

 Android & iPhone
DeFi的实验精神回来了 一家链上央行要做股票做市
金色精选
刚刚
作者:Ponyo 来源:X,@ponyo_fp 翻译:善欧巴,金色财经
要点
Standard Reserve(SR)是一个 DeFi 协议,用交易其 STANDARD 代币募得的资本,在 Robinhood Chain 上为代币化股票提供流动性。它想做的,是把投机活动变成一门从股票交易中赚取收入的生意。
SR 用自适应发行、代币销毁和随资本流调整的回购,重温上一轮 DeFi 那些失败的代币经济。上线头五周,许可证销毁量超过发行量,十个 epoch 里有七个把费用导向回购。
SR 联合创始人 0xBeans 披露了此前未公开的细节:协议与套利机构的安排、与 Robinhood 的关系,以及争取股票代币铸造和赎回权方面的计划。
投资逻辑的核心,是 SR 成为代币化股票的主要流动性提供者,交易收入回流到 STANDARD。目前这部分分配仍带有一定自由裁量色彩;团队正在争取铸造和赎回权限,让流程里更多环节变得可强制执行。
DeFi 曾经让我们夜不能寐。2020 到 2021 年,每隔几周就有人推出一种改变我们对货币认知的机制:投票托管、债券发行、流动性挖矿。有的设计堪称天才,有的愚蠢得离谱,但它们都逼着人思考。
五年过去,我们的基础设施更好了,资本更深了,启动平台、永续合约 DEX 和稳定币源源不断。但在某个时刻,我们把“设计糟糕的代币经济失败”误当成了“设计代币经济本身就是错的”。曾经定义 DeFi 的实验精神,让位给了更安全、更可预测的生意。
Standard Reserve(SR)是少有的想把那个时代接上来的尝试。它把上一轮崩掉的机制拿回来,围绕如今已经看清楚的失败点重做设计,再把由此募到的资本拿去 Robinhood Chain 上做代币化股票的做市商。它大胆,也毫无歉意为 DeFi,这样的实验已经很久没见到。
我不知道它会不会成功。但多年来第一次,我读一份白皮书读得很兴奋。
原因如下。
一、被遗忘的机制设计
Standard 的起点
0xBeans 大学辍学后,在 2018 年熊市加入 Coinbase,2020 年前后转向链上做开源 DeFi。他花了多年时间用智能合约搭建游戏和机制,2022 年还参加了 Paradigm 的驻场项目。两人后来一起创办了 Frame,该公司被 Igloo 收购后,技术成为 Abstract 的一部分。
这段经历对 SR 的影响,白皮书里并没有完全写出来。Beans 在访谈中提到,在大机构里做事越来越让人沮丧,决策越来越依赖创始团队以外的人。他选择离开,也没有为 SR 做外部融资,而是回到链上直接动手。
这套设计公开借用了更早的 DeFi 实验:发行和协议自有流动性(POL)来自 Olympus,其他机制来自上一轮的 AMM 实验。但 Beans 更有意思的追问是:如果当年支撑新铸造代币市场的激励,能用来吸引在加密之外本身就有价值的资产,会发生什么?他的原话大意是:如果那些设计能用内部创造的激励运转好几年,为什么改进后的版本不能支撑 SK 海力士、阿里巴巴这类股票的流动性?他没有声称自己已经证明了这个答案。
执行力上也有佐证。Beans 撰写了 URC-5 标准,10 月 18 日被合并进 Uniswap 的 URC 仓库。过去带资金池限制的代币经常把路由搞坏,因为聚合器无法判断哪些池是被允许的;URC-5 让路由器在提交交易前就能模拟这项限制。Beans 说合并后不久,就有约 300 个代币采用了该标准。它是开源的,所以采用者不只属于 SR,但它解决的正是团队亲身遇到的问题。同样是这五周,SR 上线了 S-Bills,把储备资产换成股票,开放了三个股票交易市场,并推出了一个首周记录了约 2000 次代币发行的启动平台。
把投机变成银行
机制零部件虽多,SR 的结构其实很直白:募资、奖励运行系统的人、把资本投放到外部市场。ETH 在 STANDARD 交易池里的流向,决定系统如何反应。
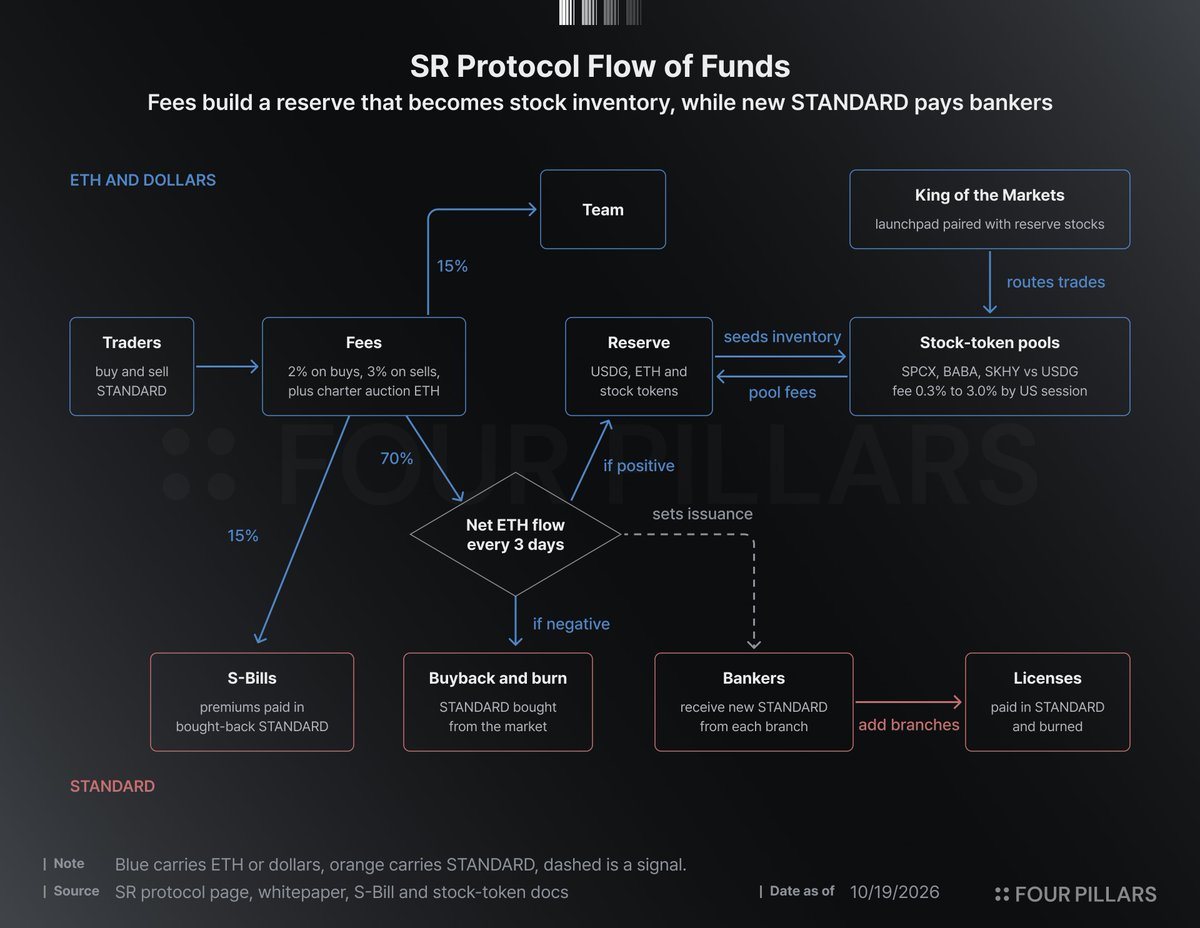
募资从代币本身开始。创世时 SR 把 1 亿枚 STANDARD 放进一个 Uniswap v4 池,对手方是 ETH,但池子里一开始没有 ETH。每一笔买入都为池子增加 ETH,形成协议无法撤走的流动性。交易本身也产生收入:买方付 2%,卖方付 3%,都以 ETH 结算。
获得新发行 STANDARD 的参与者叫“银行家”。要成为银行家,必须先取得一张特许牌照(charter)——一张通过每日 ETH 拍卖发行的 NFT,持有人最多可开设十个分支机构。每个分支按均等份额获得每日 70 万枚 STANDARD 的基础发行量,再乘以协议的发行倍数。牌照初始带一个分支,新开分支需要用 STANDARD 在每日拍卖中购买许可证,这些 STANDARD 会被销毁。
这些奖励累积在牌照里,只有银行家关闭分支提取时,才会铸造成可转让的 STANDARD。提取也意味着放弃这些分支未来本可获得的奖励。退出要交退出费,随着退出人数增加,费率从 2% 一路升向 60%,其中一半销毁,一半分给留下的人。也就是说,别人在跑的时候,你跑得越晚越贵。
不想经营分支的持币者,可以买 S-Bills:锁定 STANDARD 15 天,从一笔单独预算的代币池里拿溢价,利率由拍卖决定。与银行家发行不同,S-Bill 溢价不需要铸造新代币。
资本流向决定协议怎么用收入。每三天为一个 epoch,SR 结算一次,衡量净 ETH 是流入还是流出 STANDARD 池。流入大于流出时,协议 ETH 收入的 70% 进入储备;流出大于流入时,这 70% 改为回购并销毁 STANDARD。另外 15% 用于购买 STANDARD 做激励,剩下的 15% 归团队。收入包括交易费和牌照拍卖所得。
同一个资本流信号也管发行。连续正 epoch 之后,发行倍数逐步上调;一旦出现负 epoch,立刻下调。资本在流出时,SR 减少新发行,同时把更多收入导向回购。资本回来时,发行可以恢复,储备重新开始积累资产。
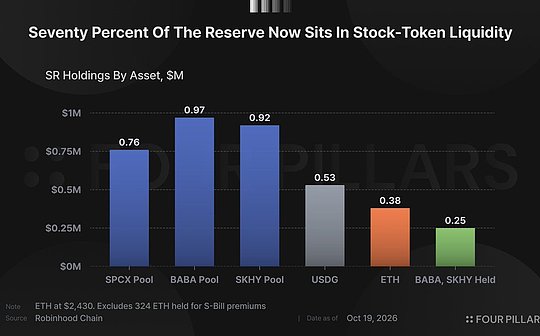
储备负责让钱动起来。扩张期收到的收入,会被投放为代币化股票的流动性。SR 的启动平台进一步延展了这套模型:新代币不再与 ETH 配对,而是与储备持有的股票配对,把更多交易活动导进自己的股票池。每一笔经过这些池子的交易,都给储备创造一次赚取手续费的机会。
SR 自称“链上央行”,这个比喻抓住了它的野心:STANDARD 的交易为系统融资,货币规则管发行和资本配置,储备则用自己的资产负债表去支持 STANDARD 以外的市场。
上一代的教训
这些零件都不新鲜。SR 的储备、分支、退出费,在上一轮的储备型代币、节点协议和反射性质押设计里都能找到祖先。让 SR 有意思的不是想法新,而是那些最知名的失败模式,在它的设计里都有明确的应对。
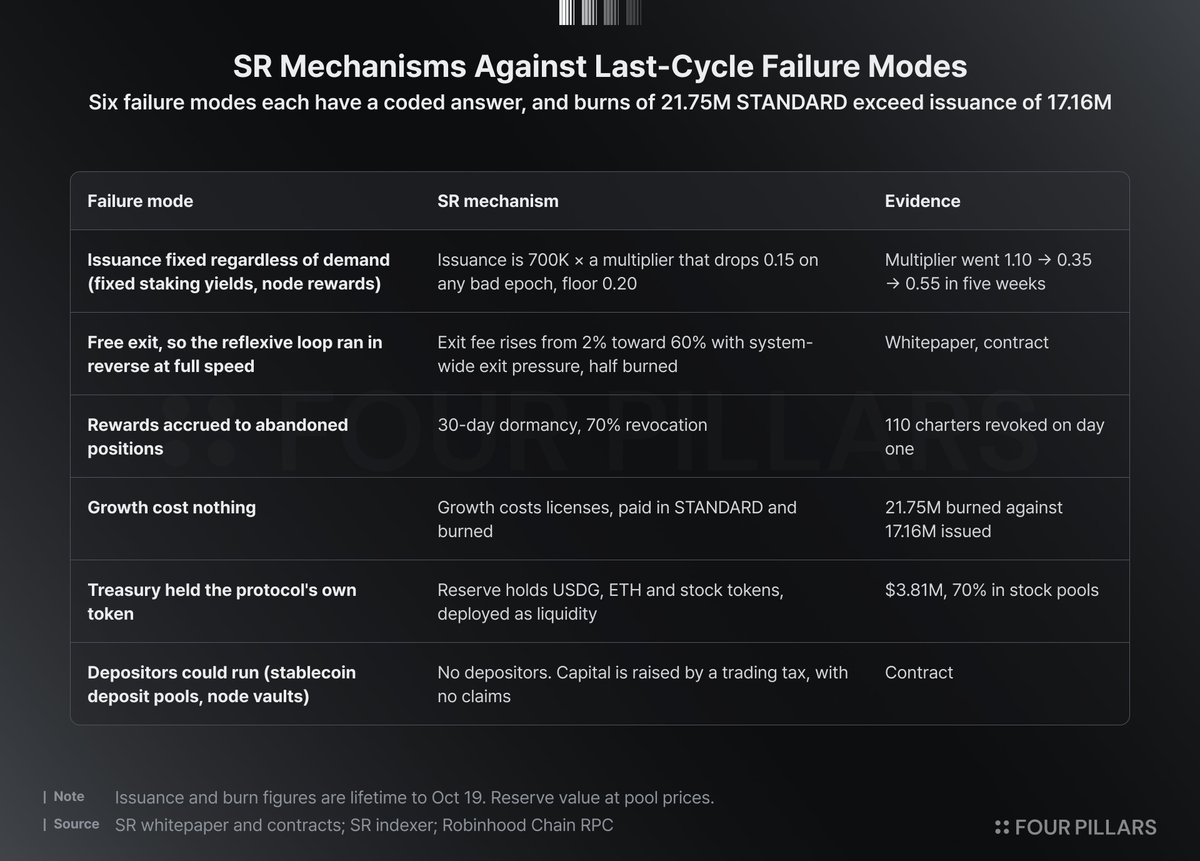
对话厘清了重做背后的赌注。Beans 认为,Olympus 和 Curve 这类系统让参与者停留的时间,比现在人们记得的要长,尽管它们高度依赖加密内部创造的代币激励。他想验证的是,类似的激励能不能把股票库存和外部资本拉进可持续的市场。
张力同样存在。STANDARD 目前仍然靠投机为初始系统融资,而外部业务最终必须大到足以证明这笔融资的合理性。
头五周算是朝它设计要应对的方向做了测试。STANDARD 从上线日收盘到 10 月 10 日跌了 39%。这段时间里,发行倍数从 1.10 降到 0.35,之后回升到 0.55。前十个完整 epoch 中有七个把费用导向了回购。许可证销毁量超过发行量,110 张闲置牌照在首个合格区块出现后的 63 分钟内被撤销。
但这也还不足以证明,由此形成的经济体能够扛过一次漫长的下行,更不用说吸引足够的新需求来增长。
二、为每一只股票准备一个储备
为什么是 Robinhood Chain?
Robinhood Chain 才上线 3.5 个月,已经是链上现货交易的第三大场所:截至 10 月 19 日的 30 天内 DEX 成交 346 亿美元,TVL 10.5 亿美元。其中大部分交易并不发生在股票上。这条链的特别之处在于,Robinhood 在上面发了 188 个股票代币,美国以外的 120 多个国家可以连续交易。
Robinhood 对方向说得很明确。7 月 29 日的财报电话会上,Vlad Tenev 称 Robinhood Chain 是“第一条为现实世界资产专门打造的链”,并表示公司打算让这些资产“完全 DeFi 化”。链上股票代币的总市值从 7 月中旬的 1420 万美元增长到 10 月中旬的 1.484 亿美元。作为对照,Robinhood 的客户在 2026 年 8 月交易了 3350 亿美元的美国股票。SEC 9 月针对代币化证券的豁免,要求代币附带完整的股东权利,为其中一部分股票活动进入链上市场提供了一条可能的监管通道。
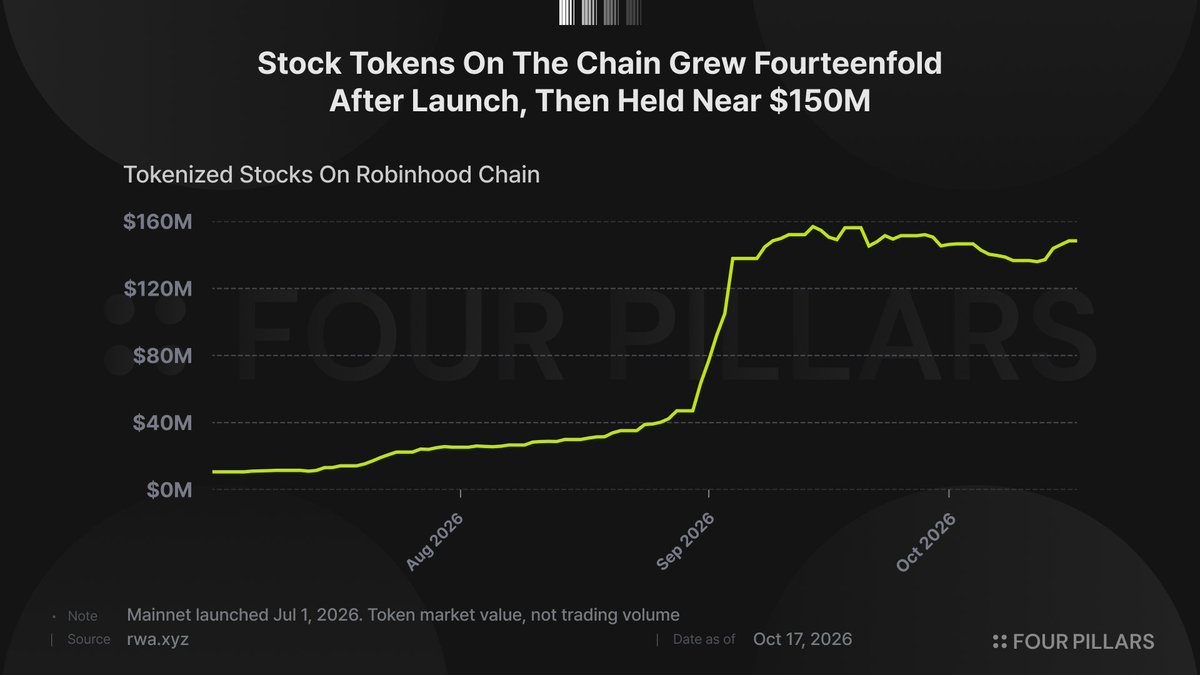
但发行一个股票代币,和在它上面做出一个市场,是两件事。流动性必须有来源,还得有人愿意在交易困难的时候持有库存。SR 想填的就是这个洞。
SR 的出发点是:股市不该在每周的每个小时都有相同的做市成本。美国交易时段里,做市商可以对着活跃的底层市场定价和对冲;隔夜和周末,这个参照市场是关的。
最初公布的费率表反映了这种区别:常规时段 0.3%,延长时段 0.6%,隔夜 1.5%,周末 3.0%。这是最初公布的费率,不是不可改的。Beans 告诉我们,团队现在通过 keeper 监控自己的订单流占比,在竞争需要时调整池子费率。一个池子可以在盘内更便宜,在周末为库存风险收更多。
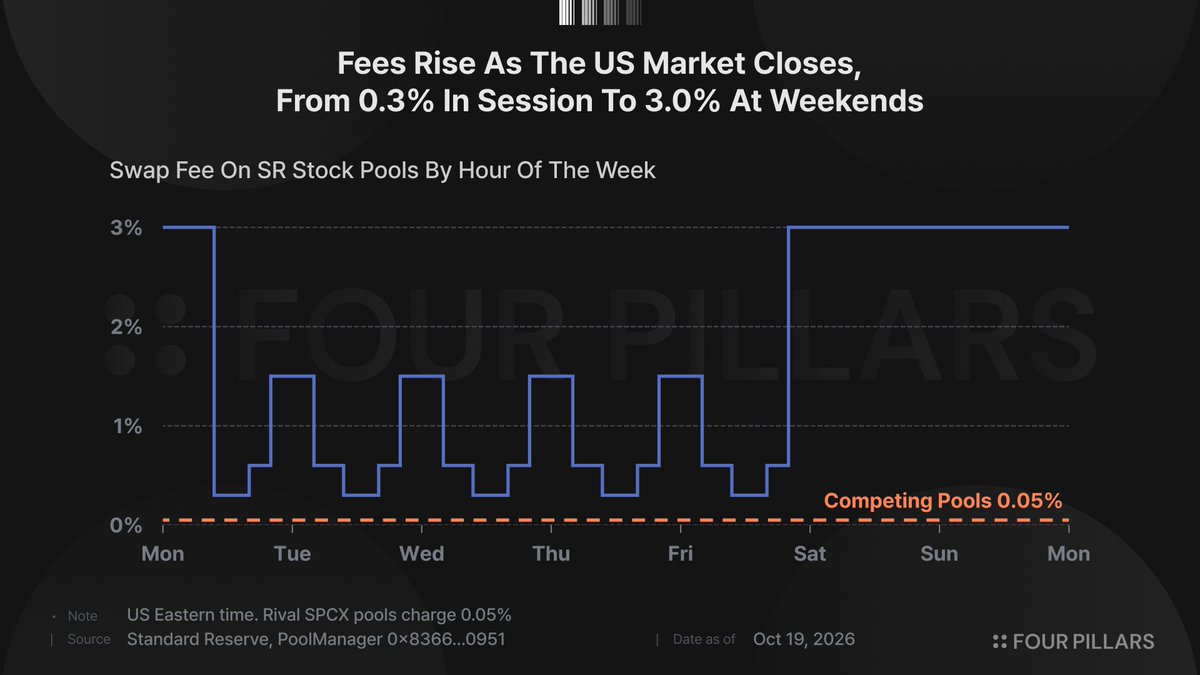
SR 储备的募资模式里没有能够要求赎回的存款人,这使它能在常规做市商不太愿意接货的时段持有股票库存。按交易时段收费,就是它为承担这份风险开出的价格。
白皮书发布后,其他链也来找过 Beans。他选择 Robinhood Chain,一部分出于对 EVM 可组合性的实际偏好——别的开发者可以在 SR 的流动性和合约上搭建,一部分出于他预期这条链能吸引来的人:既要有经验的 DeFi 用户,也要短期交易者。他还认为,Robinhood 专注发行股票代币,比某个更大生态给的一笔 grant 更合适。
双方确实有实际的工作关系,但不能误解为正式背书。Beans 说两个团队共用一个 Slack 频道,Robinhood 帮忙引荐过潜在的集成伙伴,也提供了股票代币 API 的访问。他同样把边界说得很清楚:Robinhood 没有承诺提供流动性,也没有为 SR 站台。所以投资逻辑仍然落在 SR 自己把生意做出来,尽管它受益于这条链的分发和资产供给。
早期成绩
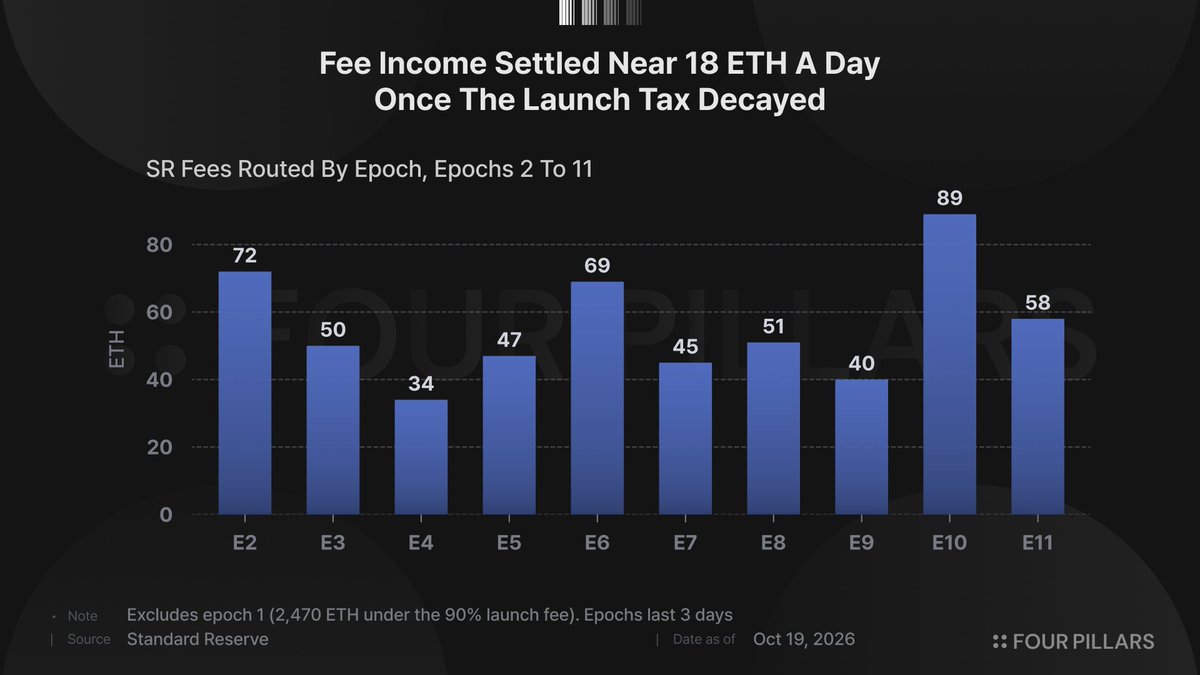
SR 有生以来累计收到 3023 ETH 费用,其中 82% 来自启动 epoch——90% 的开盘费在一个小时内衰减完毕。此后费用稳定在每天约 18.4 ETH。
10 月 13 至 14 日,储备开始用这笔钱干活:卖出约 1318 ETH 换成 USDG,买入 SpaceX、阿里巴巴、SK 海力士的代币,并在单笔交易里为三者各注入了约 273 万美元的市场。
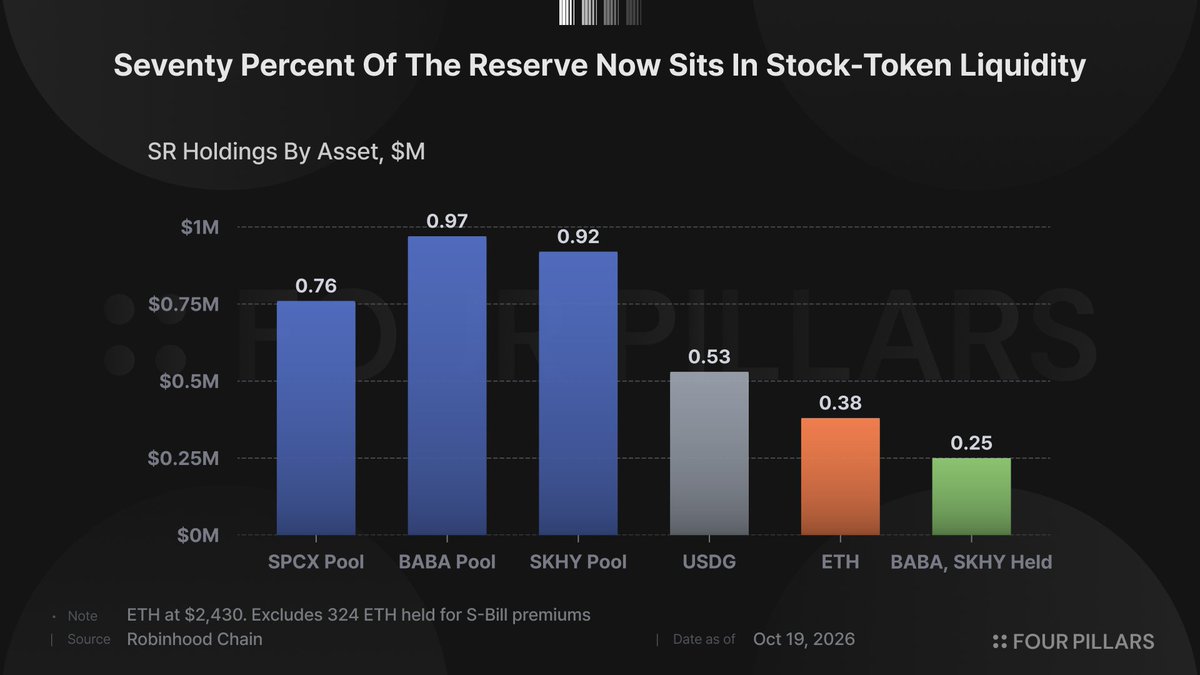
相对于当下这些市场本身的规模,这些流动性有意义。阿里巴巴和 SK 海力士方面,SR 池子的流动性是链上第二大池子的十五倍以上。SpaceX 是例外:一个收 0.05% 的 Uniswap v3 竞争池更大。
头五天,三个池子成交 1360 万美元,为储备赚到 3.28 万美元手续费。成交量是前置的:前十四小时里 58% 的成交来自启动平台,到第三天发行热度已经消退,之后池子稳定在每天 15 万到 30 万美元成交、1000 到 1500 美元手续费。
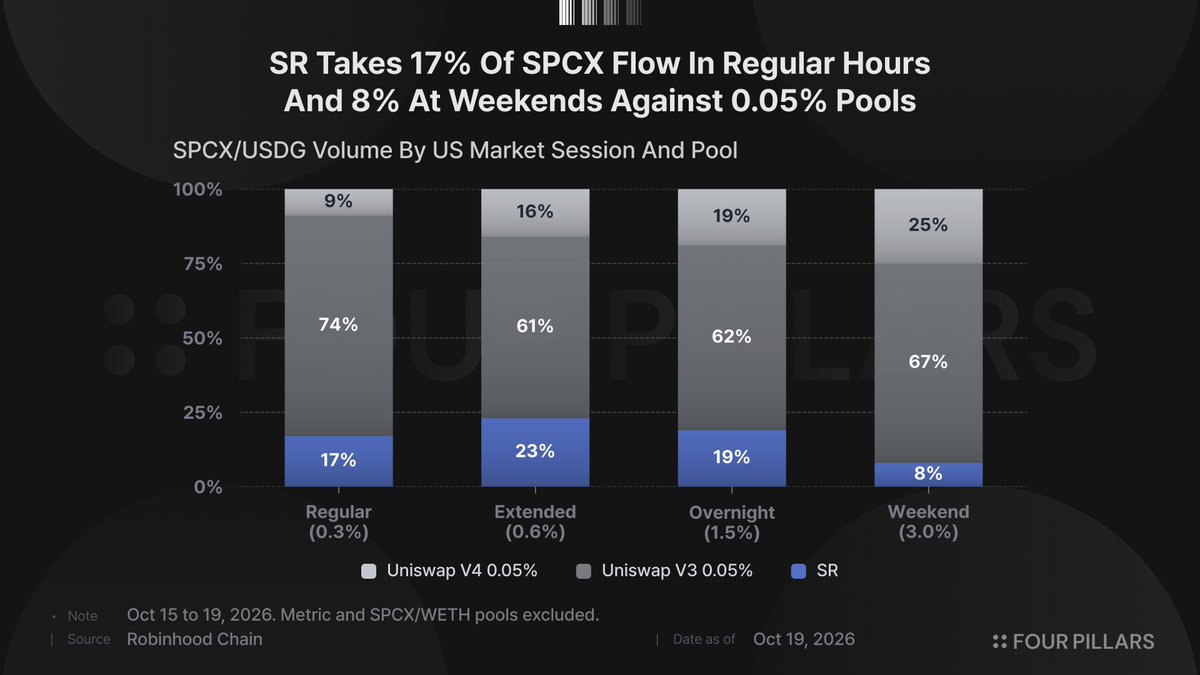
对比两个收 0.05% 的 Uniswap 池,我们早先的快照显示 SR 的 SpaceX 池吃到常规时段 17% 的成交,周末只有 8%。之后团队改了费率,Beans 在通话中估计,调整后的池子在常规时段能拿到约 40% 的订单流,周末约 10%——周末费率更高,成交量少一些反而更赚钱。这些数字是创始人口径,覆盖的是更晚的时间段,与我们只有 SpaceX 的快照不能直接比较。
机制是这样的:一笔 20 到 50 美元的交易,可能会走低费率池更便宜;而在阿里巴巴、SK 海力士这类流动性较薄的标的上,一笔大单可以靠 SR 的深度抵消更高费率的滑点。SpaceX 竞争更激烈,Beans 说团队降低了常规时段费率以争取更多订单,同时保留较高的周末收费。目标是手续费收入,不是不计代价的最大成交量。
SR 还在试一条不那么常规的收入线。Beans 说,协议给指定的中性套利机构开了费用豁免,让它们来套利股票池,作为交换,其套利利润的 80% 回到 SR 的流动性和储备里。他强调这是超过 400 万美元的套利成交量,不是 400 万美元的收入。如果这个安排能规模化,SR 就能从股票库存所必需的价格修正中赚钱,而不是独自承担全部成本。所报的成交量和利润分成,仍需要用实际现金流独立验证。
可扩展性
SR 目前只上线了三只股票。按照文档,储备每新增一个股票代币,都会得到一个由储备资本播种的 USDG 市场。一旦某个代币同时获批进入启动平台,它就能从与之配对的新代币那里获得额外订单流。所以新上币有一个可重复的流程:注入库存、产生交易、手续费回流储备。
Beans 的策略是把池子做深,让池子对别的产品有用,再从流经它的交易里分一杯羹。他说:“我们赌的是流量。”SR 打算自己播种初始流动性,把外部资本引进由它自己的 hook 治理的池子,最终公开这些池子吃到了多少股票代币成交。在他的五年设想里,更大的储备还会变成放贷生意:用 USDG 对生产性的特许牌照放贷,银行家就不必为了流动性关闭分支;最终支持以股票代币为抵押的贷款。后者需要流动性足够好的市场,让出借人在清算时能卖得掉抵押品。交易池排在前面,因为没有它们,放贷无法安全扩张。
机会好举例,但难实现。Robinhood 披露的股票代币成交意味着这条链每天大约有 1.5 亿美元的交易。如果 SR 能以 0.3% 的费率拿下其中三分之一,池子每天能产生约 15 万美元毛手续费,尚未扣除返佣、分成和运营成本。这大约是代币机制当前每日手续费收入的三倍。这只是敏感性测算,不是收入预测。
三、STANDARD 的投资逻辑
投资逻辑要打通两个环节:第一,SR 能不能把流动性变成一门持久的生意;第二,这门生意能不能让持有 STANDARD 更有价值。
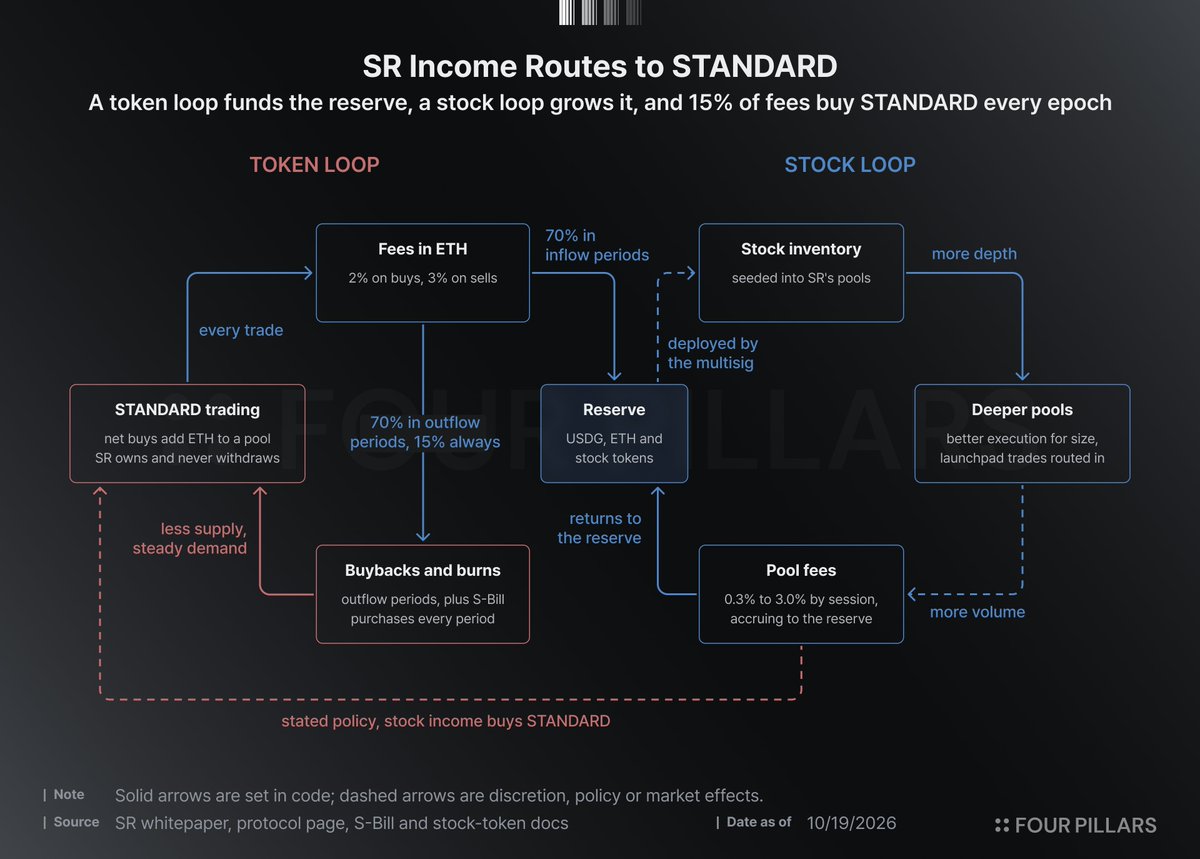
代币循环已基本由代码强制执行。银行家提取奖励时铸造新的 STANDARD,购买许可证则销毁代币;到目前为止累计销毁量超过发行量。收缩期,规则把相关协议 ETH 收入的 70% 导向回购和销毁。另外 15% 用于购买代币做激励,包括单独预算的 S-Bills 计划。买入 STANDARD 的同时也为协议无法撤走的流动性补充了 ETH。这些规则能抵消一部分稀释,但不保证价格下限。
股票生意就没那么自动了。扩张期的收入装备了储备去做股票市场,股票交易费和刚提到的套利利润分成可以继续做厚这张资产负债表。Beans 说,外部市场收入打算遵循协议的扩张/收缩逻辑,所得最终用于储备增长或购买代币。这是重要的商业意图,但今天的股票费用进的是多签控制的储备,而不是一个不可更改的分配合约。
通话里他解释了原因。SR 最初想用限制更强的资金库合约,但 Beans 说,在链上买大约 100 万美元的 SpaceX 或 SK 海力士代币会产生 5% 到 10% 的滑点。团队必须从有铸造、赎回权限的机构场外拿货,这需要一个更灵活的多签。SR 已申请自己的铸造和赎回权;Beans 说,如果获批,当股票代币回流系统时,就能启用更可强制执行、写在链上的规则。部分托管和结算仍会在链下,因为底层股票本身在链下。申请本身和设想的保障措施,都不是承诺。
所以投资逻辑很具体:SR 必须赢得可重复的股票交易量,在承担了库存风险和合作方分成之后还能赚到有吸引力的回报,并建立可信的价值回传到 STANDARD。如果这些条件成立,即使市场对 STANDARD 的兴趣降温,回购也能由股票交易来资助。那将是真正告别上一轮的循环经济。在那之前,它仍然只是一个待验证的假设。
四、展望未来
Beans 异常坦率地承认自己不知道的事。他说不出哪个代币化股票产品会带来下一波用户,也不能保证 SR 的经济设计能活过一整个周期。他的论点是:流动的市场能让更多产品成为可能,而当被交易的资产在加密之外有自己的生命时,DeFi 那些旧的激励设计值得再试一次。
SR 可能失败。五周不是完整周期,外部收入仍然很小,从这些收入回传到 STANDARD 的路径也还没有完全合约化。
但重点不是 SR 已经把一切都想明白了,而是有人又在尝试。
上一轮我们花了大量时间搞明白什么行不通。这些教训很贵,它们应该让我们成为更好的建设者,而不是更不敢冒险的人。可不知怎么的,行业越来越大、越来越成熟,愿意实验的人却越来越少。
再说一次,我不知道 SR 会不会成功。我只知道,DeFi 需要更多愿意去找答案的人。
毕竟,DeFi 本来就该很好玩。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 HYPE第三季要发8亿美元?
金色精选
 从 1,000 亿到 1 万亿:SpaceX 的新赌注
Merkle 3s Capital
 《GENIUS 法案》"留口子" 银行称贷款或缩水 8500 亿美元
Conflux树图区块链
 投资机会 藏在被忽略的细节里
道说区块链
 企业回购重启:华尔街最大买家即将按下买入键?
华尔街见闻
 SpaceX 与特斯拉合并将如何重塑马斯克的 AI 帝国?
Centreless
 金色Web3.0日报 | Visa拟25亿美元收购Fireblocks
金色财经 善欧巴
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部