

 Android & iPhone
科技股暴跌、韩国熔断、近百名交易员失业:加密会重演2022吗
币圈马里奥
刚刚
作者:马里奥看Web3 来源:马小奥看Web3
这几天发生的事情,很多人只当热闹看:纳指跌 2.6%、费城半导体单日跌 6.7%,韩国股市一个月跌 18.8% 并在 10 月 15 日盘中触发熔断,伦敦近百名交易员在同一笔国债交易上爆了两次、集体失业,BTC 从 84,800 跌回 81,300。但它们其实是同一件事—— 传统金融市场正在去杠杆 。而这自然会让人想起 2022 年:美联储加息 → 加密去杠杆 → 三箭、Celsius、FTX 连环爆。所以真正的问题是, 这一次会不会重演 。我把 2022 年的剧本拆成六个条件,拿现在的读数一条一条去对,结论是: 六条里亮红灯的只有两条 ,加密自己的杠杆已经提前出清过一轮了,最稳的机构基差盘一动没动,期权市场甚至没在恐慌定价。所以大概率不是 2022 那种断崖。但有一件事比 2022 更麻烦:这次存在一条不需要任何人破产、就能一直卖的通道。 结论是——不会崩,但会磨损。 文末给了我会盯的四个数字和三条推翻自己判断的条件。
三个市场同时出事不是巧合,TradFi 的杠杆正在退潮
先把最近看到的几件事摆在一起,因为单独看每一件都像是孤立新闻,摆在一起才看得出形状。
第一件,在伦敦。
过去三年,欧洲多策略对冲基金圈最流行的一笔交易逻辑简单得像印钞机:买入法国国债,再拿这批国债去回购市场抵押借钱,赚债券收益率和融资成本之间那几个基点的差价。几个基点听着不值一提,加上杠杆就能放大成数百万美元的年收益。Balyasny、Millennium、ExodusPoint 这些顶级基金都在里面。
Fidelity International 的固定收益首席投资官估了个数字: 对冲基金的交易活动,能解释近期法德国债利差走势的大约 50%。 也就是说价格里有一半不是法国财政基本面,是杠杆资金的仓位。
然后它爆了两次。
3 月爆了一次,中东冲突引发欧洲利率市场第一轮去杠杆,几家巨头吐回了当年年初以来的全部收益。10 月又爆了一次, 而且是同一批人 。10 月 1 日法国政府提交预算,财政监督机构批评方案过于乐观,国债被抛售,接着链条开始自我强化:
抵押品价值下跌 → 融资条件恶化 → 追加保证金 → 被迫卖债 → 价格再跌 → 抵押品再跌
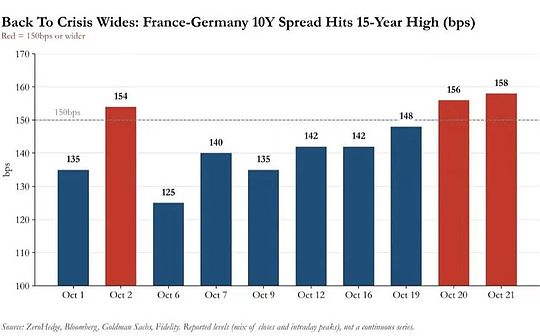
法德 10 年期利差几天内冲到 154 个基点,随后 156、158, 2011 年欧债危机以来最宽 。法国 10 年期收益率突破 5%,2002 年 7 月以来头一回。高盛追踪的"多法国空德国"期货篮子从 2 月的 104.3 跌到 99.2,抹掉近五年累计收益。
代价已经传到人身上:被清出欧洲利率交易市场的组合经理和交易员,从七十多人增加到接近 100 人,这些人原本年薪超过 100 万美元。一位流动性提供商的资深交易员说了句很沉的话——「他们在同一笔交易上爆了两次」「This is systemic」。
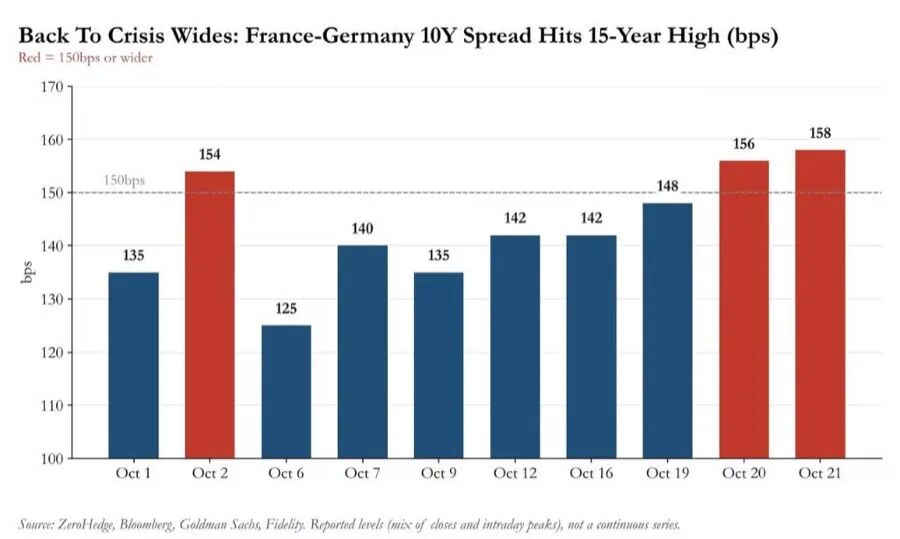
法德10年期国债利差10月走势,红色为150个基点以上(图源:ZeroHedge、Bloomberg、高盛,经华尔街见闻刊发)
第二件,在科技股。 这一轮科技股暴跌最反常的地方在于, 业绩最好的公司,跌得一点也不少。
台积电三季度净利润同比暴增 68.7%,历史最佳,财报后股价跌约 2%。ASML 上调全年营收指引下限至 440 亿欧元,财报后跌 4%。业绩利好完全失灵,说明市场卖的不是基本面,是 仓位 。
看跌幅分布更清楚:
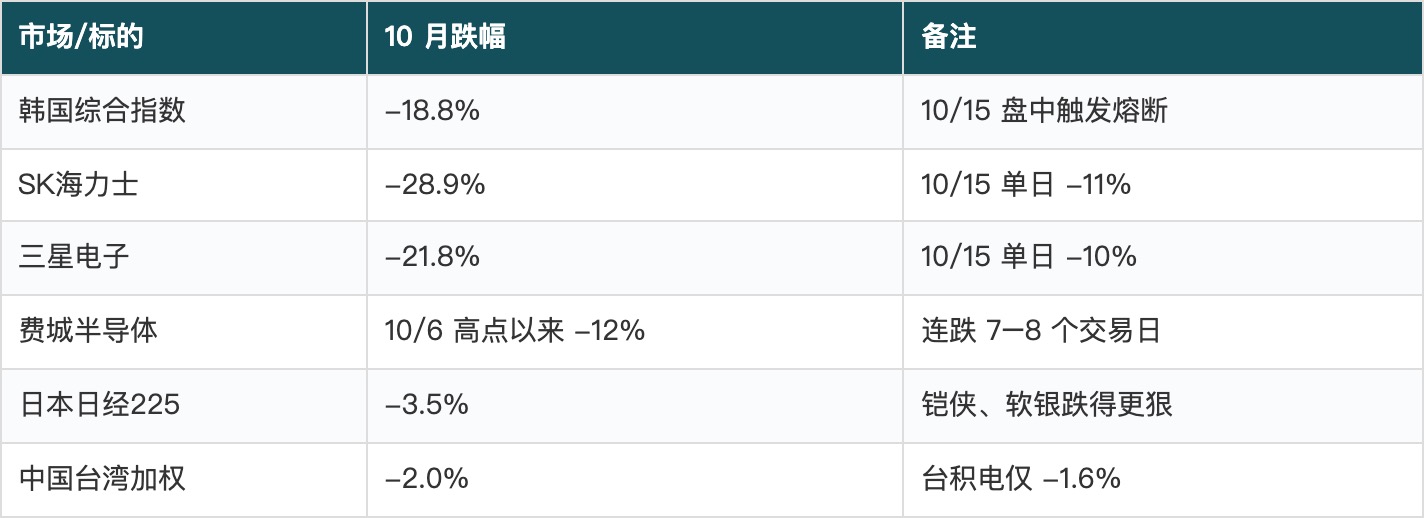
韩国的跌幅是台湾的九倍,这个差异本身就是答案。 韩国那两只股票是这轮 AI 交易里杠杆资金最集中、涨得最猛的地方,去杠杆时自然跌得最狠。台积电业绩最扎实、持仓最分散,反而最抗跌。跌的是拥挤度,不是质量。
AI 产业链的杠杆集中在韩国的两只股票上(图源:硬科资本论)
再往上看一层,压力在现金流的来源上。2026 年二季度,北美七大云厂商的资本开支增速与收入增速之差已经拉到 72 个百分点,合并口径自由现金流转负, 外部融资占资本开支的比重飙升到 61% 。翻译过来就是:这轮 AI 基建扩张,六成的钱是借来的。
第三件,在信用市场。
借钱的成本正在被重新定价。Meta 把全年支出承诺从 7000 亿上调到 8250 亿美元,自由现金流 2012 年上市以来首次转负(-21.2 亿),宣布发无投票权 C 类股被市场读成变相增发,股价第二天跌 7%—— 而它当季营收 646 亿、同比 +26%,是超预期的 。它的 5 年期 CDS(可以理解为市场给它债券买的违约保险价格)冲到 119.3 个基点,历史新高。CoreWeave 更极端,5 年期 CDS 在 10 月 15 日盘中冲到 1194.5 个基点。
这三件事放在一起看,形状就出来了。
欧洲国债是 回购抵押 + 拥挤的 carry ,AI 板块是 债务融资 + 拥挤的成长 ,信用市场是 融资成本开始上行 。三个市场的资产类别完全不同,但底下踩着同一套前提:便宜的钱、稳定的价格、足够的市场深度。
而现在这三个前提正在同时被削弱。 利率在往上走(美联储 9 月刚加息 25 个基点至 3.75–4.00%,路透 10 月调查 100 位经济学家全部预计 12 月再加一次),价格在往下走,深度在变薄——法国国债危机期间,Allianz Trade 说市场深度一度比正常水平下降超过 50%。
记住"深度下降 50%"这个数字,后面还会用到。
这就是去杠杆的标准形态:不是某个资产出了问题,是 所有依赖杠杆的仓位,同时发现融资变贵了、抵押品变轻了、想跑的时候门口变窄了 。
2022 年那轮是怎么塌的:崩的不是币价,是借钱买币的那条链
说到去杠杆,加密圈的人自然会想起 2022 年。那不是一段愉快的记忆,所以值得先把那本账摆清楚—— 否则后面的对照就是空的。
时间线是这样的:
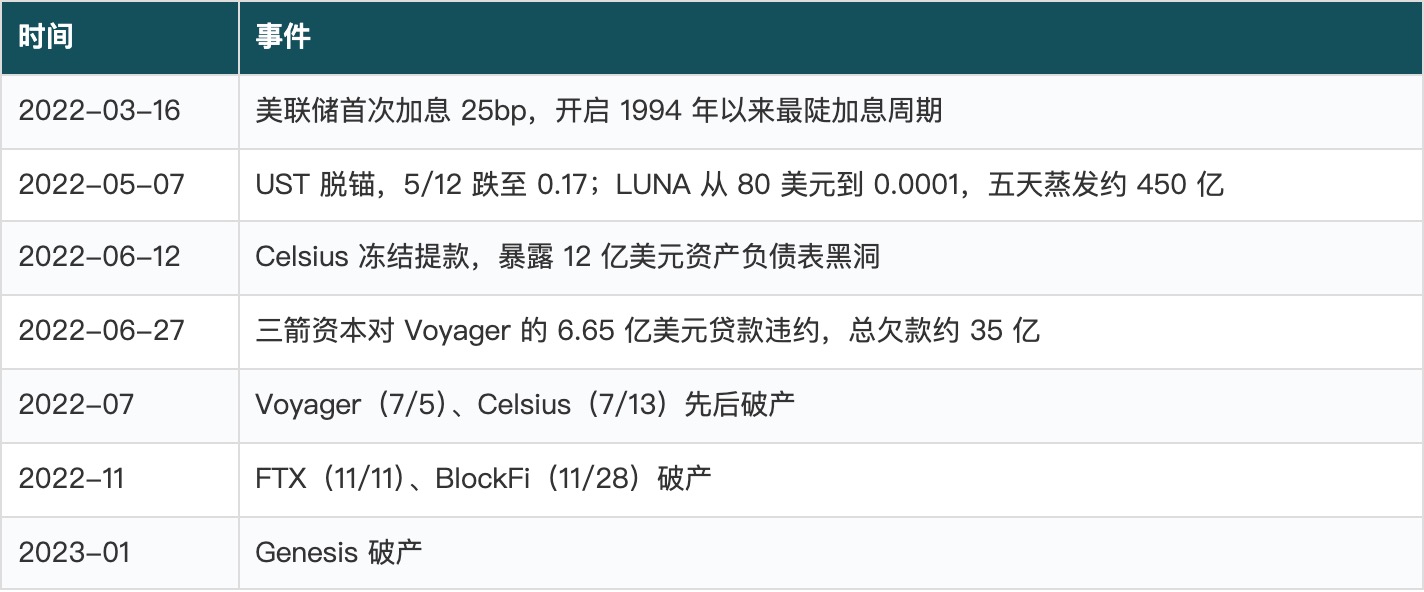
BTC 从 69,000 跌到 15,500,跌 78%;ETH 从 4,900 到 880,跌 82%;全市场总市值从 3 万亿跌破 8000 亿。其中 6 月 10 日到 18 日这八天,BTC 从 30,000 砸到 17,600, 跌了 41%,直接原因就是三箭资本的对手方在清算抵押品 。
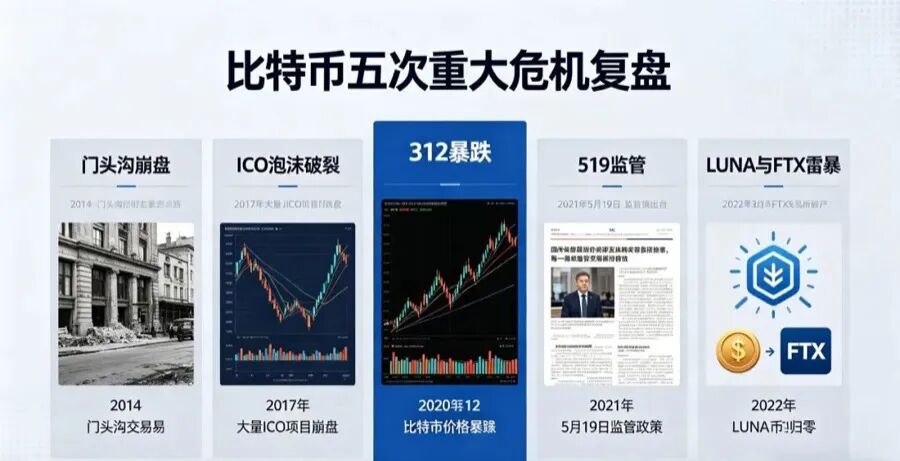
比特币历史上五次重大危机复盘(图源:公开资料整理)
那轮真正的机制,值得一句一句拆:
第一步,加息抬高融资成本。 美联储资产负债表 2022 年 4 月见顶 8.96 万亿,6 月起每月缩表 950 亿;10 年期 TIPS 实际收益率从 1 月的 -1.04% 升到 10 月的 +1.72%,摆动 276 个基点;高收益债利差从 310 走阔到 580 个基点。
第二步,抵押品同时贬值。 币价下跌,而那些机构拿来抵押的东西(stETH、GBTC)流动性比 BTC 更差,跌得更多。
第三步,追缴保证金。 3AC 是借钱买币,抵押品一跌就被要求补仓。
第四步,破产。 补不上就直接清算。
第五步,传染。 3AC 的债权人是 Voyager、Genesis、BlockFi,它们互相持有、互相借钱,一环倒下带倒下一环,最后拖到 FTX。
这条链上每一环都是被强制的。 这是 2022 年最要命的地方——没有人想卖,所有人都是被要求卖。
有一句复盘我觉得最准: 加密那些爆雷是症状,不是病因。美元流动性收紧才是病。
那么问题来了:现在这个病,还在吗?
会不会重演:把 2022 的剧本拆成六条,一条一条对
我把 2022 年崩盘的必要条件拆成六条,用现在的读数去核。
第一条,宏观起点:利率在什么位置、往哪走。
2022 年是从零利率开始快速加息,实际收益率摆动 276 个基点,那是几十年来最陡的一次,市场没有准备时间。
现在呢?联邦基金利率已经在 3.75–4.00%,9 月刚加过一次,市场普遍预期 12 月再加 25 个基点,9 月 CPI 3.7% 且在上行。换句话说, 加息的"冲击"已经在价格里了,剩下的边际增量有限 。这跟 2022 年从 0 加到 4.5% 完全不是一个量级。
这一条: 黄灯 。确实是加息周期,但节奏和幅度都温和得多。
第二条,加密自己的杠杆水位。
BTC 期货未平仓合约(市场上还没平掉的合约总量,衡量杠杆水位最直接的指标):
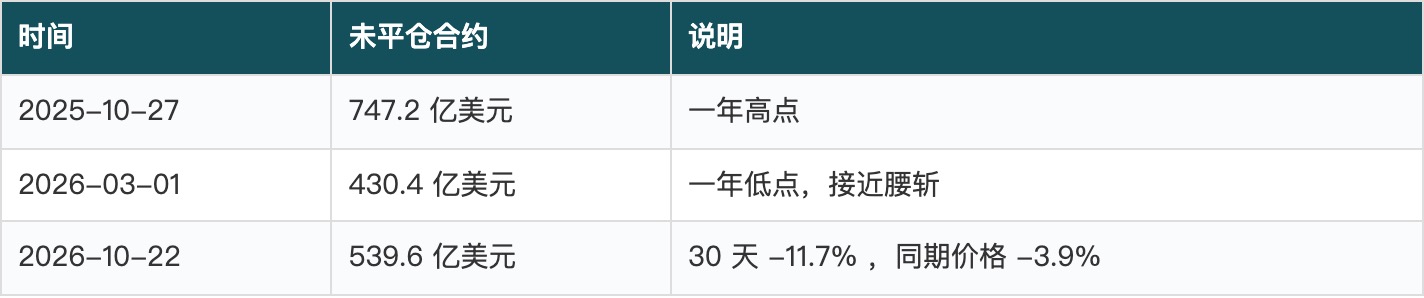
2022 年是在杠杆的历史顶部开始塌。 现在的情况是,加密自己的杠杆在 2025 年 10 月到 2026 年 3 月那一段已经出清过一轮了 ,747 亿砍到 430 亿。
而且关键在最后一行: 未平仓下降 11.7%,价格只下降 3.9% 。这个组合在数据上的标准解读叫 long unwinding—— 多头在主动减仓,不是被强平,也不是新空头进场砸盘 。这两者的性质完全不同。
这一条: 绿灯 。
第三条,机构那部分最稳的仓,有没有开始跑。
这是我最看重的一条,因为它决定性质。
CME 的 BTC 期货未平仓稳定在约 11 万枚 BTC,占全市场约 17%。基差交易(买现货 ETF、空 CME 期货,赚两者价差)是机构参与加密最主要的 carry 方式,说白了就是 机构版的"买国债做回购" ——和伦敦那帮人做的是同一类事情。 这个盘子没有出现任何平仓迹象。 12 月合约年化基差 5–6%,2027 年 3 月 5.2–5.6%,曲线非常平坦,没有出现重杠杆市场典型的激进陡峭化。
资金费率也温和:峰值时段年化 7–9%,Binance 八小时费率从 0.006% 升到 0.009%。这是"温和偏多",不是 2021 年那种年化 30%、50% 的疯法。
每日 carry 交易现阶段是稳定的 ——这一点很重要,因为它是判断"会不会演变成踩踏"的分水岭。只要这批最稳的钱还在按部就班赚价差,就不会出现 2022 年那种抵押品被强制处置的连锁反应。
这一条: 绿灯 。
第四条,期权市场在不在恐慌。
一周平值隐含波动率 32.7%,而七天已实现波动率是 35.6% 。 市场给未来的定价,比刚刚发生的这一周还便宜。
这个读数很反直觉。恐慌的时候不会这样——恐慌时隐含波动率会飙到已实现波动率之上,因为所有人抢着买保险。现在的情况是相反的。
这一条: 绿灯 。
第五条,市场深度。
2022 年崩盘时流动性枯竭是放大器。现在的读数不乐观: BTC 的 1% 深度订单簿,已从 2000 万美元收缩至 1400 万美元 ,承接大额卖单的市场厚度少了三成。
这和前面欧洲国债那个"深度下降超 50%"是 同一个现象 ——都是做市能力收缩。区别在于,加密这边已经薄了,而 TradFi 那边正在变薄。
这一条: 红灯 。
第六条,有没有一条通道,能在不触发违约的情况下持续产生卖压。
2022 年一定有,那是债务追缴。现在有另一条,我下一章细说。
这一条: 红灯 。
把六条汇总:
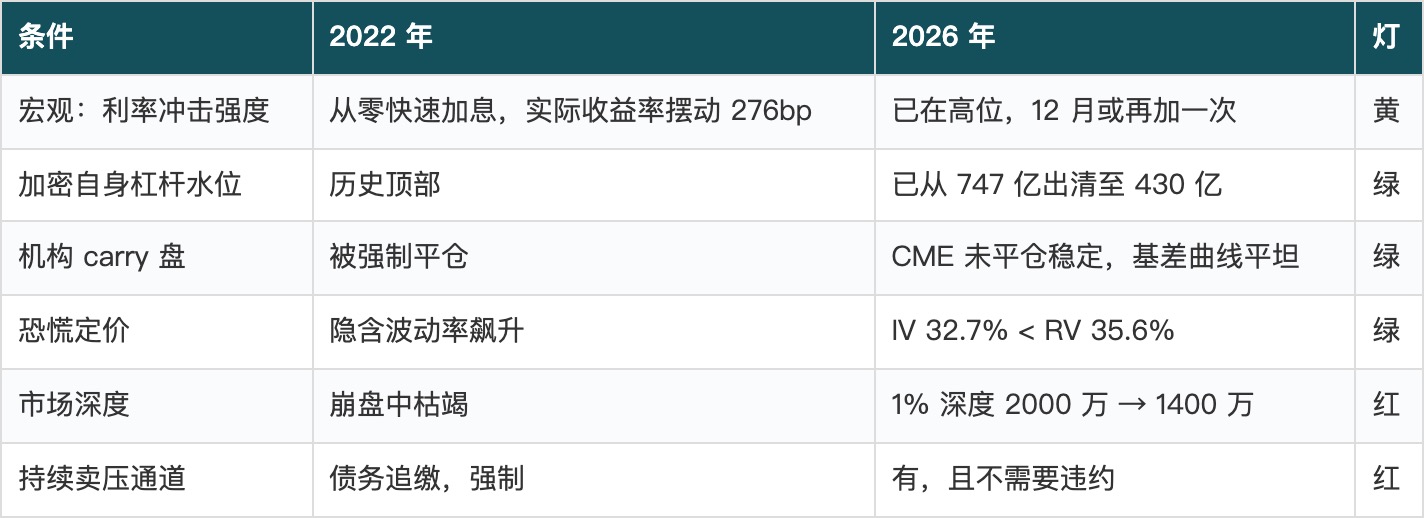
三条绿灯、一条黄灯、两条红灯。
这个配比说明什么?说明 不具备 2022 年那种断崖式崩盘的条件 ——因为断崖需要"被强制卖出",而强制卖出需要杠杆在高位、抵押品在被追缴。现在这三条都是绿的。
但两条红灯同时指向一件事: 卖压会持续,而承接它的盘子变薄了。 这不产生爆炸,产生磨损。
2026 年有一样 2022 年没有的东西:不需要任何人破产,也能一直卖
这一章讲那条红灯通道,我认为它是接下来最值得盯的东西。
数字资产财库公司(DAT) ,逻辑是把上市公司做成加密 ETF 的替代品:发股票、买币、股价涨、再发更多股票买更多币。牛市里这是天才设计。目前超过 200 家上市公司采用了某种形式的 DAT 策略,2025 年一年向加密市场部署了约 427 亿美元。
这个飞轮的开关,是一个叫 mNAV 的东西—— 公司市值 ÷ 持有币的市值 :
大于 1(溢价):发新股买币,对老股东有利,飞轮正转
小于 1(折价):每发一股都在稀释老股东,飞轮卡住
现在的读数:
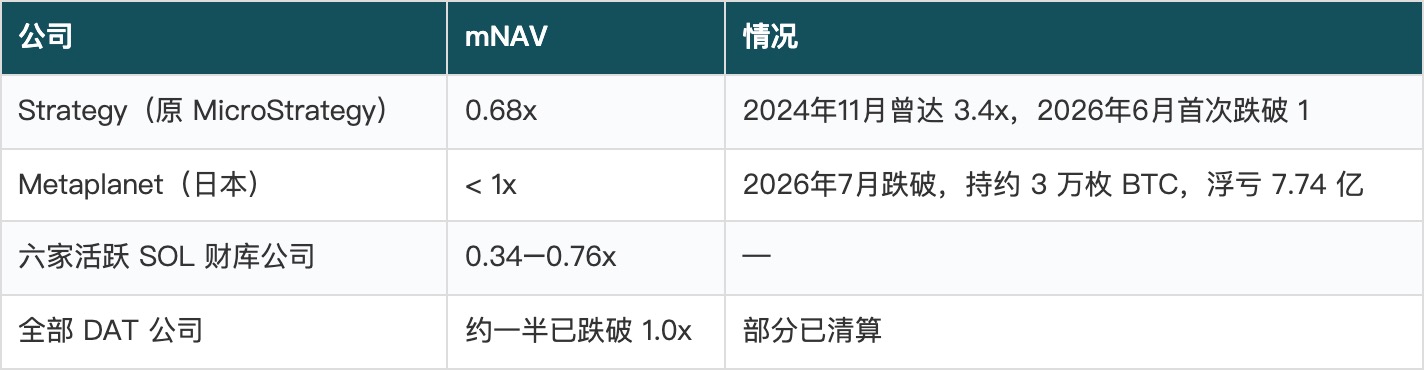
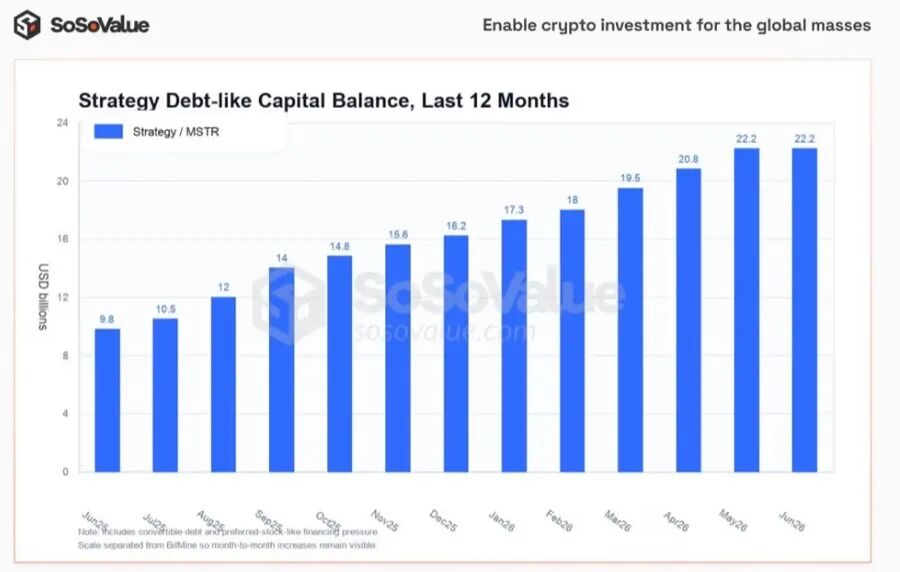
Strategy 的债务型资本余额近 12 个月从 98 亿美元增至 222 亿(图源:SoSoValue)
这里要划重点,因为它是本次和 2022 年最本质的区别。
2022 年崩的是 债务链条 :3AC 借钱买币,抵押品一跌就被追缴,还不上就破产,破产拖垮 Voyager、Genesis、BlockFi,一路传到 FTX。每一环都是 被强制的 。
2026 年的 DAT 主要是 股权融资 :它们是发股票买币,不是借钱买币。mNAV 跌破 1 的直接后果是"不能再增发了", 不是"被追缴保证金" 。所以不会出现 3AC 那种一夜之间的连锁破产。
但这也恰恰是它更麻烦的地方——它不需要任何违约事件,就能持续产生卖压。
一个新词在流传:DAT 死亡螺旋。
币价跌 → 净资产缩水 → mNAV 跌破 1 → 无法增发融资 → 卖币回购股票 → 卖压压低币价 → 更多 DAT 被迫卖
已经发生的事实:Saylor 在 6 月卖了 32 枚 BTC, 四年来第一次卖币 ,随后授权最高 12.5 亿美元的 BTC 出售计划,年内累计已售约 2.18 亿。FG Nexus 卖 10,922 枚 ETH 套现 3270 万美元回购股票。ETHZilla 卖了 4000 万美元的 ETH。SkyAI 清仓了全部 SOL。分析师估算, 如果有 10%–15% 的 DAT 资产被迫清算,会产生 40–60 亿美元抛压 。Galaxy Digital 预测今年内至少 5 家财库公司会被推向强制抛售或关闭。
现在把两个数字放在一起看:
1. 潜在抛压 40–60 亿美元
2. BTC 的 1% 深度订单簿,从 2000 万 收缩至 1400 万
40 到 60 亿的抛压,打进一个比一年前薄三成的订单簿里。
DAT 飞轮的崩塌,勃鲁盖尔《巴别塔》(图源:公开画作)
这就是我对"会不会重演"这个问题最核心的回答,一句话概括:
2022 年是一串雷同时炸,2026 年是一个水龙头一直滴水。
前者你躲不掉,但它很快结束;后者不致命,但它会一直消耗你。落到盘面上的区别在于:2022 年你会看到一根巨大的下影线然后反弹, 2026 年你看到的是反弹一次比一次弱 。
落到操作:这次该判断的不是方向,是这四个数字
说完结构,说怎么办。
总体判断:这不是 2022 年重演,但也不是可以放心做多的环境。它是一个"上行动能被慢性抛压抵消"的磨底结构。
把前面所有因素加总就能得到这个结论。利多方面:加密原生杠杆已出清、机构基差盘稳定、期权没在恐慌定价、本周前三日 ETF 净流入超 10 亿美元。利空方面:DAT 通道 40–60 亿潜在抛压、订单簿薄了三成、稳定币总供应收缩且 USDT 出现年内最大规模之一的 off-ramping(这是真实的资金离场)、BTC 与纳指 100 相关性 0.78(等于把科技股的波动原样引进来)。
多空大致对冲,所以方向性机会不大。真正错配的是波动率。
第一,隐含波动率低于已实现波动率,期权是被低估的。 32.7% 对 35.6%。而未来两周有三个已知的波动源:10 月 28 日 FOMC、10 月 29 日挖矿难度上调 6.44%、10 月 30 日期权月度到期(本月最大到期,名义规模约 110–120 亿美元,max pain 集中在 7.6–7.9 万美元)。市场为一个事件密集的窗口定了比刚过去一周还便宜的价,这是明显的定价偏差。
第二,期权表面已经明确偏防御。 25-delta risk reversal 一周读数在 -3.4 个波动率点,看跌期权的波动率溢价明显高于看涨期权;但 Deribit 上 10 月 30 日到期的持仓 put/call 比率只有约 0.51,仍是看涨为主。 持仓偏多、新增保护偏空 ——大家还拿着多头仓位,但已经开始花钱买保险了。典型心态是"不想减仓,也不敢裸奔"。
第三,区间是被做市商的 gamma 对冲压住的。 Bitfinex 给的框架是 81,300–84,400:上方 ETF 持仓者平均成本 84,333 是硬阻力,下方 80,353 和 82,224 两个成本带在承接(前者减少 6.2 万枚,后者增加 14.5 万枚,说明抄底筹码在向上迁移)。这种结构下追突破的胜率不高。
所以我的倾向是三条:
其一,方向上不追单边,按区间处理。 81,300 和 84,400 是当前被反复验证的边界。向上突破 84,400 需要同时满足两个条件:连续两日 ETF 净流入,且资金费率维持在 15% 年化以下(说明是现货推动,不是杠杆推动)。跌破 81,300 则打开下行空间,下一个参考是 10 月 30 日的 max pain 区间。
其二,如果要表达观点,用波动率而不是方向。 IV 低于 RV 是少见的状态,而未来两周事件密集。这个错配比赌方向胜率高。
其三,真正要盯的不是价格,是这四个数。 ① CME 未平仓是否开始下降 ——这是最重要的一条,机构基差盘一动,性质就变了;② BTC 1% 深度订单簿是否继续收缩;③ USDT 的 off-ramping 是否持续(真实资金是否还在离场);④ 是否出现第二家、第三家 DAT 宣布清仓。
任何判断都要有被推翻的条件,我给自己设了三条:
如果 CME 未平仓单周下降超过 10% ,说明机构基差盘开始 unwinding,性质从"磨损"变成"踩踏",我上面"不是 2022"的结论直接作废。 如果 BTC 的 1% 深度跌破 1000 万美元 ,40–60 亿的抛压冲击会非线性放大,届时跌幅不能用线性模型估。 如果出现大型 DAT 宣布破产而不是清仓 ,说明它们表面是股权融资、实际藏着债务,那么我对整个 DAT 通道"不会连锁违约"的判断就是错的。
在这三条触发之前,我按磨底处理。
最后说一句方法论上的话。这轮全球去杠杆里最值得警惕的,不是某个市场跌了多少,而是 一个在所有市场同时出现的共同结构:过去三年稳定的 carry,正在被证明只是杠杆掩盖下的暂时平静。
欧洲国债那笔交易三年几乎没亏过钱,然后同一批人在上面爆了两次。加密已经出清过一轮 747 亿到 430 亿的杠杆,现在剩下的仓位不重。
已经出清过的地方风险反而小,还没出清的地方才是最危险的。 按这个标准,现在最该盯的不是 BTC 的杠杆,是 DAT 那 40–60 亿,以及欧洲那笔还没结束的法国国债——它的下一块多米诺是意大利。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 永续优先股:比特币新需求将来自这里吗?
金色财经
 预测市场是否真的具备实际效用?
金色精选
 a16z摘下Crypto招牌:一代加密VC的时代结束了
PANews
 最懂Crypto的硅谷巨头 把“Crypto”除名了
比推BitpushNews
 投资机会 藏在被忽略的细节里
道说时间
 太子集团往事:150 亿美元比特币冻在链上
白话区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部