

 Android & iPhone
美债大涨交易卷土重来 AI股票遭抛售 市场究竟在担心什么?
金十数据
刚刚
作者:肖燕燕,金十数据
美国国债市场周四出现强劲反弹。在科技股遭遇抛售之际,投资者转向美国政府债券寻求避险,推动10年期美债收益率一个月来首次跌破5%。
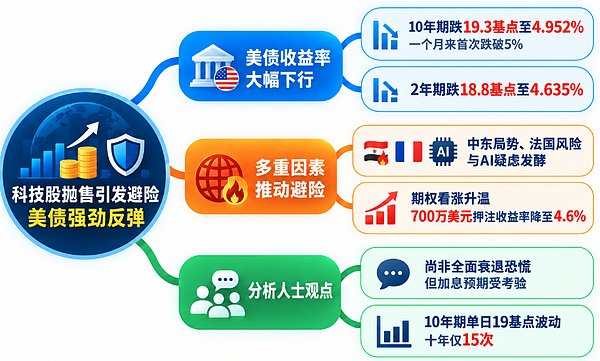
根据道琼斯市场数据,10年期美债收益率单日下跌19.3个基点,降至4.952%,创2023年3月10日以来最大单日变动。与此同时,对货币政策更敏感的两年期美债收益率下跌18.8个基点,降至4.635%,创2025年8月1日以来最大单日跌幅。
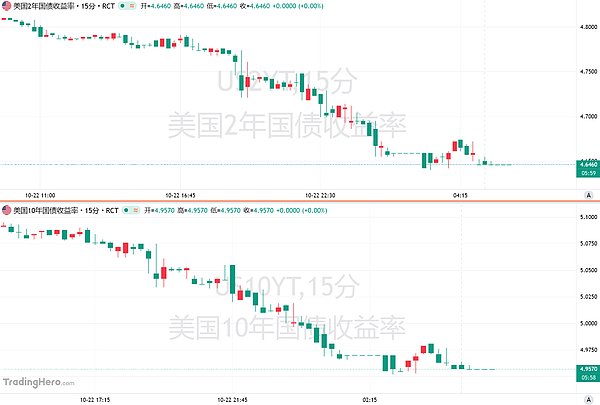
债券价格与收益率通常呈反向变动。收益率快速下跌,意味着投资者正在大举买入债券,而这轮买盘背后,是多重风险在短时间内集中发酵。
PGIM信用投资部门全球债券主管罗伯特·蒂普(Robert Tipp)表示:“你会看到各种不同的压力因素同时显现,包括中东局势升级、法国持续恶化且不断加速的问题,以及市场对人工智能领域日益加深的疑虑。”
700万美元押注收益率降至4.6%,美债看涨交易升温
避险资金涌入债券市场之际,期权市场也出现了明显变化。
一项市场指标显示,七个月来,投资者首次愿意为长期美国国债的看涨期权支付高于看跌期权的溢价。这表明,市场对债券进一步上涨的需求正在增强。
周四,一笔大额期权交易逐步建立,押注10年期美债收益率将在一个月内降至约4.6%。该头寸规模达到约6.5万份合约,支付的期权费约为700万美元。
这笔交易显示,部分投资者不仅在买入债券避险,也在通过期权押注收益率进一步下行。
与此同时,期货市场也出现了值得关注的变化。芝加哥商品交易所(CME)周三公布的未平仓合约数据显示,长期美债期货风险敞口大幅增加,表明市场建立了新的空头头寸。随着周四债券价格上涨,这些看空头寸可能面临越来越大的压力。
美债价格的反弹,也令此前押注利率持续上升的交易逻辑受到挑战。
过去一段时间,投资者普遍预计美联储将继续加息,长期美债收益率也可能进一步走高。但随着股市动荡加剧、油价上涨以及经济前景面临新的不确定性,市场开始重新审视这一判断。
如果股市抛售继续扩大,或者高企的石油和柴油价格进一步挤压经济活动,美联储还能加息多少,变得越来越难以判断。
两年期美债收益率的大幅下跌,正是市场调整利率预期的一个信号。作为对短期货币政策变化较为敏感的指标,其单日下跌18.8个基点,表明投资者正在重新评估未来几个季度的加息空间。
AI股票抛售、中东风险与法国危机共同推动避险
此次美债反弹,并非由单一事件触发。中东冲突升级、法国财政与政治风险加剧,以及投资者对人工智能投资热潮的疑虑,几乎同时冲击金融市场。
过去几周,市场不断出现动荡。油价上涨加剧了投资者对能源供应和通胀的担忧,法国的财政压力和可能再次爆发的抗议活动,则令欧洲市场的不确定性进一步上升。
与此同时,AI相关交易也开始受到审视。部分投资者担心,科技企业在芯片和数据中心上的巨额投资可能存在过度扩张,过去累积的股价涨幅也促使部分资金选择获利了结。
麦肯齐投资公司(Mackenzie Investments)首席固定收益策略师达斯汀·里德(Dustin Reid)表示:“通常只有在市场出现更明显的恐慌或危机时,我们才会看到这种幅度的变动。”
他认为,这轮市场调整明显不同寻常,AI投资过度扩张的担忧正在推动资金重新配置。
里德表示,投资者开始“落袋为安”,尤其是在年内这个时间节点,许多股票已经积累了可观的涨幅。部分资金正从股票转向美国国债以及更广泛的固定收益资产。
根据FactSet的数据,即使经历周四的股市回调,SanDisk(SNDK)股价2026年以来仍上涨约430%,美光科技(MU)股价今年以来也上涨了200%。
里德谈到这些涨幅显著的科技股时表示:“其中有太多已经实现的利润,值得投资者兑现。”
他同时指出,规模达32万亿美元的美国国债市场出现了一些空头回补迹象,这类交易可能带来额外的债券买盘。当此前看空债券的投资者开始平仓时,买入行为可能进一步放大价格上涨和收益率下跌的幅度。
科技股权重较低的防御性资产也显示出相对韧性。医疗保健、公用事业等防御性股票,以及覆盖范围更广、科技股权重较低的市场交易所交易基金(ETF),表现相对坚挺。
CFRA Research首席投资策略师萨姆·斯托瓦尔(Sam Stovall)则指出,科技股目前约占标普500指数市值的40%,因此科技板块的大幅波动可能对整个股市产生显著影响。
斯托瓦尔表示:“我认为,投资者现在正感到担忧,他们在想:这会不会就是那场即将到来的大规模市场抛售?”
这还不是衰退恐慌,但加息预期正在接受考验
尽管美债周四出现罕见的大幅反弹,分析人士并未普遍将其解读为市场已经进入全面衰退恐慌。
PGIM的蒂普将当前变化形容为一场“获利回吐交易”。他认为,投资者正在重新调整此前积累的市场头寸,但现阶段还不能据此认定市场已经开始全面定价经济衰退。
他说:“这还不是那种全面爆发的衰退恐慌。”
不过,这轮行情确实对此前的利率预期提出了挑战。此前,市场押注美联储将继续加息,并预期长期国债收益率进一步上升。如今,地缘政治风险、油价上涨和AI投资疑虑同时升温,投资者开始重新评估进一步收紧货币政策的可能性。
周四10年期美债收益率下跌19.3个基点,也凸显了当前市场对风险变化的敏感程度。根据道琼斯市场数据,在过去十年里,10年期美债收益率单日上涨或下跌达到19个基点的交易日只有15个。这一时期涵盖了2020年新冠疫情危机、2023年地区银行业危机、2025年4月的关税冲击,以及今年2月底美国和以色列对伊朗发动战争等重大事件。
蒂普表示:“在正常情况下,几个基点的波动就已经算是相当明显的变化了。”
他补充说:“而现在的波动幅度达到了那个水平的三倍。”
当前,投资者需要同时权衡两种方向相反的力量:一方面,能源价格上涨可能加剧通胀,使利率维持高位;另一方面,股市动荡和经济增长风险又可能削弱进一步加息的理由。
美债市场此次强劲反弹,说明投资者不再像此前那样笃定地押注收益率持续上升。至于这是否意味着更持久的债券牛市即将到来,仍取决于后续经济数据、能源价格变化、地缘政治局势,以及美联储的政策走向。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 从 1,000 亿到 1 万亿:SpaceX 的新赌注
Merkle 3s Capital
 《GENIUS 法案》"留口子" 银行称贷款或缩水 8500 亿美元
Conflux树图区块链
 投资机会 藏在被忽略的细节里
道说区块链
 企业回购重启:华尔街最大买家即将按下买入键?
华尔街见闻
 SpaceX 与特斯拉合并将如何重塑马斯克的 AI 帝国?
Centreless
 金色Web3.0日报 | Visa拟25亿美元收购Fireblocks
金色财经 善欧巴
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部