 Android & iPhone
Multicoin:AI时代DeFi的三道护城河 什么协议能捕获价值
金色财经
刚刚
来源:Spencer Applebaum,Multicoin Capital合伙人;编译:金色财经
五年前,要做个 DEX 或借贷(borrow/lend)协议,意味着融资 300 万美元、招五个工程师、花六个月做出一个 MVP。
如今,创始人用一个周末加 Claude Code 就能把其中大部分搭出来。让一个前沿 AI 模型去搭永续合约交易所,撮合引擎、风控引擎、交易界面、API——几乎所有你需要的东西,都能开箱即得。
AI 正在让几乎所有软件行业的竞争都变得更容易,但金融服务会成为最难被商品化的生意之一。原因在于,一家金融企业最有价值的部分,跟软件本身几乎没什么关系。建立忠实的客户群、积累庞大的资产负债表、发展专有的数据和承销能力,都需要多年去经营关系、积累业绩记录、赢得信任。AI 能让软件便宜得多,但这些事没有一件变得更容易复制。
换个说法:模型能在一顿午饭的时间写出一个借贷协议。但它没办法凭空把 100 亿美元的稳定币存款变进合约里,也没办法为一家新的互联网券商签下 2800 万客户。
我们认为这对 DeFi 是极大的利好。未来十年,数万亿美元的金融活动会迁移到链上,而 AI 会让服务这些活动的产品便宜得多。但那些让金融企业有价值、可防御的东西,并不会变得更容易复制。
Multicoin DeFi 价值捕获框架的一个新支柱
我们花了好几年思考 DeFi 的价值捕获,观点也随着市场成长而演进。早期,我们研究应用类代币如何通过工作量代币(work token)、铸造销毁均衡(burn-and-mint equilibrium, BME)等模型捕获价值。后来,我们聚焦 DeFi 的可防御性与"不可分叉的状态"(unforkable state)——逻辑是:开源代码谁都能分叉,但流动性和网络效应复制不了。再往后,我们提出:DeFi 协议只有在承担某种需要被管理的风险时,才能捕获最多的价值。这些论点都不同程度地得到了验证,而这篇文章是我们思考的下一个迭代。
先做个前提说明:我们相信 DeFi 会继续蚕食 CeFi,最终也会蚕食整个传统金融。DEX 相对 CEX 的市场份额正处于历史最高点,而且还在攀升:
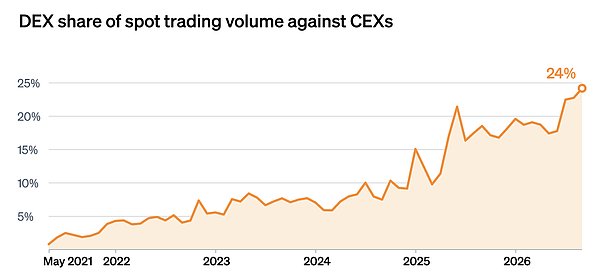
来源:The Block、DefiLlama
我们也开始看到代币化资产的真实采用——无论是国债、私人信贷还是股票。重要的是,推动增长的不只是加密原生用户。传统机构、金融科技公司、机构资管和传统券商都在链上构建产品,并把自己的客户带进来。
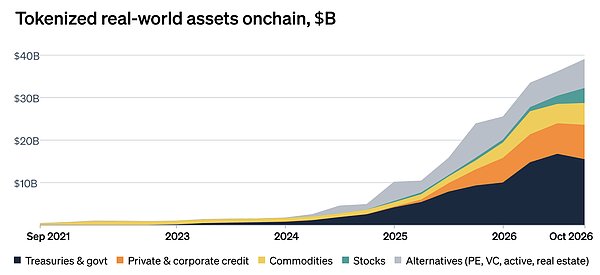
来源:rwa.xyz
问题在于:今天这批蓝筹 DeFi 协议,未必是能捕获这轮增长的那批。随着软件和数据分析变得越来越便宜,价值会流向那些掌控"软件无法创造的稀缺投入"的一方。
我们认为 DeFi 有三道主要护城河:1)分发(distribution);2)资本(capital);3)专有数据(proprietary data)。还有第四条——风险容忍度——它的作用机制不同,本质上是一个楔子(wedge),我们放到最后讲。
护城河一:分发
加密早期的一个奠基性论点是 Joel Monegro 在 2016 年写下的"胖协议"(Fat Protocols)。其观点是:互联网在应用层产生了巨大价值(Google、Facebook、Amazon 等),而区块链会把这个关系倒转过来,大部分价值会沉淀到底层协议。
但证据指向相反方向,而且这个趋势在加速。随着协议启动成本越来越低,价值会转移到拥有客户关系的一方。这门生意的本质是:它能把用户和余额路由到出价最高的场所。有时这个角色是一个应用,有时——像 Hyperliquid 那样——是一条本身就是应用的链。
我们对分发的定义很简单:关键在于控制订单流或余额的去向。但有个前提:并非所有分发都同样黏。有资金的账户(funded accounts)难以迁移,构成真正的壁垒;而单纯的一个界面,则脆弱得多。下面会展开。
交易所与其他稳定币分发方
分发体现得最清楚的地方是稳定币价值链。发行历来是门极好的生意——前提是你做到规模,且利率不接近零。Tether 和 Circle 持有美元储备、赚取利息,多数情况下不给持有者分任何收益。仅 Tether 一家,自 2021 年以来就以近乎 100% 的利润率赚了超过 200 亿美元的利息收入:
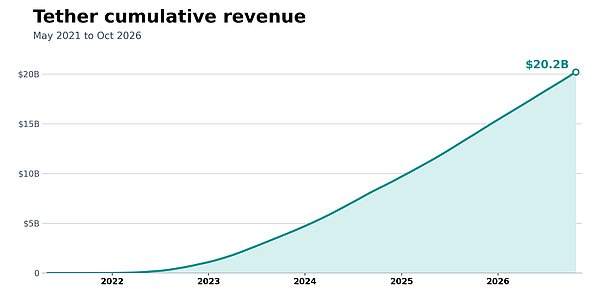
来源:DefiLlama
但看看 Hyperliquid:它平台上躺着超过 60 亿美元的 USDC 作为衍生品保证金。这些余额为 Circle 及其分发伙伴带来了可观的储备收益。某个时点,Hyperliquid 意识到自己才是这些余额存在的原因,因此拥有杠杆:如果 Circle 不愿意分享经济收益,Hyperliquid 完全可以换成一个愿意分享的稳定币,甚至理论上自建一个。
今年早些时候,Hyperliquid 通过其"对齐报价资产"(Aligned Quote Asset, AQA)框架与 Coinbase 达成了一笔交易。根据该协议,Hyperliquid 上 USDC 储备收益的约 90% 流向协议的援助基金(Assistance Fund),用于买入 HYPE,而非流向 Circle 或 Coinbase。以 55 亿美元的 USDC 计(即流向 HYPE 的那 90%),这相当于 Hyperliquid 今天一条约 1.85 亿美元的收入线。
Hyperliquid 不维护这里面的任何底层管道——无论是铸造与赎回、储备管理,还是监管牌照。它拥有分发,而这已经足够让它索取更多经济收益。
钱包与前端
钱包和前端是另一面。早期,非托管钱包在变现上很挣扎。后来它们想明白了:加密世界里最赚钱的生意是交易,于是几年前把交易做成了一等公民产品。MetaMask 对交易收取 0.875% 的费用,而 Uniswap 过去 12 个月的平均交易费是 0.13%——而且其中大部分价值流向流动性提供者(LP),而不是 Uniswap 协议本身。
简言之,钱包赚的远超执行交易的那个场所。反过来说,交易所必须吸引 LP、维护复杂的基础设施、在成交质量上竞争;MetaMask 只需要赢得并留住客户关系。如果某个 DEX 报价不好,MetaMask 可以把订单路由到别处。久而久之,一旦掌握足够多的订单流,它就能把大量订单内部化,留下更多经济收益。
这种动态也开始出现在永续合约领域。Phantom 让用户在 Hyperliquid 上交易永续,并在 Hyperliquid 4.5 个基点(bps)的费用之上再加收 5 bps。Hyperliquid 负责风控引擎、撮合和流动性,但 Phantom 只靠拥有界面和用户,就赚得更多。
不过这里有个上限。在 Hyperliquid 的开发者生态里——目前是一片新的红海——价格战已经开打,各团队在降费以提升留存。换句话说,连前端这一层也无法免于商品化。
更普遍地说,加密钱包有些脆弱,因为转换成本太低。用户可以在几分钟内把私钥或助记词导入另一个钱包,通过新界面访问同样的资金。换银行或换金融科技公司则麻烦得多:要开新账户、做 KYC、通过传统渠道搬资金、重新连接工资代发,还可能要更新其他关联服务。
金融科技公司与新式银行
以 Robinhood 为例,它有 2800 万个有资金的账户。目前 Uniswap 是 Robinhood Chain 上的主要 DEX,而 Robinhood 也乐见其成。但随着 AI 压低构建金融软件的成本,没有什么能阻止 Robinhood 自己建一个 DEX 协议并把用户导过去。以它的触达和当下最先进的编码工具,它几乎可以一夜之间做出 DeFi 里最大的 L2 DEX 之一。顺便说,我们并不是说 Robinhood 有 100% 会这么做——拥有流动性从来不是它的首要目标(不过它确实开始把大量流量导给自家的预测市场 Rothera,而不是 Kalshi)。我们只是想指出:**建协议已经不是难的那部分了。**难的是吸引用户、资本和专有数据。
你可以看到一条 DeFi 的瀑布式价值链正在形成。前端(Phantom)从交易场所那里拿走更多经济收益,而交易场所(Hyperliquid)又从稳定币发行方(Circle)那里拿走更多。在所有情形下,拥有分发的那门生意,对下层基础设施拥有定价权。
但每一层能留下多少,取决于它的用户有多容易离开。Hyperliquid 拿到了约 90% 的储备收益,而 Hyperliquid 上的前端们已经把费用竞争到低个位数 bps。
护城河二:资本
上一节的结论似乎是:无头协议(headless protocols)和后端基础设施处于劣势。是的,某些情况下确实如此。但除了分发之外还有别的护城河,其中最重要的之一就是资本。
资本是金融市场的血液。交易者需要它加杠杆,做市商需要它持续报价,借贷协议需要存款才能放贷。AI 能帮你写代码、自动化工作流,但它没法凭空造钱——而这些系统依赖的恰恰是钱。而当出事的时候(例如 Aave 的 KelpDAO 事件、MakerDAO 的黑色星期四),总得有人承担损失。
在往下讲之前,先谈谈流动性。这里存在对数级的网络效应:交易者去流动性所在的地方,流动性又跟着交易者走。Hyperliquid 的未平仓合约(open interest)是真实优势,但那笔资本属于用户,用户可以搬走。我们在 DeFi 里见过流动性从一个协议搬到另一个协议,往往由代币激励和吸血鬼攻击驱动;激励一旦枯竭,流动性往往也随之离开。
下面两种形式的资本,才真正能创造可防御的长期价值。
DeFi 主经纪商(Prime Brokerage)
主经纪商(PB)是传统金融市场中的关键参与者。它们提供杠杆、为交易融资,让对冲基金能用同一个资金池跨市场、跨策略使用资本,而不必在每个场所分别质押保证金。
这是门极其庞大的生意。全行业 PB 收入从 2020 年的约 150 亿美元增长到 2024 年的约 270 亿美元,背后是对冲基金行业的成长,以及高度依赖融资的多经理人平台型对冲基金(pod shops)。
我们认为 DeFi 里的机会可能更大。传统 PB 主要服务大型机构,因为服务小客户在运营上太贵。智能合约可以把其中大量工作自动化,并向所有人开放——从只交易 500 美元的散户,到 Millennium 旗下管理数亿美元的一个 pod。
今天,交易者通常要在 Hyperliquid、Aave、Lighter、Morpho、Variational、Kamino 上分别质押保证金。这极其资本低效,而随着代币化股票、国债、私人信贷等 RWA 上链,问题只会更严重。一个基金如果在一个场所做多代币化股票、在另一个场所做空股指永续,在风险部分对冲的情况下,本不该为两边都全额质押。
构建管理这些的软件正在变得越来越容易,难的是拥有为这些头寸融资的资产负债表、低廉的资金成本,以及避免爆仓的风险管理能力。长期看,资金成本更低的 PB 能给出更好的融资条件,吸引更多客户,再以规模换取更便宜的资金。总而言之,这门生意应该有很强的规模回报。
为 DeFi 协议的风险兜底
资本作为护城河的第二种方式,是为风险兜底。这直接承接我们上一篇关于 DeFi DAO 管理风险的文章——我们当时的论点是:与那些不管理风险的协议相比,代币与协议绑定的项目更容易被分叉走。
举例来说,Hyperliquid 的 HLP 金库通过做市和承接被清算头寸来提供流动性。存款人分享一部分利润,同时也承担损失。2025 年 3 月,HLP 在平掉一笔大额 ETH 头寸时亏损了约 400 万美元,随后的 JELLYJELLY 事件又让它暴露于更多风险。这两件事都说明了衍生品 DEX 保险基金为何如此重要。Aave 的 Umbrella 起类似作用,让用户以承担坏账风险为代价赚取收益。
任何人都可以分叉 HLP 或 Umbrella 的合约,但分叉不了里面的资本。不过要小心:这是第三方资本,如果存款人找到更好的收益就会离开。反制逻辑是,有些资本是有黏性的——代币持有者和存款人可能存在重叠。比如 HYPE 持有者可能愿意把一部分美元放在 HLP 里,让交易所更安全,从而保护自己的代币投资。
这种做法最持久的版本,是协议自有的资产负债表,由留存收益积累而成。这笔资本不会为了追逐更新的收益或积分计划而走人。
Binance 最近就展示了这种做法为何重要。10 月 29 日一次黑客攻击损失 63 亿美元后,它用 SAFU 储备加上公司自有资金(主要是后者)弥补了损失,几天内就恢复了提现,最终只有净 3% 的资产流出。现在下结论还早,但目前的解读是:市场对其资产负债表的信心,帮助它避免了一场挤兑。
随着 DeFi 进入私人信贷、代币化股票和其他 RWA,对保险和风险资本的需求会持续增长。最终结果是:真正提供并管理资本的协议,会比那些只交付软件的协议捕获多得多的价值。
护城河三:专有数据
第三条护城河是信息,但有个前提。DeFi 建立在"金融数据应当公开"这一理念之上,这对加密抵押借贷和现货交易来说运作良好。但随着更多 RWA 上链,我们会看到更多建立在非公开信息之上的生意。护城河是专有数据与"用它来做风险承销的能力"的结合。
信贷策展人(Credit Curators)
借贷是最先显现的地方。Morpho、Kamino、Euler 等平台上的策展人代表存款人的资本做风险评估,规模已达 95 亿美元:
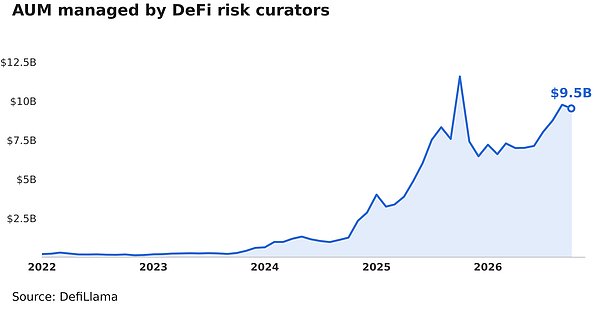
来源:DefiLlama
这些策展人在金库智能合约中被授予有限的控制权:调整资金分配到哪些借贷市场、设定风险参数、监控抵押品头寸。尽管他们合计管理 95 亿美元,产生的收入却极少——尤其相较于拥有更大自由度和责任的传统资管机构。事实上,很多根本不收费。按 AUM 计最大的 DeFi 风险策展人 Steakhouse Financial,费率是 22 bps,策展人平均为 19 bps。
部分原因是当前 DeFi 的风险调整后收益并不吸引人(可能部分因为大量闲置资本滞留在 Aave)。部分原因是 Morpho 和 Kamino 把金库层商品化了,并横在策展人和存款人之间——这又回到了我们的分发论点。
但更大的问题是,策展人们用的基本上是同一套数据。如果你是在拿 ETH 或 BTC 做抵押放贷,价格、清算规则、抵押品全都是公开的。AI 让风险建模变得容易复制,策展人只能在判断力(例如风险承担,很多其实是算法预设的)和业绩记录上竞争。在足够长的时间维度上,这必然会挤压费率。
对比一下 OnRe 这样的协议。它是一家链上再保险公司,从投资者那里募集资本,用于承销现实世界的保险风险。为此,它需要历史理赔数据、损失概率、以及保险合同本身。更别说还需要懂这些数据的人。这些东西没有一样在区块浏览器上,一个拿不到再保险账簿的前沿模型,再聪明也承销不了。
这就是为什么 OnRe 能收 75 bps 的管理费外加 20% 的收益分成。按当前回报率算,年化大约 3%,是 DeFi 风险策展人平均值的 16 倍。
这是不同的生意、不同的风险,其中一部分费率溢价反映的是流动性不足和潜在损失。但这恰恰是重点:拥有专有数据、承销专业能力和关系的生意,可以收得明显更高。**如果你和别人拥有同样的数据和工具,你大概最终会变成一个商品。**
这对价值捕获意味着什么
这个框架下最自然的问题是:如果 DeFi 长期显著增长,谁最有条件捕获价值?有些群体将受益,另一些则更难变现。
L1 与 L2
一个略偏悲观的解读是:L1、L2 这类基础设施代币处境艰难。原因是,区块链过去曾为新 DeFi 应用提供三条护城河中的两条:分发和资本。
历史上,区块链确实有分发——DeFi 用户把资产留在他们最活跃的那条链上。在以太坊上构建,你就拥有以太坊用户;在 Solana 上构建,你就拥有 Solana 用户。如果你要从零开始做 Uniswap、Compound、Aave、Kamino 或 MakerDAO,这一点极其重要:你没有既有客户、没有资产、没有金融关系,因此进入一个用户已经聚集的生态,启动会容易得多。
但现在,互操作性的改善正在侵蚀这一点。今天,一个 fomo 用户通过自己的 App 进来,就能交易任何链上的任何资产,甚至不需要意识到链的存在。而且越来越多的新用户会通过 Revolut、Nubank、Robinhood 这类金融科技公司进入 DeFi——它们已有数千万客户,且不需要用户先有充值的钱包。
L1 还通过生态财富效应提供资本。随着 SOL 和 ETH 价格上涨,用户有更多钱投到链上应用里。再往下,资本之所以留下,是因为跨链桥很痛苦、用户也倾向于站队。然而现在跨链更容易了,资本通过稳定币、代币化资产、机构渠道进来,新协议对任何单一代币财富效应的依赖都降低了。RWA 发行方也希望在每条链上都发——Securitize、Superstate、Ondo 等已经这么做了。
数据方面,从来就没有多少护城河。几乎所有链上金融信息都是公开的,所以链和应用从来没有多少专有数据可守。
AI 还在吃掉区块链另一个历史优势:开发者生态。以太坊相对于 Solana、Aptos 等较新链的最大优势之一,是成熟的工具链、经过审计的库和各类集成。但 AI 让应用在不同 VM 之间移植变得更容易,这个优势也就没那么重要了。
更广泛地说,通用型公链正在失去分发和资本上的优势,而它们本来就没多少数据护城河。于是它们主要只能在执行和结算上竞争——那里区块空间充裕,费用持续下降。
但这并不意味着公链没有价值。正如 Tushar 在几年前一次峰会演讲中所阐述的,L1 代币同时是资本资产、商品资产和价值储存资产。如果 Solana 最终每天处理 10 亿笔支付、每笔一美分,那就是每年 36.5 亿美元的手续费。而如下图,交易量仍在增长:
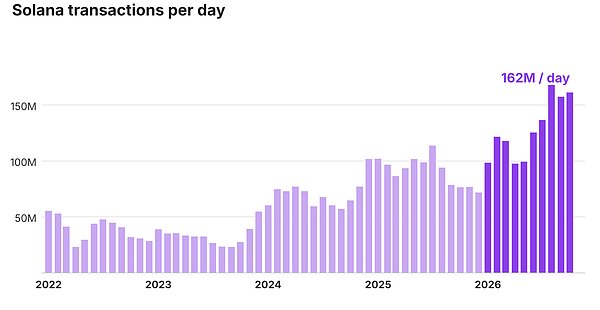
来源:Blockworks Research
结论是:它们之所以有价值,理由可能和投资者最初设想的很不一样。
应用与协议
对应用而言,捕获最多价值的生意,将至少拥有三条护城河之一:通过难以迁移的直接客户关系实现的分发(如 Robinhood 或 Hyperliquid);通过能吸收损失的资产负债表实现的资本;通过能为别人无法承销的风险做承销而实现的信息。无论模型变得多强,这三者都比软件本身难复制得多。
我们认为价值最终以股权还是代币形式承接并不重要,我们的看法是两者都会有。近期的 SEC 指引和规则提案,已经为代币捕获价值画出了合规路径,我们完全打算投资这些机会。真正重要的是:一门生意(无论代币还是股权)是否掌控着某种稀缺之物,是否因此拥有定价权,以及能否把它转化为投资者回报——无论用的是什么工具。
随着更多金融活动上链,有护城河的协议与只有软件的协议之间的差距会拉大。作为这个领域最大的投资者之一,我们花了大量时间判断技术栈里哪些项目拥有这些护城河、并且能守住它们。
这不就是全都利好在位者吗?
根据上面所有论述,一个合理的结论是:在位者赢。Robinhood 有客户,高盛拥有的资本比任何 DeFi PB 可能拥有的都多,穆迪有数据和牌照。如果软件正在变免费、而护城河才是昂贵的那部分,那已经拥有这些护城河的公司理应占优。
但初创公司仍有一项优势:它们愿意承担在位者不愿承担的风险。这里 AI 是双向的。让 Robinhood 一个周末做出 DEX 的工具,同样也让一个三人的初创团队做得到。随着做出一个可信产品的成本下降,初创公司真正的机会在于**去攻打在位者不愿意涉足的市场和客户**。
这里其实已经有一些很有说服力的案例。
Ethena 围绕 delta 中性对冲构建了一个合成美元产品——这个策略传统机构显然懂(基差交易),但它们不愿意或无法把它带到加密交易所。如今它已做到 54 亿美元 AUM。
Pump.fun 和 fomo 凭空出现,在一个全新的资产类别(meme 币)里创造了全新的交易体验,并围绕这个楔子建立了大量分发。它们现在是这一轮周期最成功的案例之一。
Hyperliquid 进入一个由 Binance、Bybit、OKX 主导的衍生品市场,并迅速抢下份额。它还为 OpenAI、Anthropic 这类 pre-IPO 公司上永续合约——传统交易所不会这么做。这些市场带来了新的交易者和流动性,从 SpaceX IPO 当天 Hyperliquid 上新建钱包的数量就能看出来:
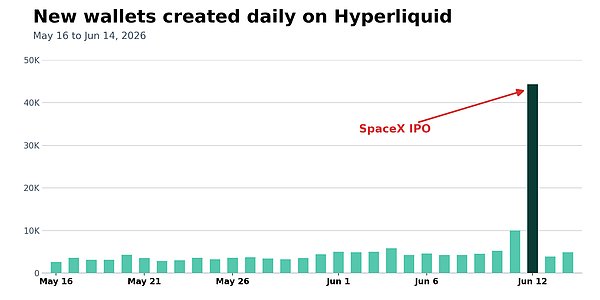
来源:HyperTracker
资本方面,Project 0 为传统 PB 不肯接受的 DeFi 抵押品提供融资。专有数据方面,USD.ai 可以做以 GPU 为抵押的贷款——这是一个银行几乎没有经验的资产类别。
共同点是:这些生意都在攻打在位者尚未服务的市场,原因可能是监管、运营复杂度、声誉风险,或者仅仅是因为这个机会看起来太小。这样的空隙永远存在,让初创公司可以不对称地竞争——这在加密史上反复出现,我们预计还会继续出现。
这正是 AI 与 DeFi 结合如此有吸引力的原因:AI 大幅降低了构建金融产品的成本,而 DeFi 让初创公司无需重建整个金融技术栈,就能触达客户、获得资本。
当然,风险容忍度本身不是一条持久的护城河。监管会跟上,市场一旦被验证在位者就会跟进(参见 BTC 现货市场)。但初创公司不需要在第一天就有护城河。它们只需要一个在位者不愿追逐的入口,以及足够的时间把它转化为一条(或多条)上述三种护城河,然后就能开始复利增长。
总结
我们相信未来十年会有数万亿美元的金融活动迁移到链上,而 AI 会让构建服务这些活动的产品变得前所未有地容易。
但当软件正在被商品化的同时,那些让金融企业有价值的东西并没有。客户、资本和专有数据依然难以获取,掌控它们的企业将拥有定价权。
这就是我们对下一代 DeFi 公司如此看好的原因。随着 AI 开发工具的普及,初创公司现在可以比以往更快、更便宜地与在位者竞争。一旦新公司建成其中一条护城河,它就能创造一个极其持久的生意。
最终,代码可以被分叉,可以被最新最强的 AI 模型生成。但上面这些护城河,你没法靠生成得到——而机会正在那里。
 3

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 巨鲸拥抱ETF背后:加密世界的安全焦虑正在蔓延
PANews
 比特币究竟怎么了 涨不动跌不破?
区块链骑士
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部