 Android & iPhone
a16z crypto:催生更多新市场 链上永续合约交易的可能性
金色财经
刚刚
作者:Robbie Petersen,a16z合伙人;来源:a16z crypto;编译:Shaw,金色财经
在金融发展史的大部分时间里,新市场的供给,而非市场需求,才是瓶颈。区块链消除了这一瓶颈。我相信这将催生大量全新市场。
市场是转移风险的机制。每一笔交易,本质上就是交易对手双方约定以某个价格转移一部分风险敞口。从理论层面,风险可以拆解为两个独立维度:
标的单元(unit):底层风险敞口(例如企业现金流、一桶原油、选举结果、借款人信用、GPU 机时)
交易工具(instrument):转移该敞口的载体(例如现货、定期期货、永续合约、期权、事件合约)
整部金融史,几乎都是在单一维度上缓慢迭代创新的历程。谷物现货市场延续数千年之后,芝加哥才在 1865 年推出谷物期货。1971 年汇率进入浮动制,1972 年外汇期货随之诞生。股票期权以交易商定制场外合约的形式存在了数百年,直到 1973 年,芝加哥期权交易所(CBOE)与布莱克 - 斯科尔斯模型问世,股票期权才形成挂牌交易市场。ETF 则迟至 1993 年才出现。
全新类型的风险标的则更为稀缺。利率直到 1981 年才实现大规模可交易;违约风险要等到 1994 年信用违约互换(CDS)诞生;波动率要等到 2004 年 VIX 衍生品落地;事件结果直到近年,才借助预测市场形成真正意义上的交易市场。
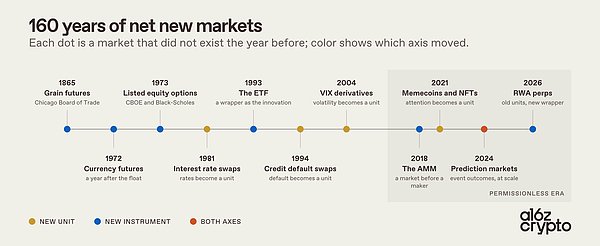
可以说,这类市场的需求从来都不是问题。早在芝加哥期货交易所(CBOT)诞生之前,农民就有对冲收成风险的需求;在信用违约互换(CDS)问世前,债权人就希望转移违约风险。阻碍市场发展的始终是市场供给能力。回顾历史,有两大因素一直限制供给:
上市审核委员会与法律框架
地域割裂
区块链同时消除了这两大障碍。它实现无需许可发行,并且可以全球触达。在我看来,这就是区块链最纯粹的杀手级应用:区块链是第一项能让市场供给追上全球潜在需求的技术。
这一论点同样有实证支撑。加密领域几乎所有具有品类开创意义的成果,都源自这一杀手级应用。从永续合约、现货去中心化交易所、预测市场、借贷市场,到迷因币、NFT、实物资产代币化,价值都流向了那些掌控链上新市场发行权与/或交易环节的主体。
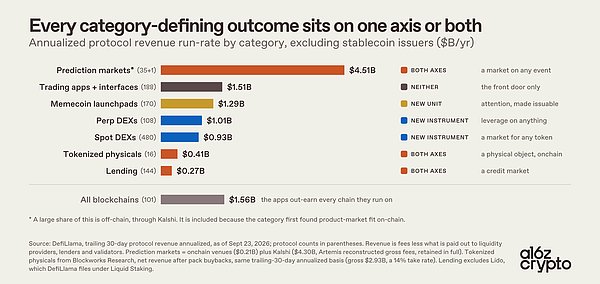
上述每一类赛道,都以无需许可的方式创造出全新风险标的单元,或是开创了转移这类风险的全新机制。
在标的单元层面,加密体系构建出许多此前几乎没有金融载体的风险敞口。可追溯至爱荷华电子市场的预测市场,在链上实现了产品市场契合并爆发式扩张,将各类离散事件 —— 大选、美联储决议、法院裁决 —— 转化为可交易标的。点对点借贷市场,把个体信用关系变成具备实时连续报价的交易品。IPO 前股权市场,则把原本仅限少数二级经纪商参与的风险敞口,转变为用户可以大额交易、持仓的资产。即便是迷因币与 NFT,也将注意力流量、文化热度这类抽象风险单元,转化为清晰可交易的市场。
除此之外,加密领域也创造并规模化落地了转移风险标的的创新机制。自动做市商(AMM),使得市场在做市商愿意报价之前就能够成立。永续合约最早于 1993 年被提出,最终在链上实现产品市场契合:它把带有到期日、分散割裂的各类敞口,整合为一份依靠资金费率维持平衡的合约。二元合约将事件结果转化为 “非 1 美元即归零” 的可交易市场。资金池模式借贷以共享资金池与资金利用率曲线,替代双边一对一贷款。绑定曲线(Bonding curves)把资产发行与价格发现合二为一,资产从第一位买家起就拥有可交易市场。
无需许可发行也会催生大量无效噪音,这是取消上市筛选机制所要付出的代价。关键不在于每一个新市场都是优质市场;核心在于由市场本身、而非审核委员会,作为优胜劣汰的自选择机制。
永续合约是最好的佐证
没有什么案例比永续合约更能清晰印证这一论点,而链上非加密品类交易量近期的崛起,就是最有力的证据。
永续合约属于合成资产,因此上市约束简化为两项:可靠的预言机,以及愿意对手盘交易的两方。只要满足这两个条件,几乎任何事物都可以建立带杠杆的交易市场。从这个意义上说,永续合约是人类有史以来最高效的协作机制之一。
同理,Hyperliquid 是目前最接近全球金融协作平台的基础设施。HIP-3 与 HIP-4 提案允许用户自主发行衍生品、接入平台全球前端界面并实现商业化盈利。降低新建市场的摩擦,将催生更多市场,再由真实需求自然筛选出优胜者。
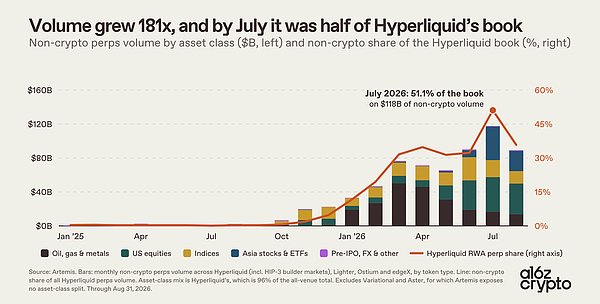
加密领域增长最快的市场之一(并且正逐步成为整个金融行业增长最快的市场之一),是以无需许可方式在链上发行、面向全球流通,这并非巧合。7 月,链上现实世界资产(RWA)永续合约交易量年化规模达到 1.4 万亿美元,占 Hyperliquid 订单簿总规模的一半。从理论层面看,本质就是已存在的各类风险标的 —— 股票、原油、存储芯片个股 —— 通过无需许可的形式,搭配上全新的风险转移工具。这种组合重构,最终带来交易量的爆发式增长。
同时可以观察到,每个季度都会有一类全新市场成为交易主力。2025 年第四季度是美股与大宗商品;2026 年上半年为原油、天然气与金属;而最近则是半导体与存储芯片个股。这再次印证核心论点:如今全新交易市场的供给,已经可以跟上全球在每个季度想要交易的任何标的。
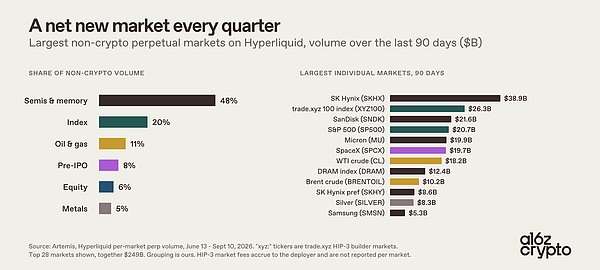
但更深层的衍生影响在于:无需许可的全天候交易,正在推动链上成为权威的价格发现阵地。在今年原油冲击行情期间,芝商所(CME)休市时,西德克萨斯中质原油(WTI)在 trade.xyz 完成价格发现,该平台彼时已是全球流动性最好的市场之一。同样,Cerebras 与 SpaceX 的 IPO 前股权市场对 IPO 估值的预判,比投行更为精准;其 IPO 前永续合约最后一小时的价格,和标的实际开盘价仅有微小差值。
市场正在不断印证,传统市场的结构性短板 —— 无法 24 小时交易、地域准入限制、IPO 前标的投资门槛、保证金体系相互割裂 —— 将成为链上市场长期的突破口。
***
市场的本质是转移风险标的。纵观整个金融发展史,市场长期受制于地域限制、上市审核委员会以及法律框架。如今这些约束已然消失。链上市场可覆盖的交易标的,并非仅限于当前已存在的资产;而是任何人、任何智能代理,在全球任何地点想要交易的任意风险敞口。
这预示着链上新市场将持续爆发。一方面,是用全新工具交易传统风险:大宗商品、外汇永续合约、指数、全天候股票敞口。另一方面,则是全新的风险标的本身:算力期货、CPI 这类宏观指标永续合约,以及音乐、社会热点、体育赛事,只要能够接入预言机、存在多空对手盘,就可以形成市场。创造这类市场的应用与协议,以及承载交易的平台,将捕获这部分价值。
 1

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 中期选举前先跌、选后再涨?70多年美股数据揭示一条反常规律
区块律动BlockBeats
 以太坊上的 AI 集群实验:IMD 的销毁机制是如何运转起来的?
Foresight News

-
 自掏腰包35万 链上侦探卧底洗钱链
大漂亮加密观察
 硅谷大厂命令员工:少用Claude
Bitpush
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部