 Android & iPhone
链上永续合约:设计取舍与增长催化剂的演变
金色精选
刚刚
作者:Noveleader 来源:Castle Labs 翻译:善欧巴,金色财经
本文节选自我们的研究报告《Mapping the Perpetual Trading Ecosystem:对永续合约交易场所在设计、GTM 与微观结构上的对比分析》。报告重点梳理了永续合约生态,包括关键增长引擎、协议所依托的架构,以及它们采用的 GTM 策略。
在多数主流交易所,永续合约交易量是现货的 4.7 倍,过去 30 天占加密总交易量的 82% 以上。
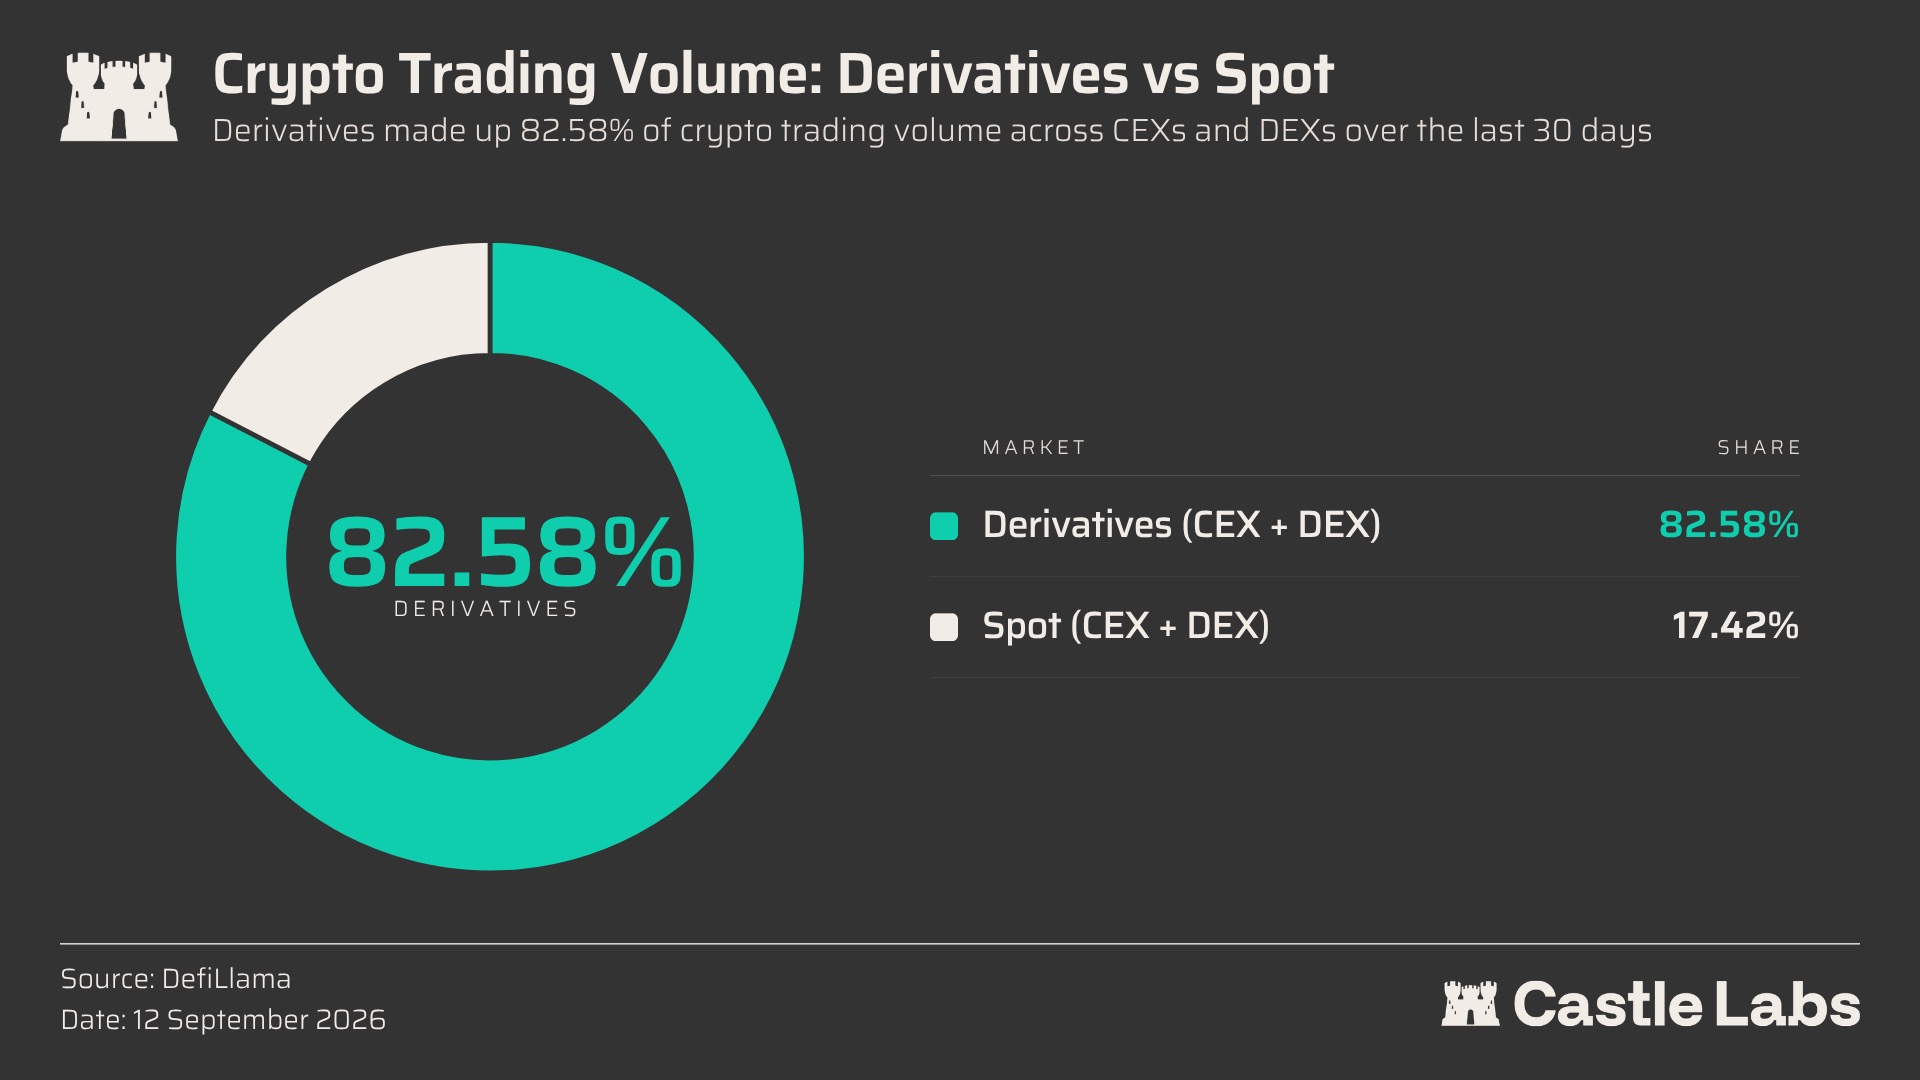
永续合约已成为这个行业最重要的产品之一,因为它让用户无需持有标的资产,就能持续获得(带杠杆的)价格敞口。
对于 BTC、ETH 这类高流动性加密资产,永续合约交易本就威力十足;如今越来越多资产类别开始在链上交易,这种威力更甚。
大部分永续合约交易仍发生在中心化交易所(CEX),过去 30 天成交超 4.56 万亿美元,而去中心化交易所(DEX)仅为 6145 亿美元。这一差距甚至比现货更大——DEX 的交易结构中现货占比更高。
本文我们将深入探讨链上永续合约,为理解这一赛道的整体增长提供更多背景。
早期的永续合约版图由 dYdX、GMX 等玩家主导。
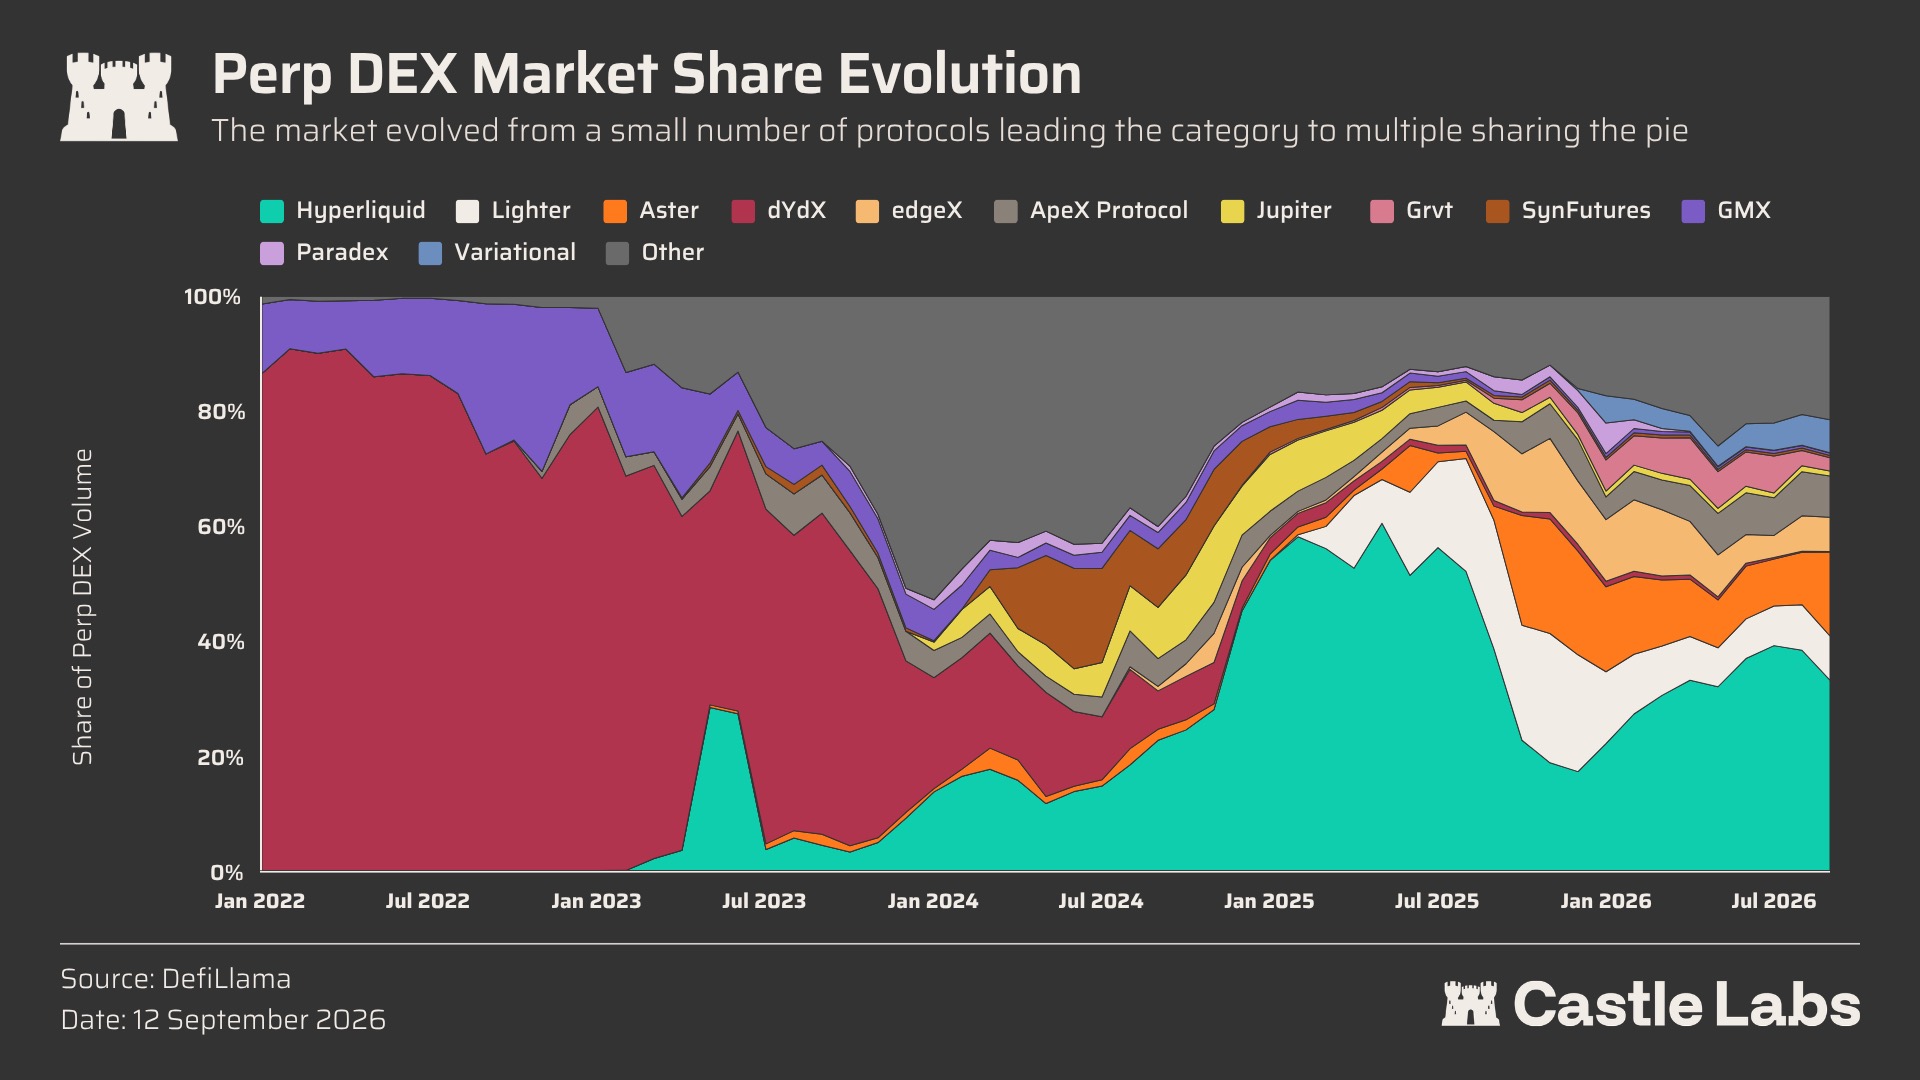
每个产品都有鲜明的特点,这些特点沿用至今,只是有所调整。
dYdX 基于 Cosmos SDK 构建,是最早意识到垂直化价值、并采用 CLOB(中央限价订单簿)做成应用链的协议之一。
dYdX 从 StarkEx 迁移到自建的 Cosmos 应用链。从战略上看,这对团队是合理的:应用链带来更强的掌控力、更高的去中心化程度和主权基础设施。但对交易者而言,这增加了跨链桥、资金和入金流程上的摩擦。如今跨链迁移看似理所当然,但在当时并非如此。
此外,向应用链的迁移也伴随着技术挑战,包括宕机、验证者延迟等。去中心化治理拖慢了产品迭代速度,并做出了一些侵蚀社区信任的决定,比如在持有人仍有流动性和资产的情况下关停代币跨链桥。
GMX V1 则开创了 GLP 模式:一篮子动态平衡的资产(如 ETH、BTC 和稳定币),充当平台上开仓交易的对手方。
GLP 是早期启动永续合约流动性的不错答案,但并不是一个干净、可持续的长期市场结构。它汇聚资产,让 LP 充当交易者的对手方,并向 LP 支付费用;代价是 LP 吸收交易者的盈亏、资产敞口和库存失衡。
简言之,GLP 模式难以规模化,且把过多风险打包进单一产品。每新增一个市场都会给同一份流动性池增加风险,因此未平仓量上限、费用、预言机设计和池子构成都限制了长尾扩张。GLP 从来不是为长尾资产设计的,它只适用于主流币和大市值币。这也因资本效率低下而压制了可提供资产的需求——随着竞争加剧,需求可能进一步下降。
GLP V1 还在 2025 年因重入攻击遭到 4000 万美元黑客攻击,进一步削弱了存款人的信任。
GMX 最终也从 GLP 转向 V2 和 GLV 模型,带来了更大的灵活性和资本效率。受制于固有设计,池子模式在推出新市场和横向扩张方面不如订单簿模式灵活。
尽管如此,仍有其他项目改造并沿用了这一模式:Hyperliquid 的 Hyperliquidity Provider(HLP),以及 Variational 的 Omni Liquidity Provider(OLP)。
永续合约的潜在市场一直很大。但早期模式无法规模化流动性,因而难以与 CEX 竞争,多数用户仍在 CEX 交易永续合约。
这一局面至今仍未改变,但 DEX 上永续合约的占比已从 2024 年的 4% 升至 13% 以上。
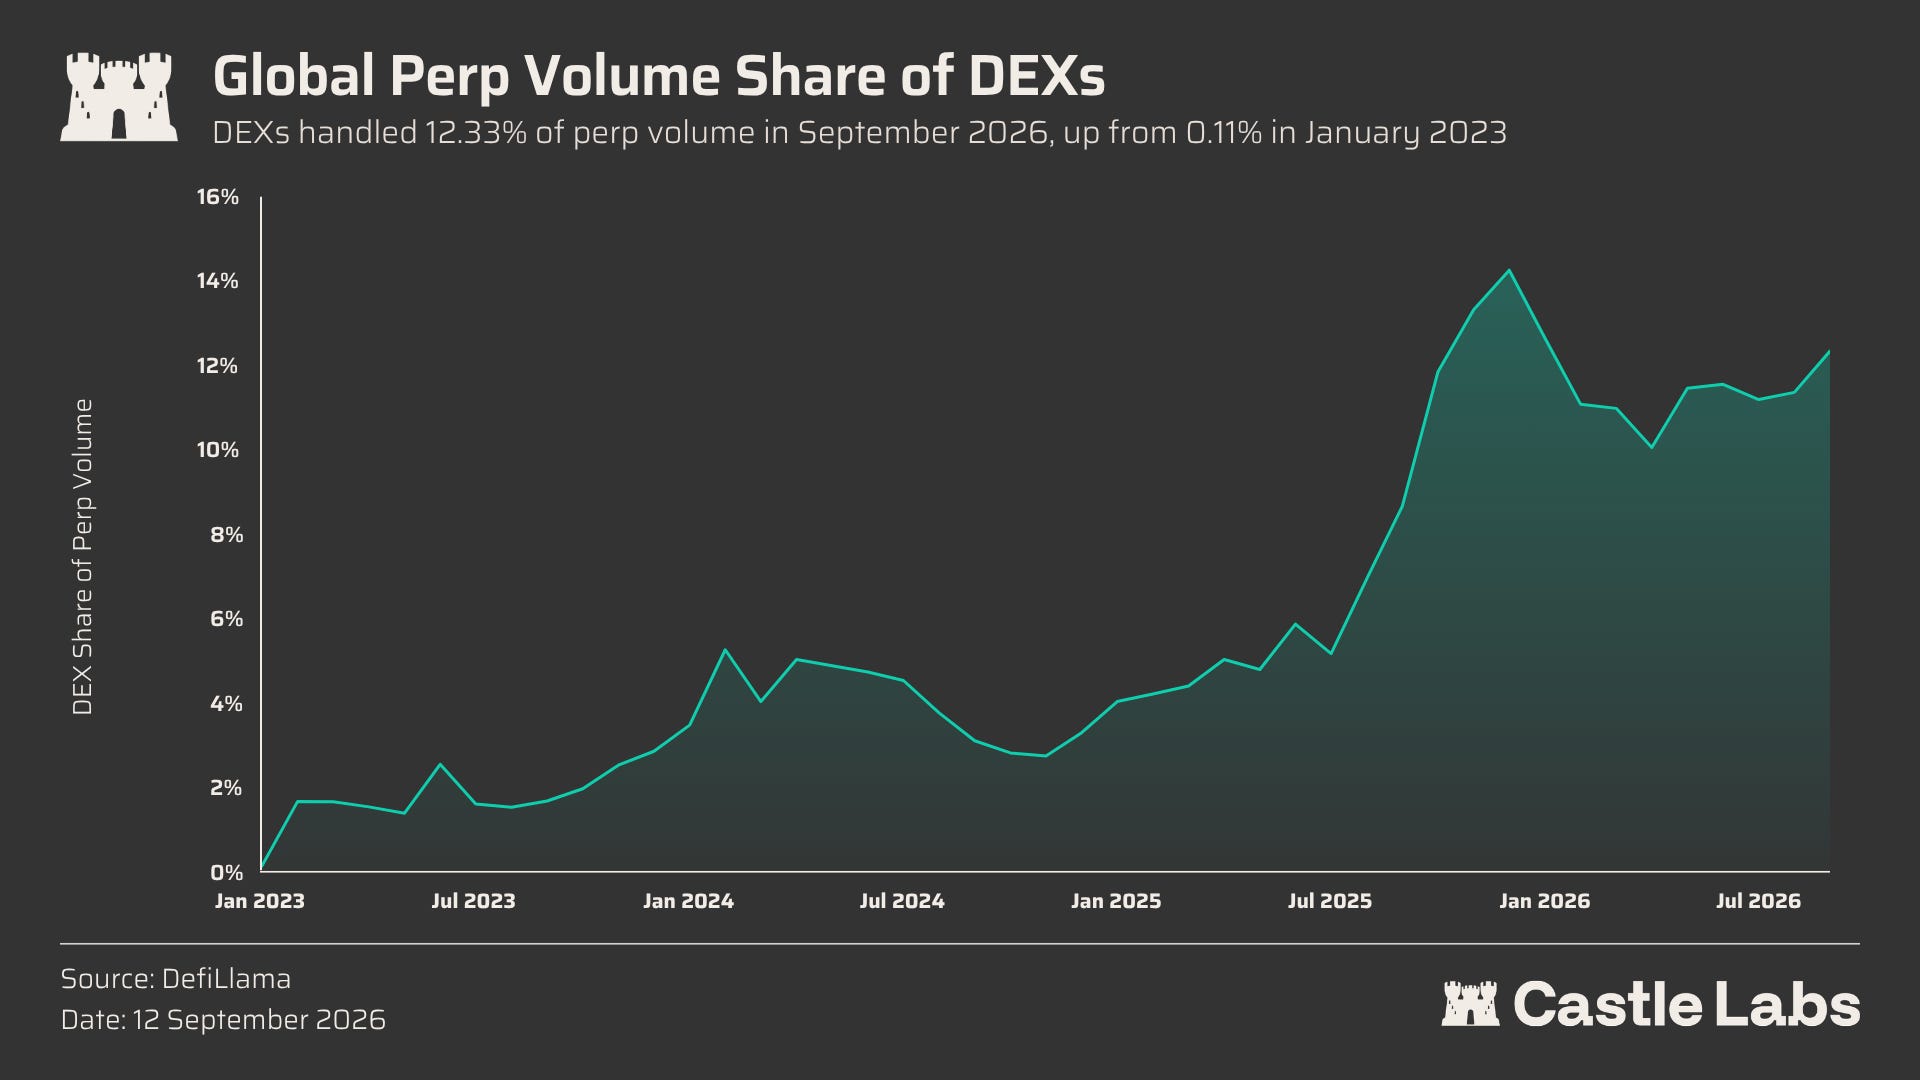
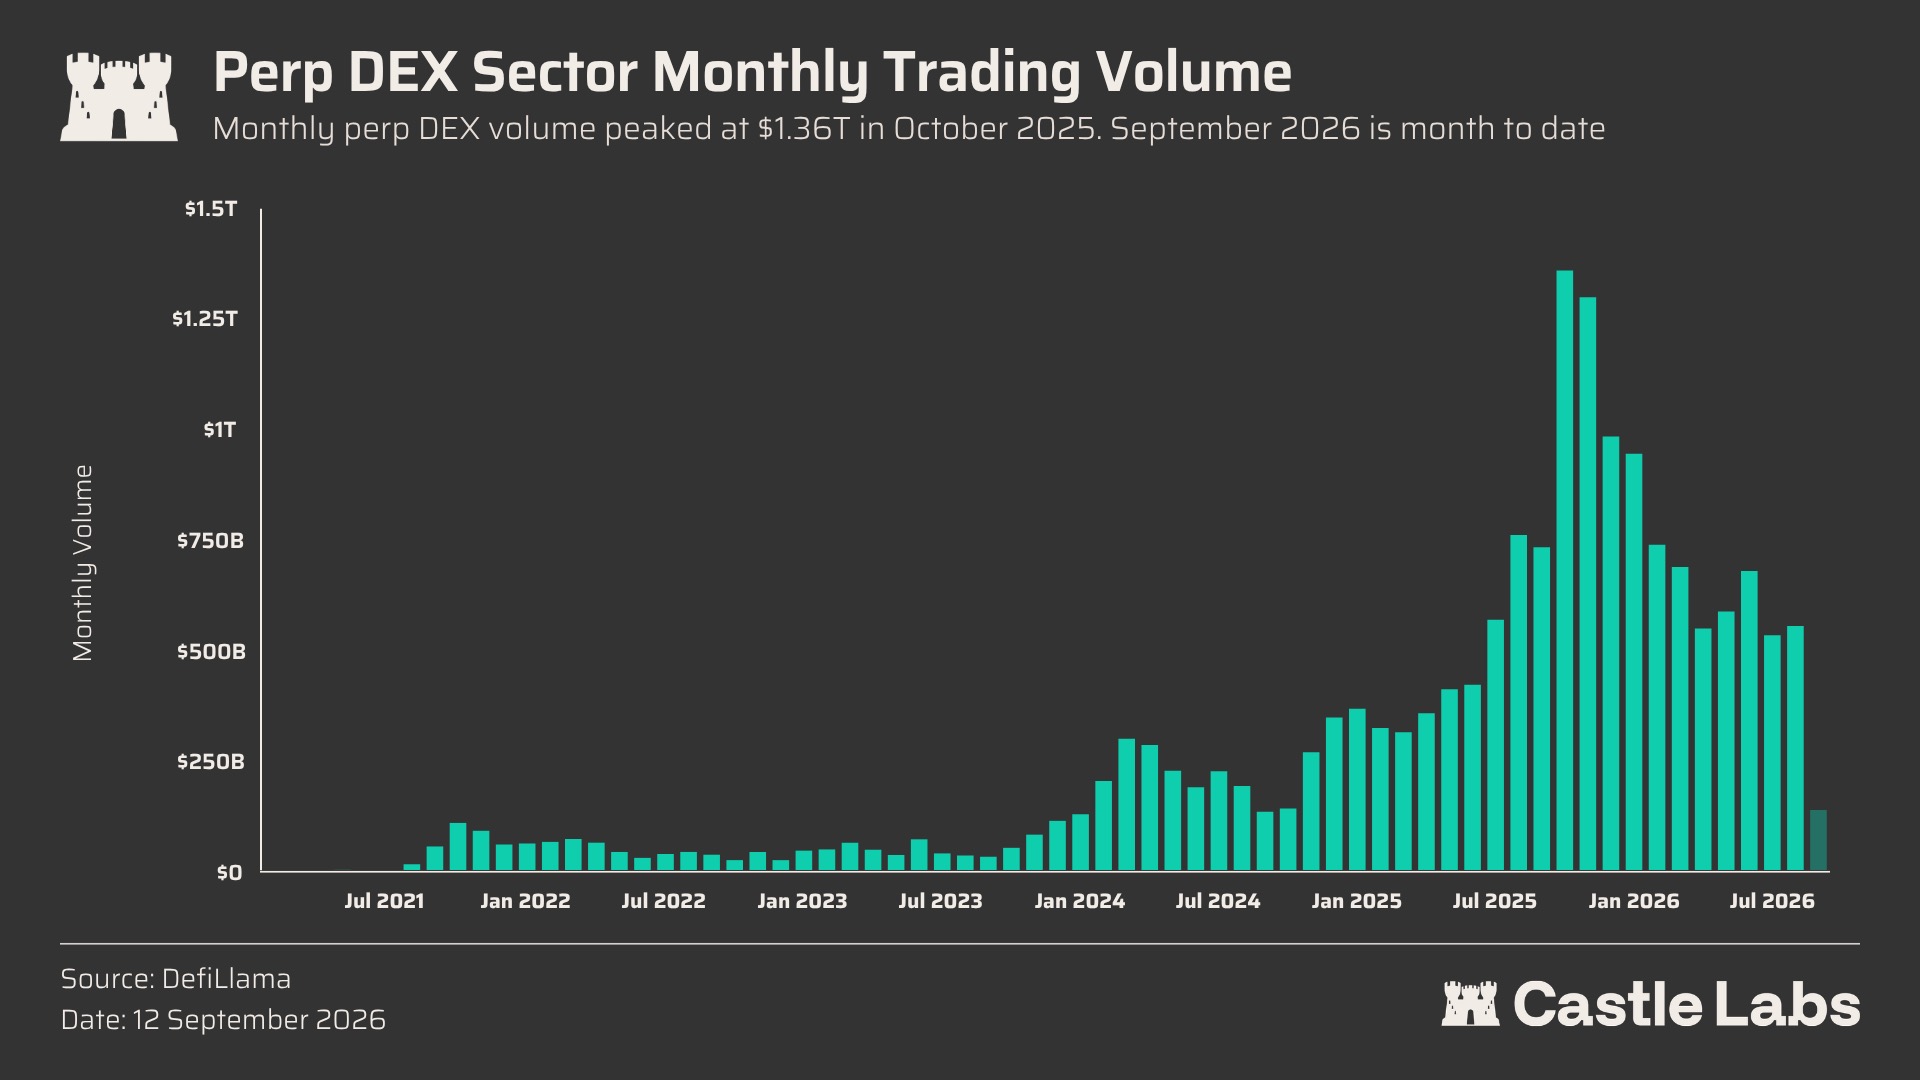
迄今的峰值出现在 2025 年 12 月,当时 DEX 永续合约占比一度超过 14.25%。
这个高层级视角只能说明一半的故事,甚至可能让人失望。但深入拆解永续合约,可以看到持续的增长,尤其是在 2025 年。
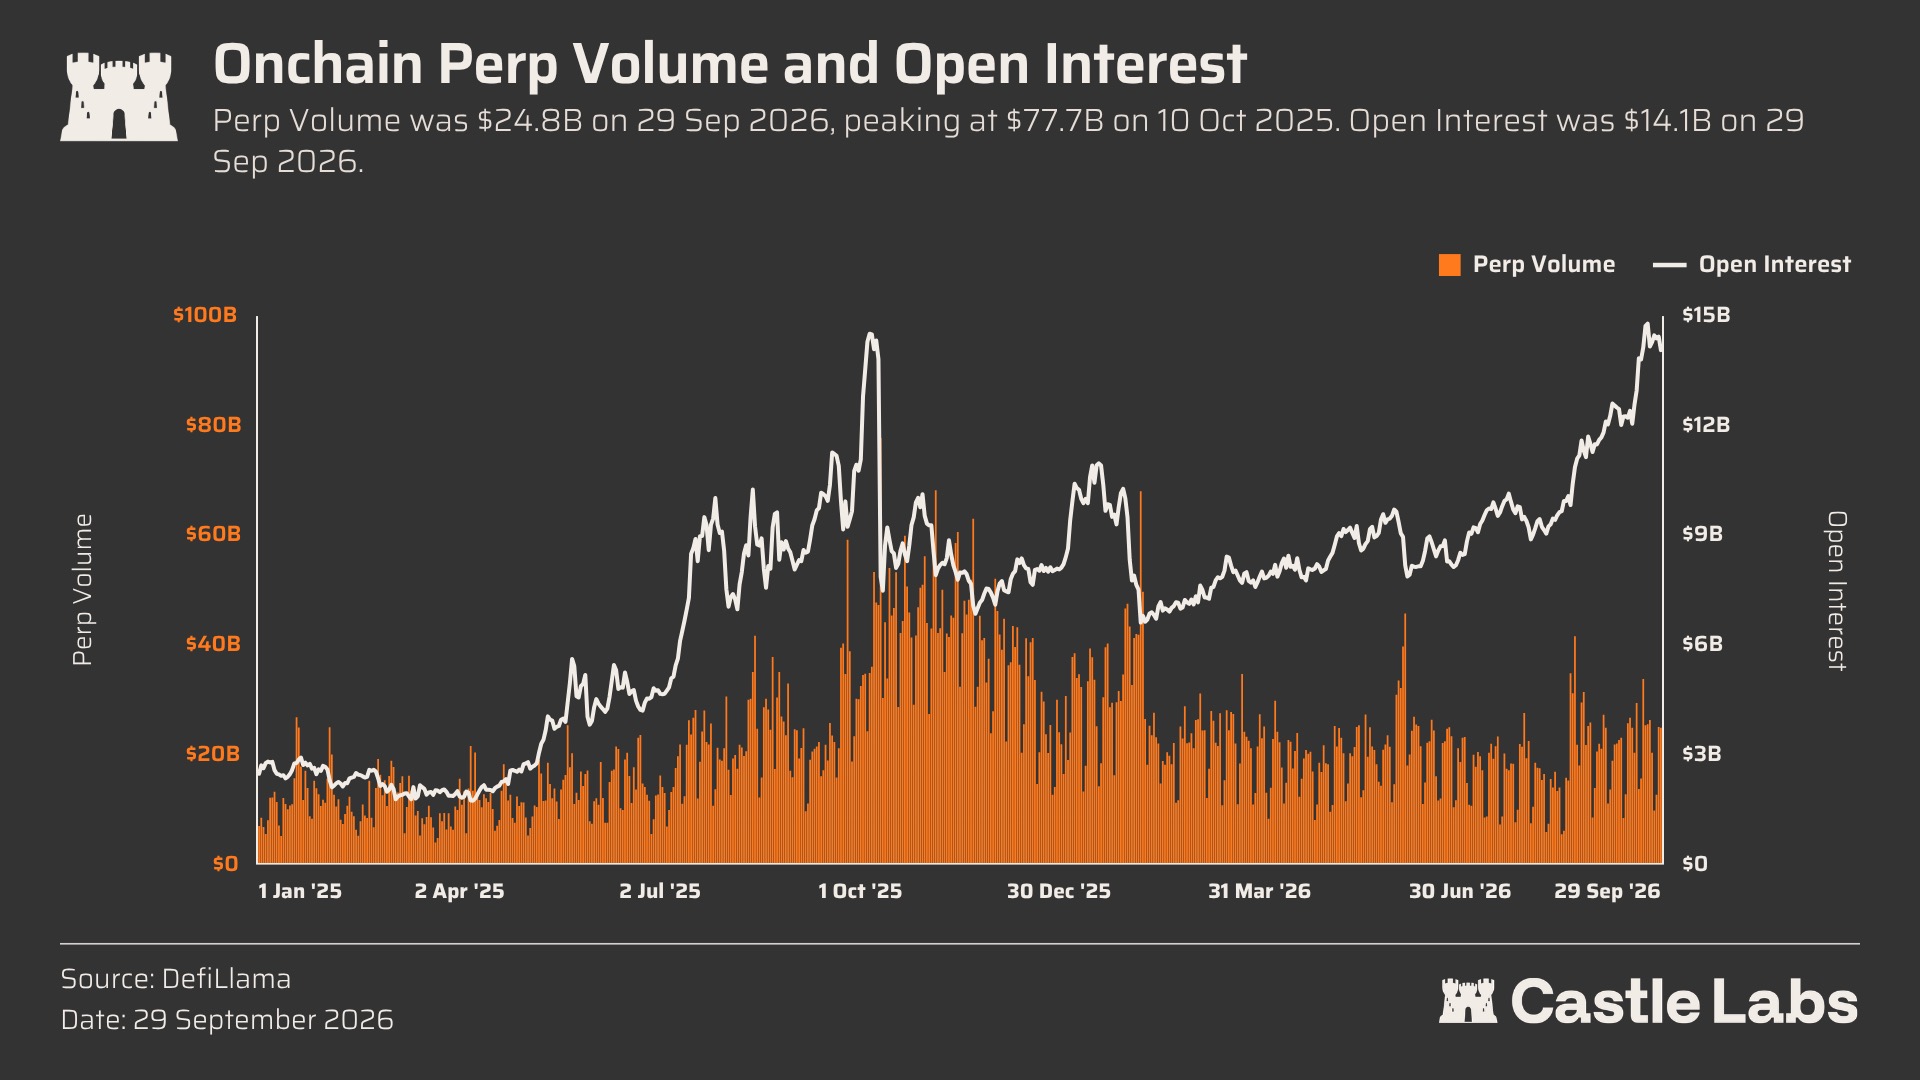
尽管有多重催化剂驱动,上图显示交易量在 2024 年底开始回升,恰逢 Hyperliquid 上线并取得成功——我们将在下一节详细展开。
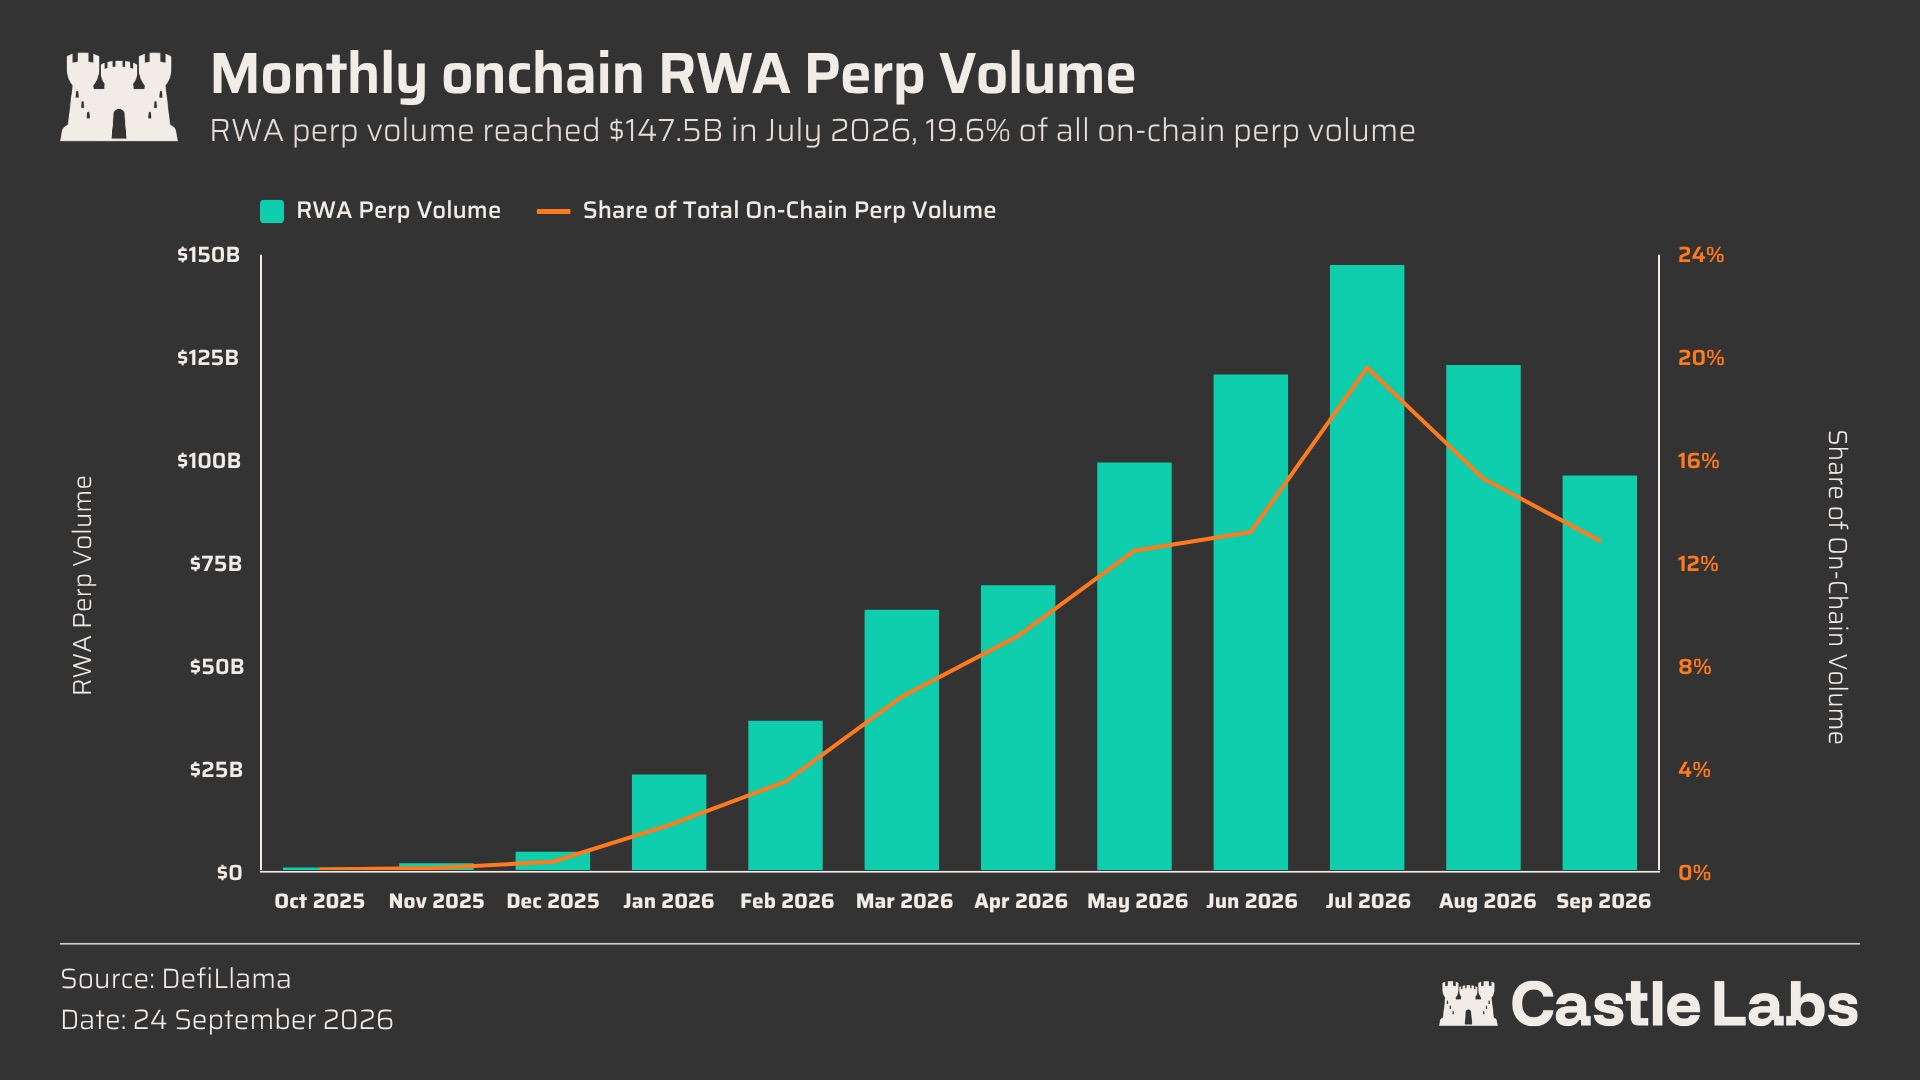
而 2026 年的最新一波激增,则可归因于 RWA 资产的崛起(如今可通过永续合约交易),以及众多新交易所涌现,如 Lighter、Variational、Extended、Entropy 等,还有本报告提到的更多项目。事实上,Hyperliquid 之后已有超过 261 家永续合约 DEX 上线。
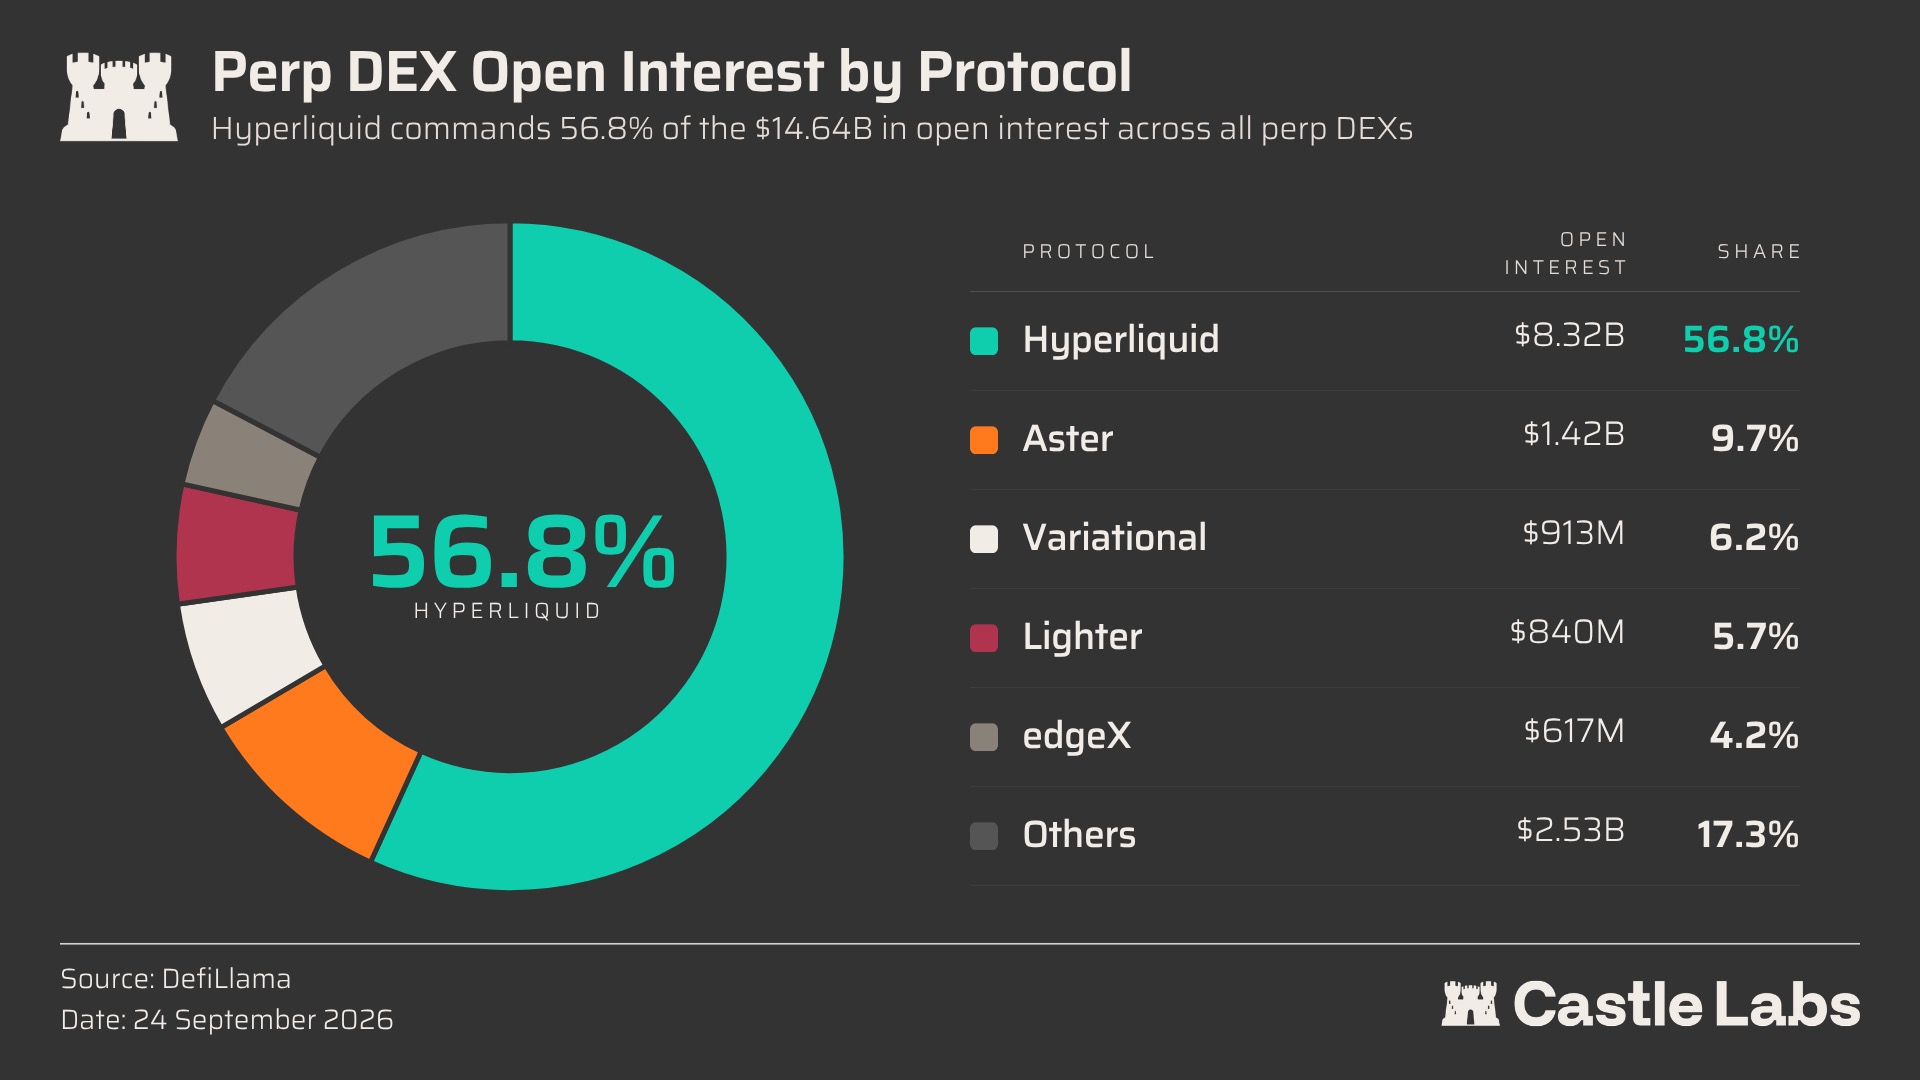
目前,Hyperliquid 仍以绝对优势领跑永续合约 DEX 市场份额,未平仓量占比超过 56%,其后是 Aster(9.7%)、Variational(6.2%)和 Lighter(5.7%)。
我们前面提到,这一版图最初由 dYdX 主导,随后是 GMX。自 Hyperliquid 上线以来,它一直领跑市场份额,仅在 2025 年 11 月短暂被 Lighter 反超。
2025 年底仍是月度永续合约交易量的峰值,2026 年全年处于降温状态。
王座更迭反映了永续合约版图更广泛的转变,尤其是在上线和支持 RWA 资产方面。
Hyperliquid 最具辨识度、也让它出圈的一点,是 Tradexyz 在上线此前无法在链上交易的资产、并让其实现 24/7 交易上所扮演的角色;巅峰时期,这部分贡献了平台 50% 的交易量。
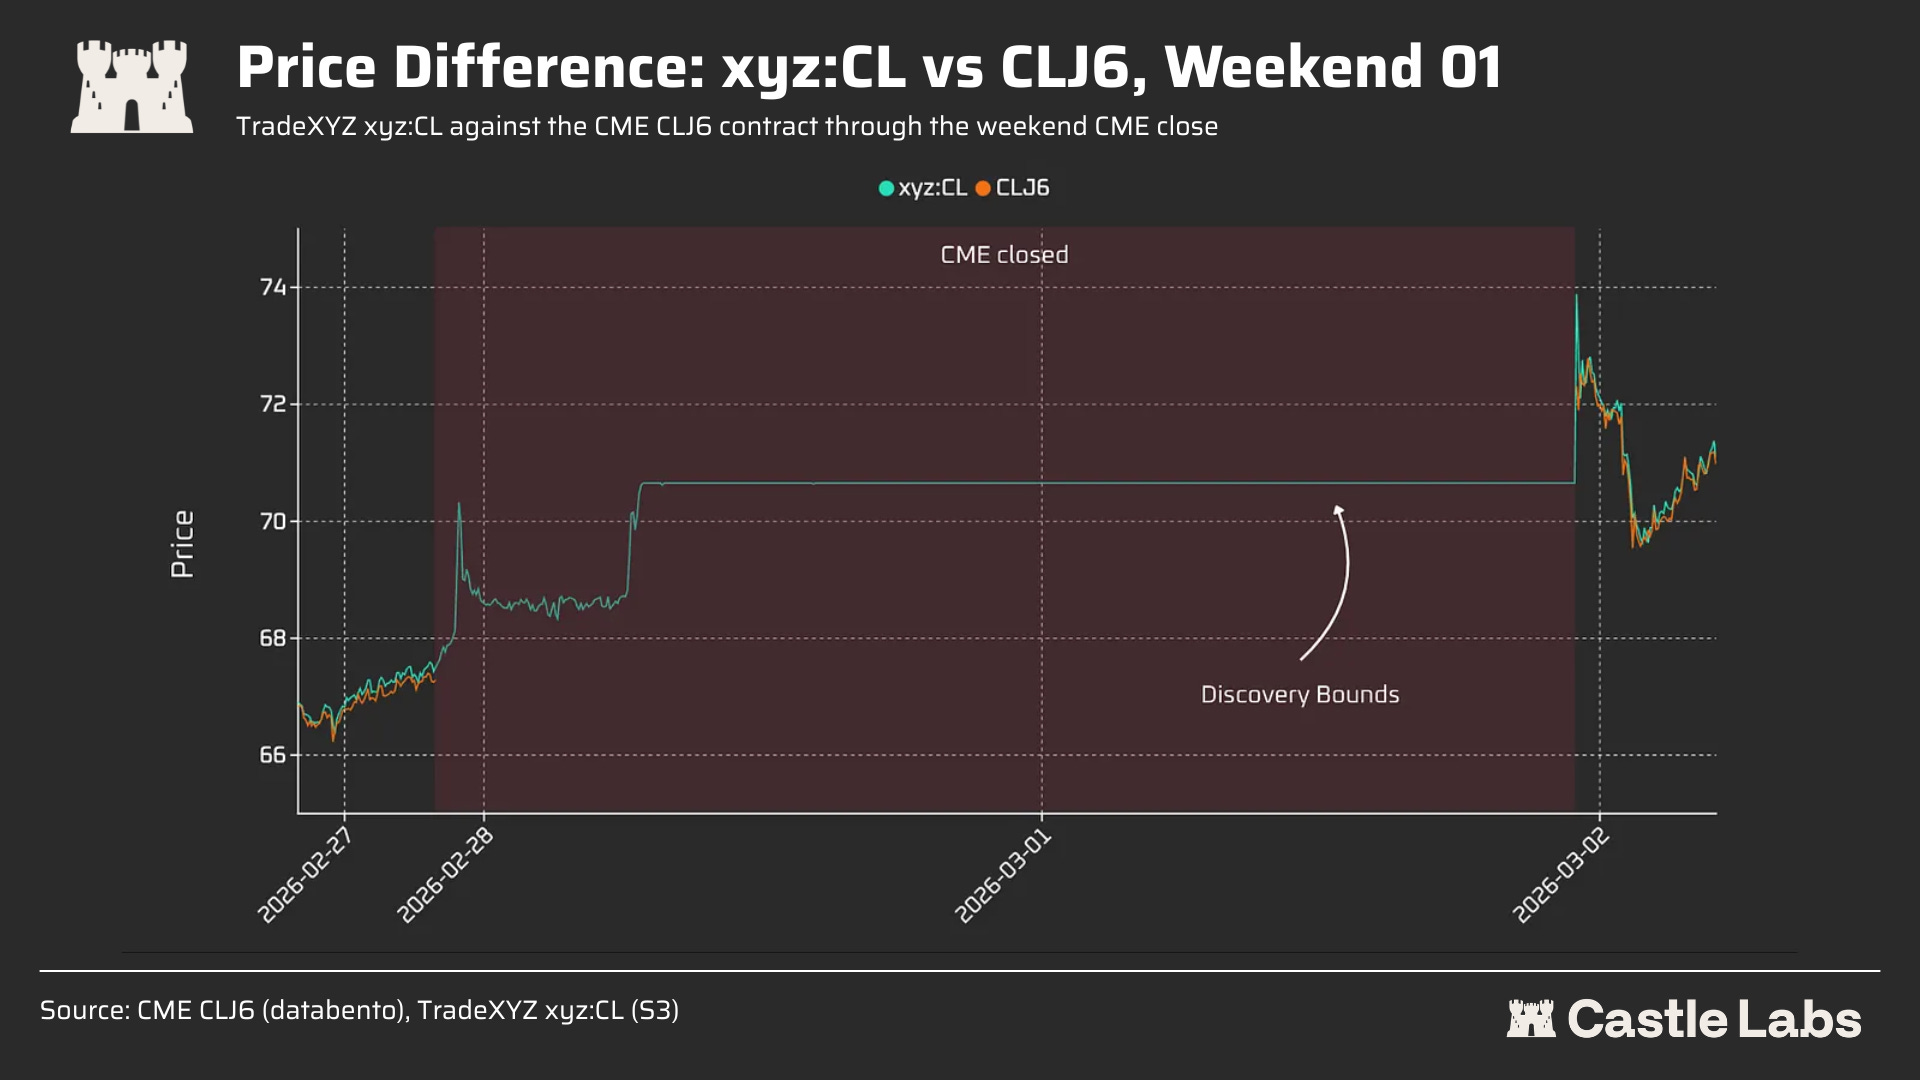
一个典型案例是原油(CL)。伊朗危机期间,美国在周末袭击伊朗,彼时传统交易场所休市,Tradexyz 成了唯一能交易 CL 的地方。
我们曾撰写一份完整的微观结构分析,对比 Tradexyz 与 CME 上的 CL 市场。短短 3 周,CL 就从一个新奇的市场上,变成了传统金融机构可以对冲敞口的成熟交易场所。
在我们看来,这是展示链上 RWA 交易实用性、推动其被采用的最清晰方式之一。因此,许多基金(如 Abraxas)如今已成为 Tradexyz 上 RWA 交易的忠实拥趸。
Tradexyz 成功的一部分原因,在于它通过「价格发现边界」(discovery bounds)实现 RWA 资产的 24/7 交易。在非交易时段,这些边界把价格波动限制在参考价的 ±(1/最高杠杆) 基准内。
在测试边界的头几周,CL 市场确实触及了 5% 的边界,市场在周末停摆。如今这一方法已历经检验,Tradexyz 改用重新锚定(re-anchoring)来确保持续的价格发现:一旦资产价格触及触发点(例如接近边界),就可以重新锚定,并以该价格设定新的边界。
除了向散户提供此前难以触及的资产,RWA 还为传统金融机构提供了一个颇具吸引力的替代选项。
这一点从 2026 年 9 月 10 日永续合约交易量前 10 的资产中可见一斑:前 10 名中有 7 个是 RWA,其中纳斯达克 100 指数和黄金领跑,两者合计 24 小时成交超 14 亿美元,未平仓量达 8.5 亿美元。
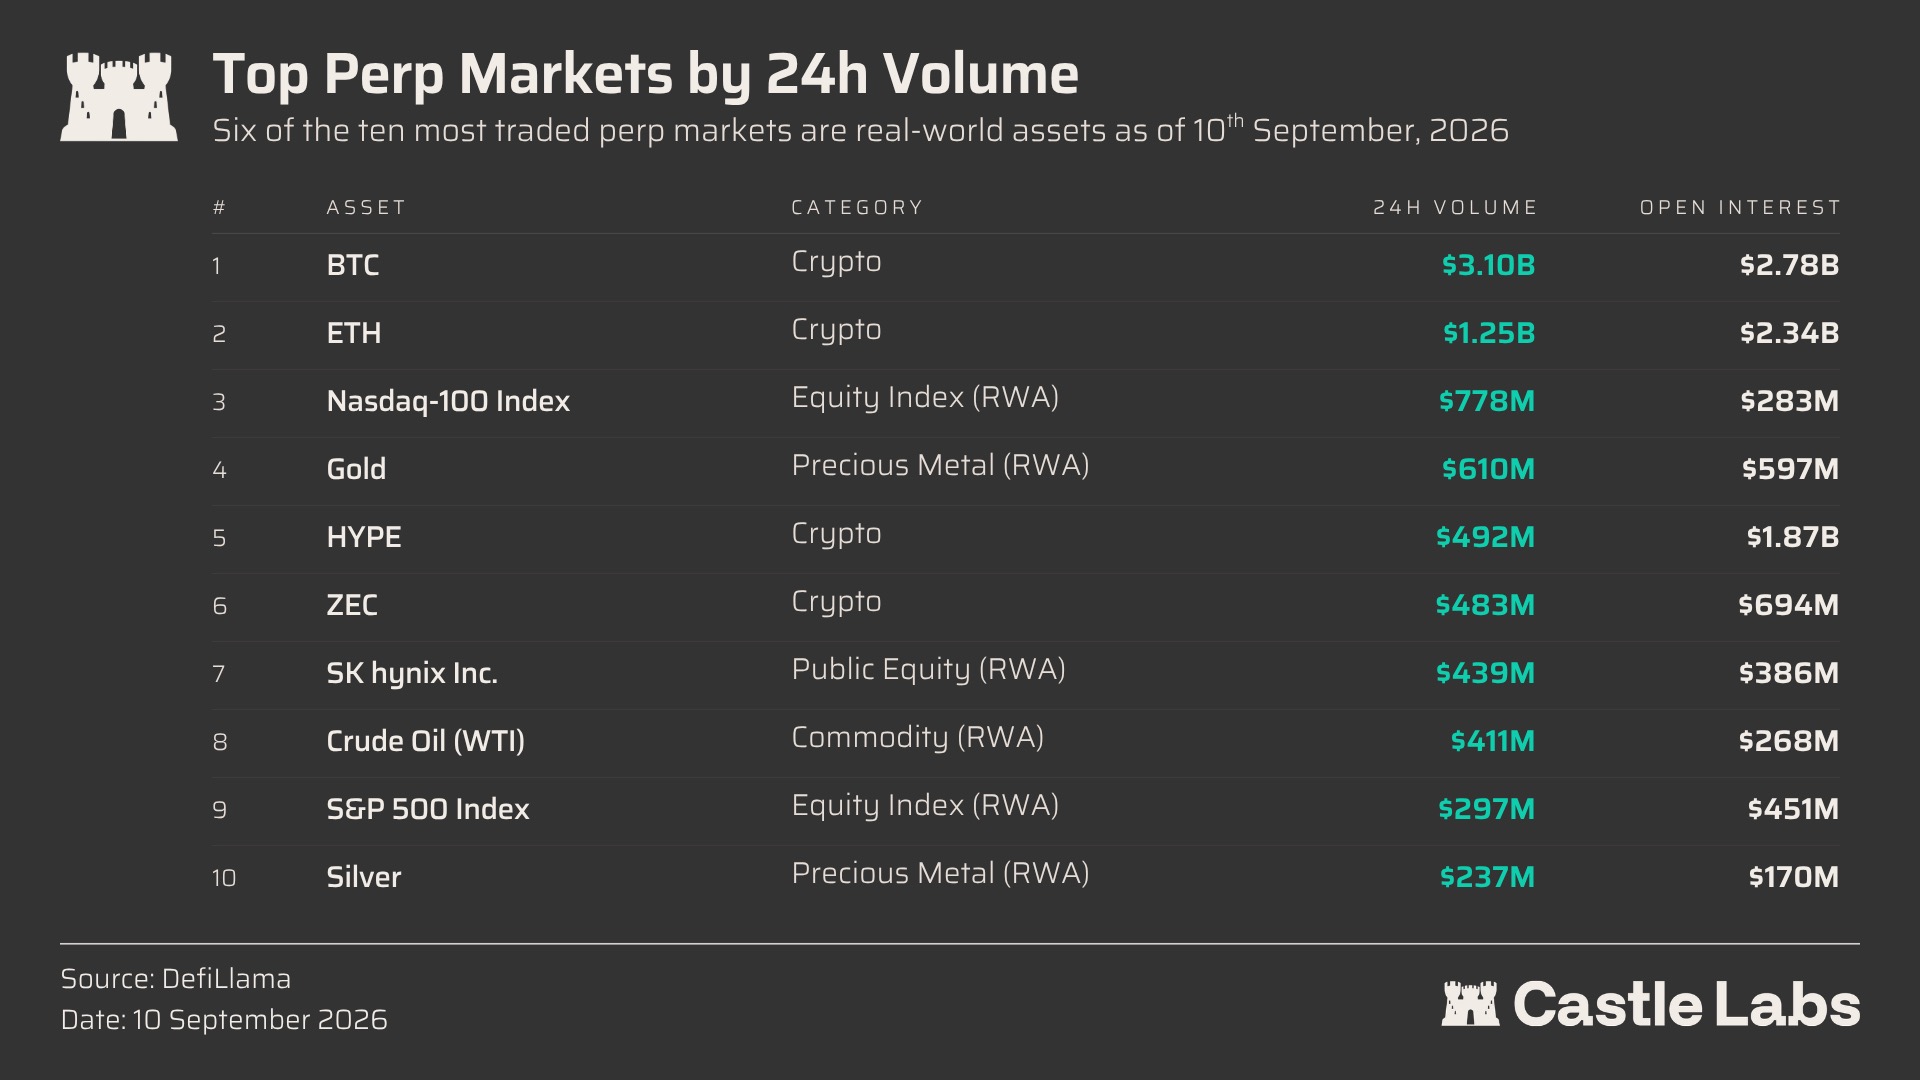
因此我们认为,永续合约已从「为标的资产提供杠杆敞口的场所」,转变为「为此前无法触及的资产提供价格敞口的场所」。
其结果之一是,RWA 已成为永续合约 GTM 的关键要素,我们将在相关章节展开。
Hyperliquid 的助推
永续合约的主要催化剂之一,是 Hyperliquid 的崛起。它通过空投进行 TGE 的策略,以及从一家永续合约交易所向完整生态的转型——目标是成为「流动性的 AWS」——重新激发了市场构建这些底层原语的热情,也创造了一套可供他人借鉴的蓝图。
关键不只在于 Hyperliquid 交易量的增长,更在于它改变了「链上永续合约场所」可以是什么。在 Hyperliquid 之前,永续合约 DEX 大多被理解为前端交易场所:CEX 永续合约的链上版本,托管风险更低,但往往执行更差、体验更弱、流动性更薄。
Hyperliquid 之后,这个品类扩展成了更接近完整交易平台的事物。
Hyperliquid 改变了交易者对链上永续合约场所的期待,把过去通常彼此割裂的几个部分整合到了一起:
HyperCore,面向现货和永续市场的高性能交易层。
HyperEVM,围绕该场所构建的原生开发者环境。
HIP-3,让开发者得以部署新的永续市场,把上币推向更接近无需许可的市场。
HIP-4,引入了结果市场(outcome markets),可用于预测市场和期权类工具。
Builder codes,让外部前端把订单流导入 Hyperliquid,并从这种分发中获利。
HLP,Hyperliquid 的流动性提供金库,让被动资金也能参与做市。
诸如 TradeXYZ 这类 RWA 前端,利用 Hyperliquid 的基础设施,把股票及其他链下敞口带入同一交易环境。
每个要素都为 Hyperliquid 的成功做出贡献;合在一起,它们让 HYPE 处于这些增长矢量的中心,把该场所抬升到此前永续平台之上。
HyperCore 给交易者核心的交易所体验:订单簿交易、快速执行、深厚流动性和简洁界面。HLP 为场所提供原生的流动性原语。HyperEVM 为开发者提供可围绕其构建的生态。HIP-3 把市场创建变成产品和收入面。HIP-4 把结果市场纳入其中。Builder codes 把钱包和应用变成分发伙伴。TradeXYZ 则展示了如何利用这套技术栈把 TradFi 资产带入同一交易界面。
这些要素共同让用户得以在全平台维持组合保证金(portfolio margin),从而执行更复杂的策略,例如同时获取加密和 RWA 资产的现货与永续敞口、存入流动性、对冲事件风险等。上周,Hyperliquid 还上线了手动借贷(manual borrows),任何人都可以提供 HYPE 或 BTC 来借出 USDC 和 USDT。
在增长初期,Hyperliquid 沿用了与以往永续合约项目类似的模式:开展积分活动和大规模空投,奖励「利益绑定」的用户,帮助建立最初的忠实交易者基础。
但与许多项目不同,TGE 只是 Hyperliquid 增长路径的起点。
其核心在于,协议与生态的方方面面形成了高度一致。
这体现在其超过 12.4 亿美元的累计收入上。
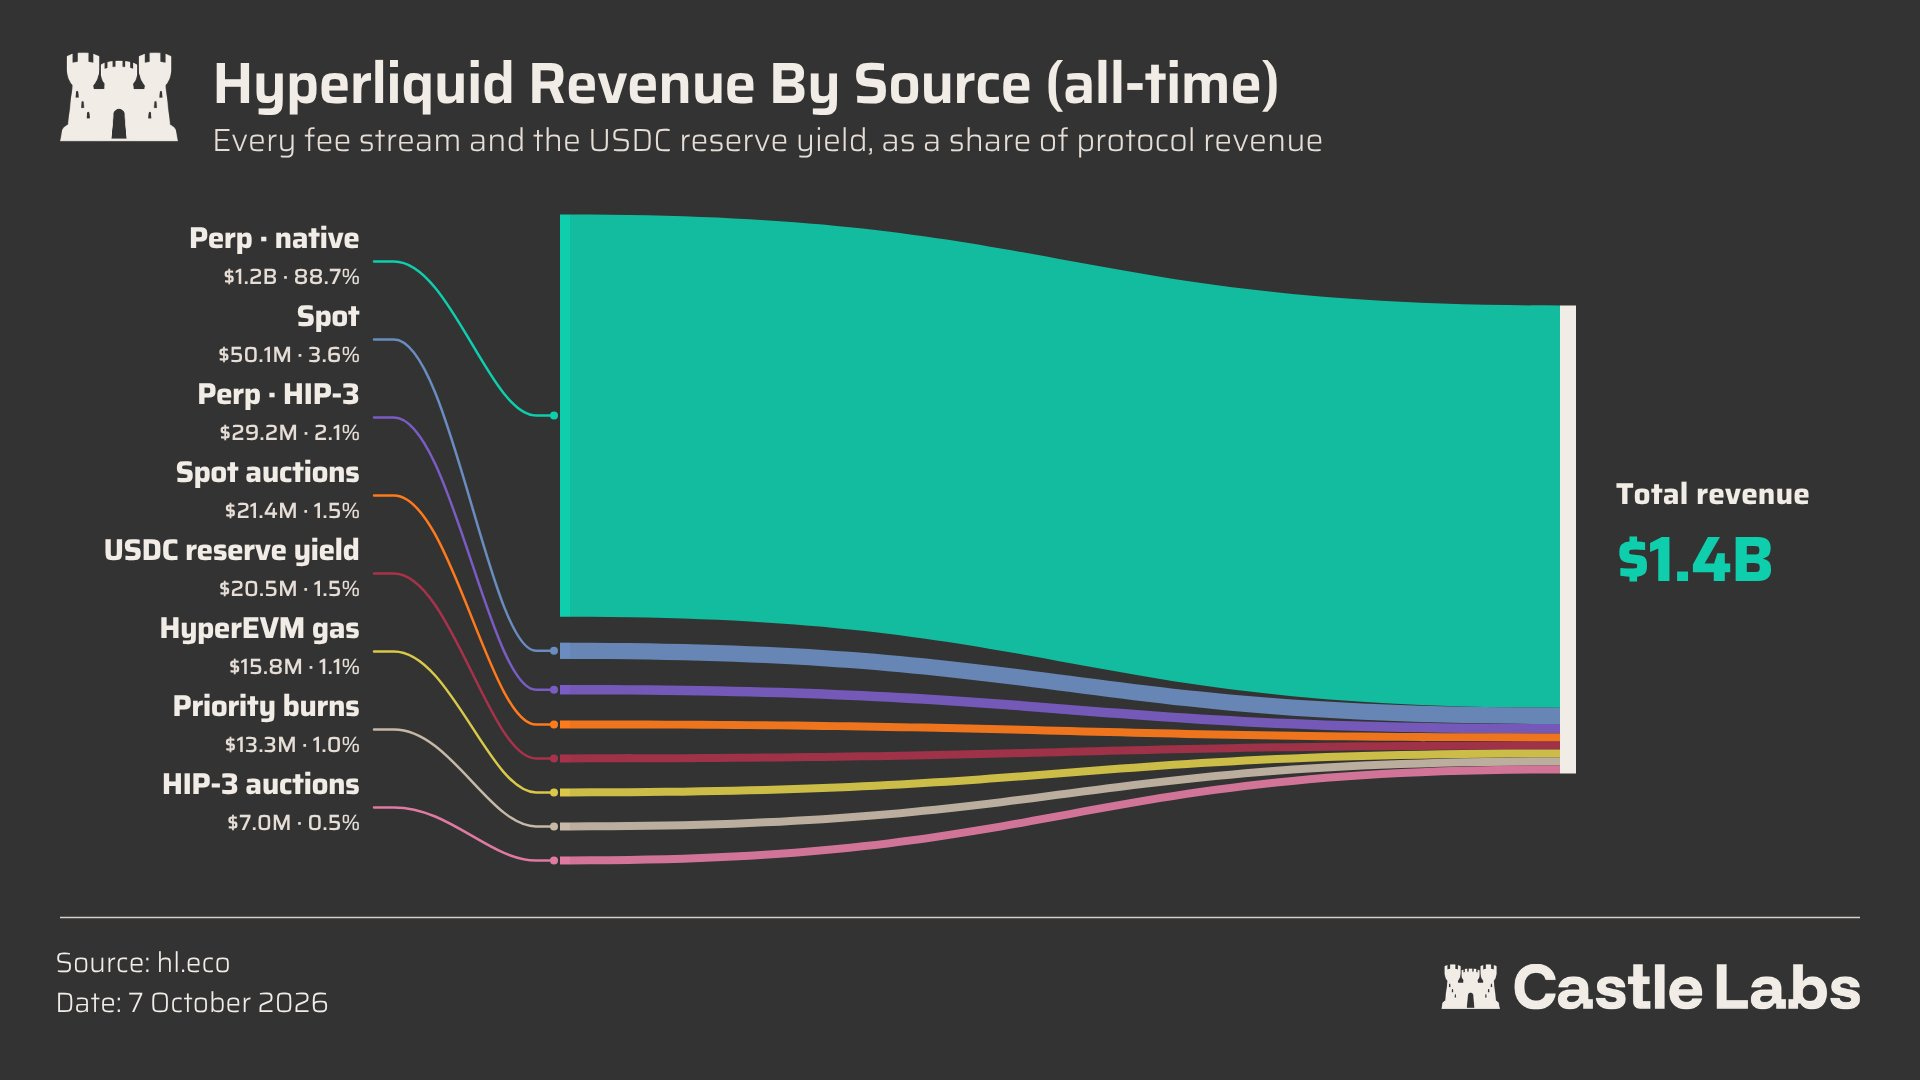
与流行认知相反,这些收入并非全部来自永续合约。现货市场、拍卖、优先销毁以及 HyperEVM 的 Gas 费都在贡献收入面,而 $HYPE 始终处于增长的中心。
以下是各要素的贡献方式。
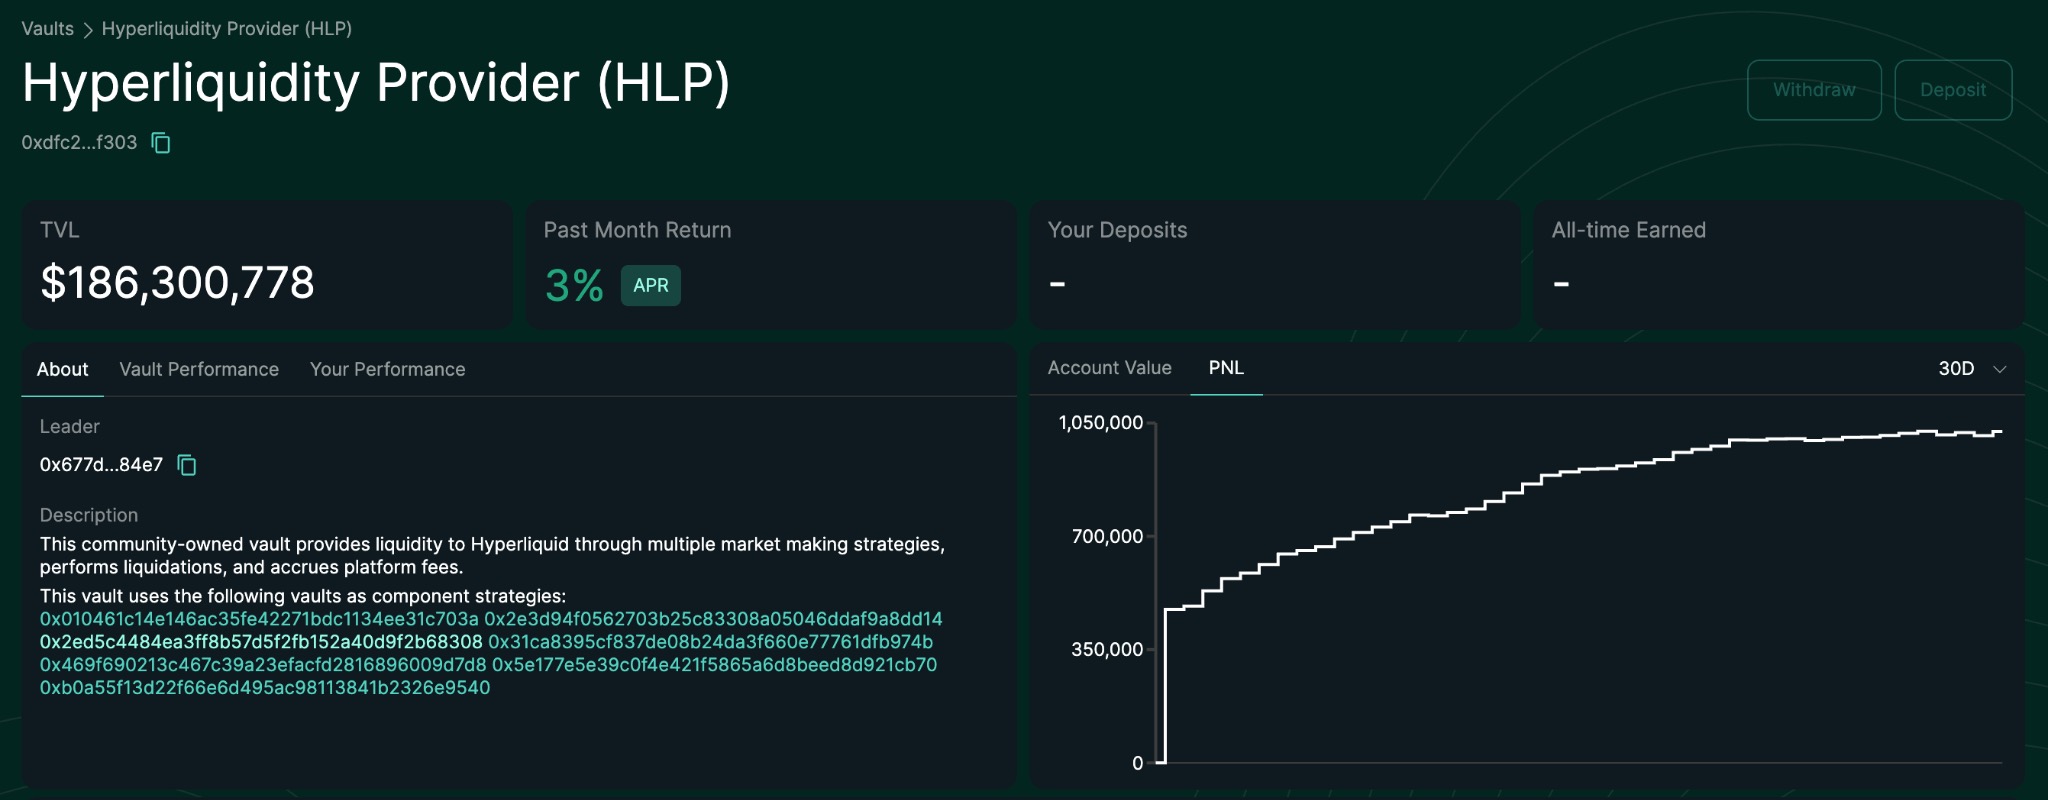
HLP 最初在多个维度上对启动 HyperCore 具有战略意义。它是 Hyperliquid 的做市金库,用户可存入资金并运行被动策略。
它在启动初期市场流动性方面发挥了关键作用,并为不想交易、偏好被动策略的用户提供了一个额外的留存闭环。
HLP 提供了最初的原生流动性层,使 Hyperliquid 不必依赖外部做市商或外部资金。
在一些方面,HLP 与 GMX 的 GLP 模式不同。前者比静态的流动性池篮子更主动,强化了 Hyperliquid 作为「用户可运行多种策略的前端」的定位。
最终,HyperCore 和做市活动增长得如此之快,HLP 已不再是核心,并逐渐被弃用;不过 2026 年 8 月中旬之后它似乎又活跃起来,并有计划把闲置的 HLP USDC 投入借贷,以避免资金闲置。
使用 HLP 并非没有挑战。其中之一是 2025 年 3 月的 JELLY 事件:一名交易者试图通过拉高现货代币并同时持有该资产的多空头寸,来对 Hyperliquid 市场进行逼空。我们将在后续章节详细展开。
以 HIP-3 市场为例。不再是 Hyperliquid 一支团队决定哪些市场重要,开发者可以通过拍卖系统购买代码,借助协议框架部署永续市场,费用回流至代币。
此外,Builder codes 意味着 Hyperliquid 不必只专注于获客;它还能横向扩张,把交易技术作为白标方案输出,让其他方无需从零构建永续交易引擎。
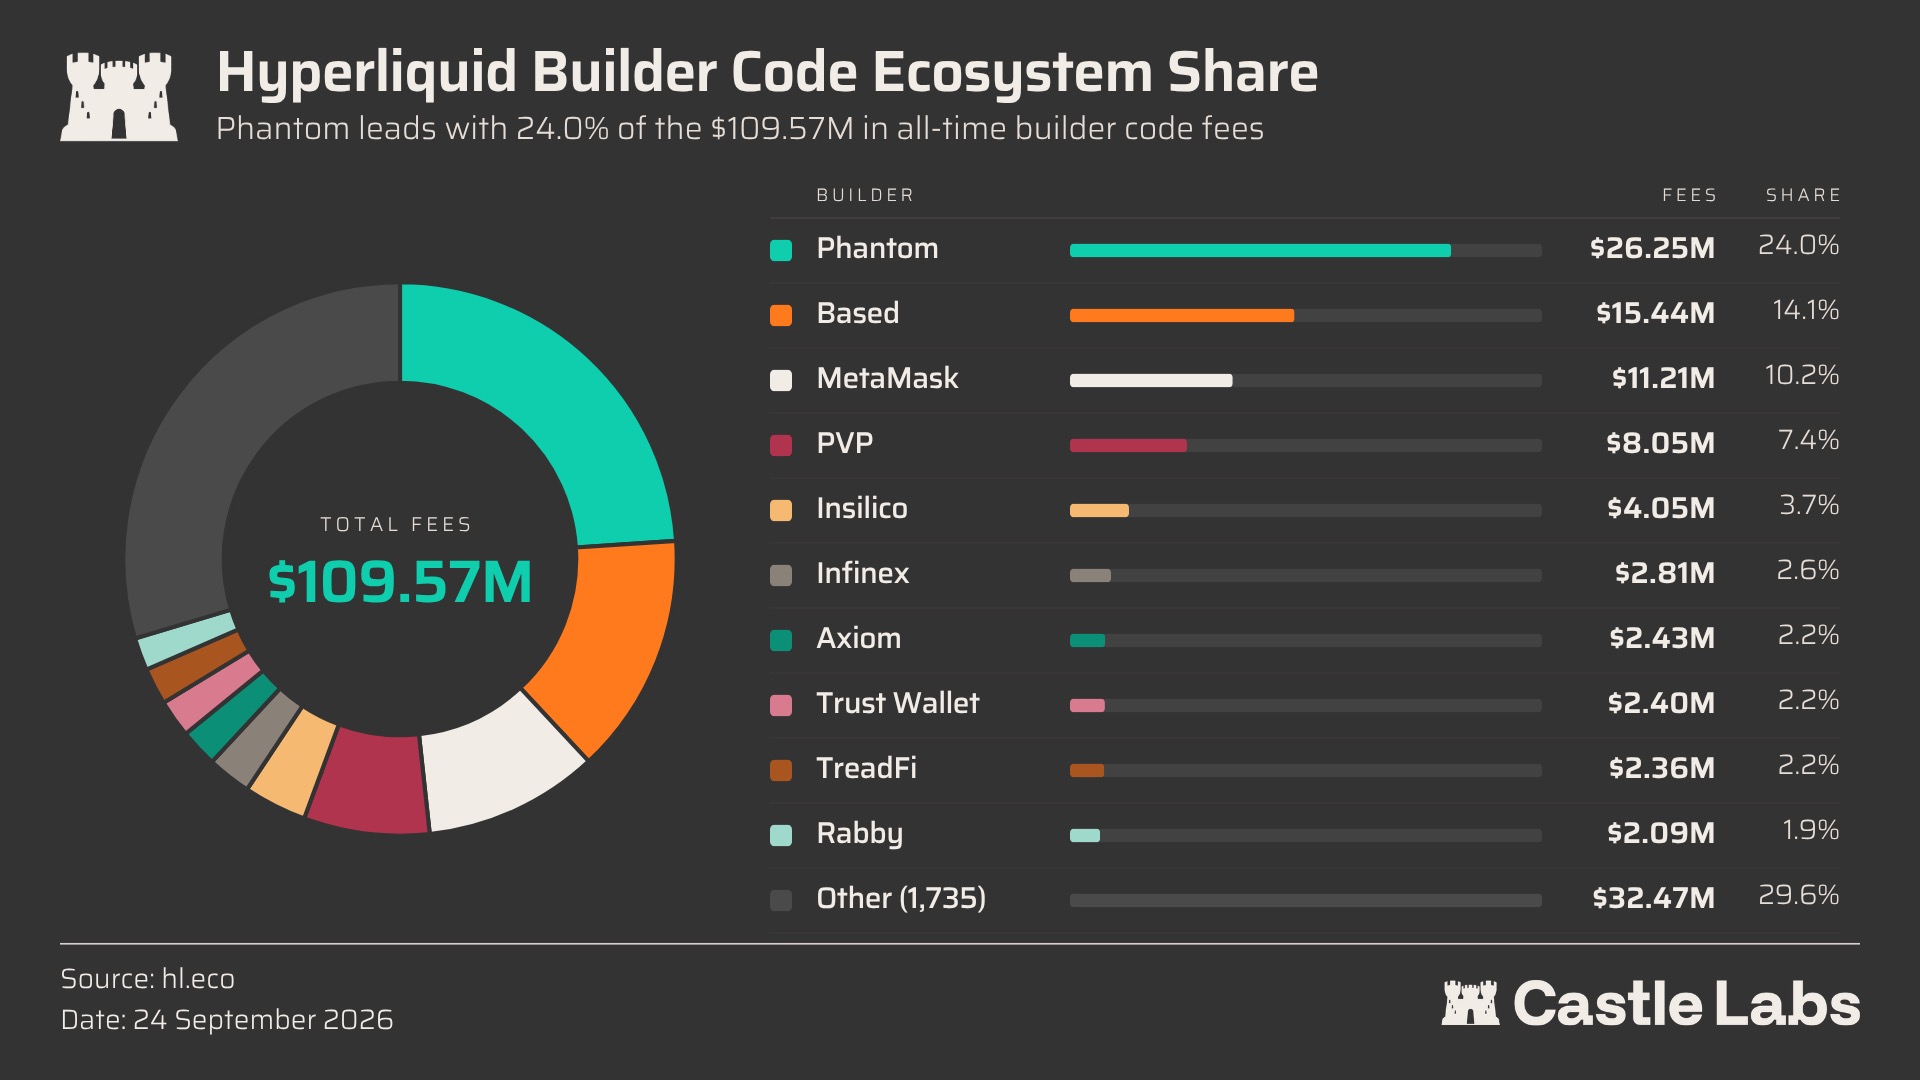
Builder codes 极为成功,体现了 Hyperliquid 对后端基础设施的重视。它们为 Hyperliquid 带来更多分发,过去 24 小时贡献了超 400 亿美元交易量,占总量的 7.4%。许多钱包(如 Phantom 和 MetaMask)没有从零构建永续合约交易基础设施,而是接入了 builder code,为 Phantom 带来超 2500 万美元收入,为 MetaMask 带来 1050 万美元。
近期,Hyperliquid 推出了 HIP-4 市场——它版本的二元结果(binary outcomes),可帮助平台向事件与预测市场以及期权领域扩展。
在这样的竞争下,永续合约平台必须以更快的速度行动和运转。推出新功能不是问题。
用户获取正变得越来越难。活跃交易者数量有限,而且越来越「逐利」。一个场所需要分发、流动性、产品广度,以及让交易者不断回来的理由。
Hyperliquid 的答案是让平台在多个角度同时有用:在核心场所交易、在 EVM 上构建、通过 builder 集成导入流量、通过 HIP-3 部署市场、通过 HIP-4 交易结果,或通过外部前端接触新资产类别。
从我们提到的各个部分中不易看出的一点,是平台成功与代币 HYPE 之间的强绑定。这体现在程序化回购上:协议收取的全部费用(来自 HyperCore、Builder Codes、HIP3 代码等)中,95% 用于回购 HYPE。
迄今,协议已通过公开市场回购了超过 12.6 亿美元的 HYPE。
无论是通过 HIP-3、builder codes 还是 HIP-4,Hyperliquid 都高度重视扩大分发。
一个场所在代币发行前可以「制造」活跃度。但在明显的空投套利消失、逐利资本离场之后,要维持活跃度就难得多。
对多数交易所而言,活跃度在空投前见顶,因为产品价值尚不明朗。研究 Hyperliquid 表明,代币绑定、执行力和恰当的分发,能够创造出一个更深的飞轮,让项目的故事远超 TGE。
许多协议正试图复制这一模式,但能否企及 Hyperliquid 的轨迹,仍是未知数。
结语
链上永续合约正在快速扩张,未平仓量创下历史新高。这些场所曾面临并克服了多重设计挑战,从区块链吞吐量太低、无法支持订单簿,到把流动性扩展到足以支撑机构级规模。
链上永续合约生态已经演变,大部分活动从此前的 dYdX 和 GMX 等老牌玩家,转移到了 Hyperliquid、Variational 和 Lighter。这一演变带来了不同的架构选择,这些产品也为市场探索并引入了一个新的增长杠杆:RWA 永续合约交易。
像 TradeXYZ 这样的平台不仅引入了 TradFi 资产,还实现了 24/7 交易,并在传统市场休市时逐渐主导主动价格发现——正如今年早些时候伊朗冲突期间所见。
这些场所看到的大部分增长都可归功于「Hyperliquid 效应」——它占据链上未平仓量的 56% 以上,并通过把场所使用转化为更广泛的代币绑定和飞轮,重振了永续合约版图。
链上永续合约仍处于早期,但其增长不容忽视。Hyperliquid 已经证明,去中心化场所几乎可以在所有指标上与中心化交易所竞争。此外,链上场所正专注于扩大分发——无论是面向消费者的应用还是合作——这让它们的扩张变得不可避免。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 代币化革命背后
碳链价值-Tangent
 最大买家离场在即:ETH 每天超 700 万美元潜在抛压谁来接?
链捕手ChainCatcher
 Sui 难民:华语开发者为什么选择离开?
吴说区块链
 比特币能抗住8万吗?不妨看看这些数据
区块链骑士
 硬件钱包接连出事 审计得交给AI干了
GenAI Summit
 Bitget要求封禁黑客地址:THORChain有义务配合吗?
曼昆区块链法律
 链上永续合约:设计取舍与增长催化剂的演变
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部