 Android & iPhone
芯片贷方为何开始卖贷款
金色精选
刚刚
作者:Prathik Desai 来源:The Token Dispatch 翻译:善欧巴,金色财经
2026 年 1 月,做 GPU 抵押借贷的协议 USD.AI 批准向澳大利亚领先的 neocloud 公司 Sharon AI 提供最高 5 亿美元的债务额度。九个月过去,Sharon 却从传统贷方拿到了它的首笔 GPU 抵押贷款——3.56 亿美元,固定利率 9.95%。其公开披露中,没有任何迹象显示它从 USD.AI 拿到了钱。
这不是孤例,而是我们在 GPU 抵押借贷演化中看到的更大趋势的一部分。任何新资产的早期贷款人总会多收一笔。他们要覆盖这个鲜有人了解的行业带来的高度不确定风险。而 AI 支撑的资本市场正变得越来越可预测,早期贷款人曾经能收取的那份溢价正在被挤出。
英伟达如今为部分借款人的收入做担保,大银行开始放贷,芯片租金正在变成一个可交易的价格。这正在改变 GPU 抵押贷方的赚钱方式和做事方式。USD.AI 已经开始把贷款卖给投资者,而不是持有到到期。
在这篇文章里,我会解释这份溢价当初为何存在、是什么正在杀死它,以及 USD.AI 的新策略对行业是否行得通。
开始讲这个故事……
知识溢价
在 GPU 抵押借贷中,一家 AI 云公司(也就是 neocloud)先买入英伟达芯片,再按小时或按多年合同出租。但芯片本身造价高昂,因此 neocloud 要借款。这些芯片同时充当贷方的抵押品,记在一个新设立的特殊目的载体账上。neocloud 用带来收入的租赁合同来偿还贷款。如果借款人违约,贷方两样都拿走。
这类借贷没有规模就不经济。贷方必须核查芯片、数据中心租约、客户合同和法律结构。这笔活儿的成本,在 2000 万美元贷款和 5 亿美元贷款之间大致相同。审批往往要三到六个月。芯片等不了那么久。
于是中型借款人只能面对一个很薄的市场。摩根士丹利估计 2025 至 2028 年全球数据中心支出将达 2.9 万亿美元,其中超大规模厂商的现金流只能覆盖约 1.4 万亿美元。其余部分得靠借款或在别处融资,而中型运营商从来不是被第一个想到的对象。
这一缺口由 USD.AI 这类协议填补。它从加密投资者那里吸收稳定币存款,再把这些数字美元以 GPU 为抵押放贷,单笔通常在 5000 万至 2.5 亿美元之间。
这一细分市场上结构良好的贷款,享有与投资级客户担保交易同等的保护条款,却要多付 400 到 600 个基点的利息。那就是弥合"懂算力的人"与"有资本的人"之间鸿沟的溢价。
但这份认知缺失是暂时的。随着人们对一个行业了解加深,为押注它而支付的溢价会压缩。
太阳能行业也经历过类似周期。2013 年 11 月,SolarCity 完成了首单屋顶光伏合同证券化,规模 5440 万美元,利率 4.8%,评级 BBB+。不到两年,其 A 类票据的定价就到了 4.18%。产品还是那些老组件,但围绕组件的行业已经变了很多。一旦投资者能看到房主年复一年地付账单,他们就不再为"不了解"收费了。
这个例子有方向性的参考价值,只是 GPU 对时间敏感得多。一块光伏板能用 25 年,而 GPU 等不起十年去验证这个道理。所以这个行业更快地弥合了认知鸿沟,也更快地压缩了贷款溢价。
2023 年,最大 neocloud 公司 CoreWeave 以芯片为抵押借款 23 亿美元,浮动利率约 15%。2026 年 3 月,它完成一笔 85 亿美元贷款,定价为 SOFR 加 2.25%,固定利率约 5.9%。穆迪给予 A3 评级,这是首笔由 GPU 担保的投资级贷款。
过去三年里什么变了?随着客户变得更可靠,芯片生意变得更安全了。借款人现在用与 Meta 这类巨头的合同来支撑贷款。于是,贷款给 CoreWeave 的机构是按 Meta 的信用、而不是按 CoreWeave 的芯片来给这笔交易定价的。
但不是所有算力运营商都有一个 Meta。英伟达决定替小型运营商补上这个缺口。2026 年中,这家芯片厂商开始为选定的 neocloud 担保最低租赁收入:以固定价格回租未使用的产能,换取超出保底部分的收入分成。Sharon AI 是它的第一个合作伙伴,涉及六年内最多 4 万块 GB300 芯片。
过去几个月,华尔街也跟进,逐步弥合这道认知鸿沟。
今年 8 月,英伟达宣布与 Apollo、贝莱德、黑石、Brookfield、高盛和 KKR 共建融资平台,目标规模超过 5000 亿美元。英伟达保留了最高 1250 亿美元的担保选择权。
芝商所上线了 H100 和 B200 按小时租价的期货,定于 10 月 5 日开始交易。一位为三年期贷款估值的贷方,如今可以参照一条三年期价格曲线来更好地对冲头寸。
但可能还有其他因素影响风险。让我们回到 CoreWeave 的几笔交易。今年 5 月,它以 SOFR 加 4.50% 借款 31 亿美元。两个月后的 8 月,它以 SOFR 加 5.50% 借款 26 亿美元,评级相同。这里市场把风险定价得更高了。为什么?
差别在于,8 月那笔贷款背后的客户合同平均期限约三年,而贷款期限约五年。贷方为这些合同可能不续约的可能性,多收了一个百分点。
这在行业内普遍存在。AI 原生云与基础设施提供商 Nebius 称,其长期合同每兆瓦每年赚 2000 万至 2500 万美元,只有最长六个月的短期协议所获的一半。
所以,芯片行业并非在经历一次干脆的贷款溢价下调。相反,溢价正在被各种影响因素拆开、往不同方向拉扯。因对行业缺乏认知而支付的溢价,随着生态成熟正在消失;而为续约风险和芯片转售价值定价的那部分溢价,依然存在。
就在我们讨论这些的同时,来自顶层的担保也在动摇。在宣布融资平台后不到一个月,据报道英伟达已暂停其部分托底计划。
对溢价的挤压也来自稳定币持有者。他们追求高于链上货币市场所能提供的收益,而 GPU 贷款一直是少数能提供这类收益的地方之一。纽交所上市的加密交易所 Bullish 于 8 月向 USD.AI 承诺投入 1 亿美元。随着更多贷方追逐同一批借款人,利差被进一步压缩。
从贷方到做市商
处在这样的位置上,持有贷款已不再是最优选择。他们赚取的是一个不断缩水的认知溢价,把风险留在自己的账本上,然后在争取收回本金的三年里祈祷风险不要成真。
USD.AI 这类协议还有另一个挑战。它的存款人可以按 30 天周期要求赎回,因此存在资产负债错配:贷款期限三年,而资金可能 30 天内被召回。Celsius 的案例就是前车之鉴——"借短放长"的想法最终反噬了这家公司。
USD.AI 用赎回排队机制来管理这个缺口,并拒绝为满足赎回而抛售贷款。但排队是一种缓冲,不是万无一失的方案。
它的存款历史也带来压力。早期大量资金是为了刷 USD.AI 代币空投的积分而来。数据显示,存款规模一度接近 7 亿美元,而当时放出去的钱还不到 100 万美元。留下来的资本如今支撑着约 3.11 亿美元的 GPU 投放:1.77 亿美元在活跃贷款中,1.34 亿美元在托管账户里等待芯片。
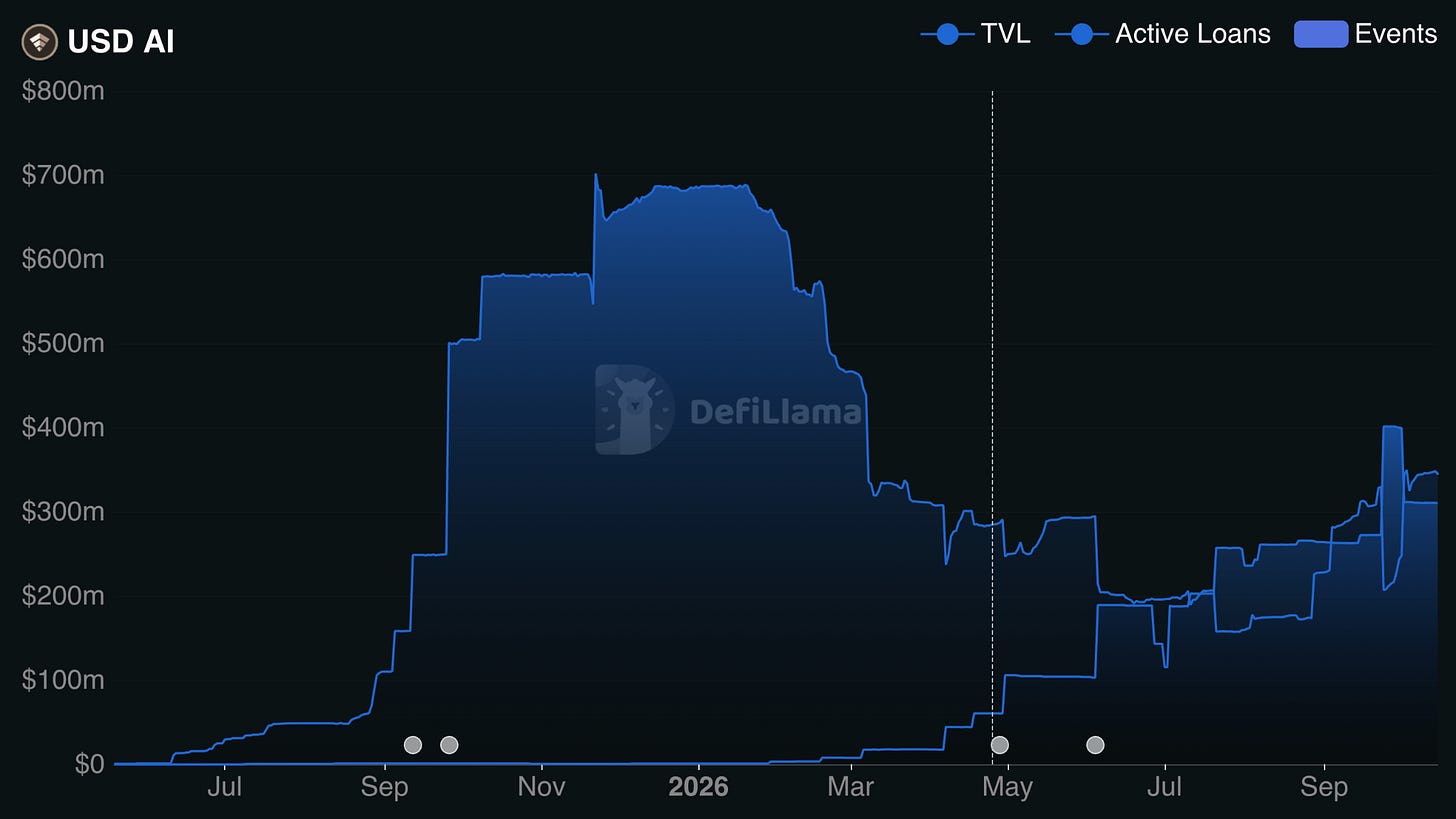
10 月 1 日,USD.AI 推出了 GPU 贷款交易所(GLX)和一套"season-and-sell"(先持有到期、再卖出)模式。在这套模式里,存款人为一笔贷款提供资金,同时服务器正在建造、运输和安装。一旦芯片运转、付款开始流入,这笔贷款就被卖给想要稳定多年期资产的机构。现金回到存款人手里,用于下一笔贷款。
加密资金满足短期融资需求,而长期资本需求则借助有耐心的机构资本。这个想法很有意思,因为它模仿了让房贷生意运转数十年的那套机制。
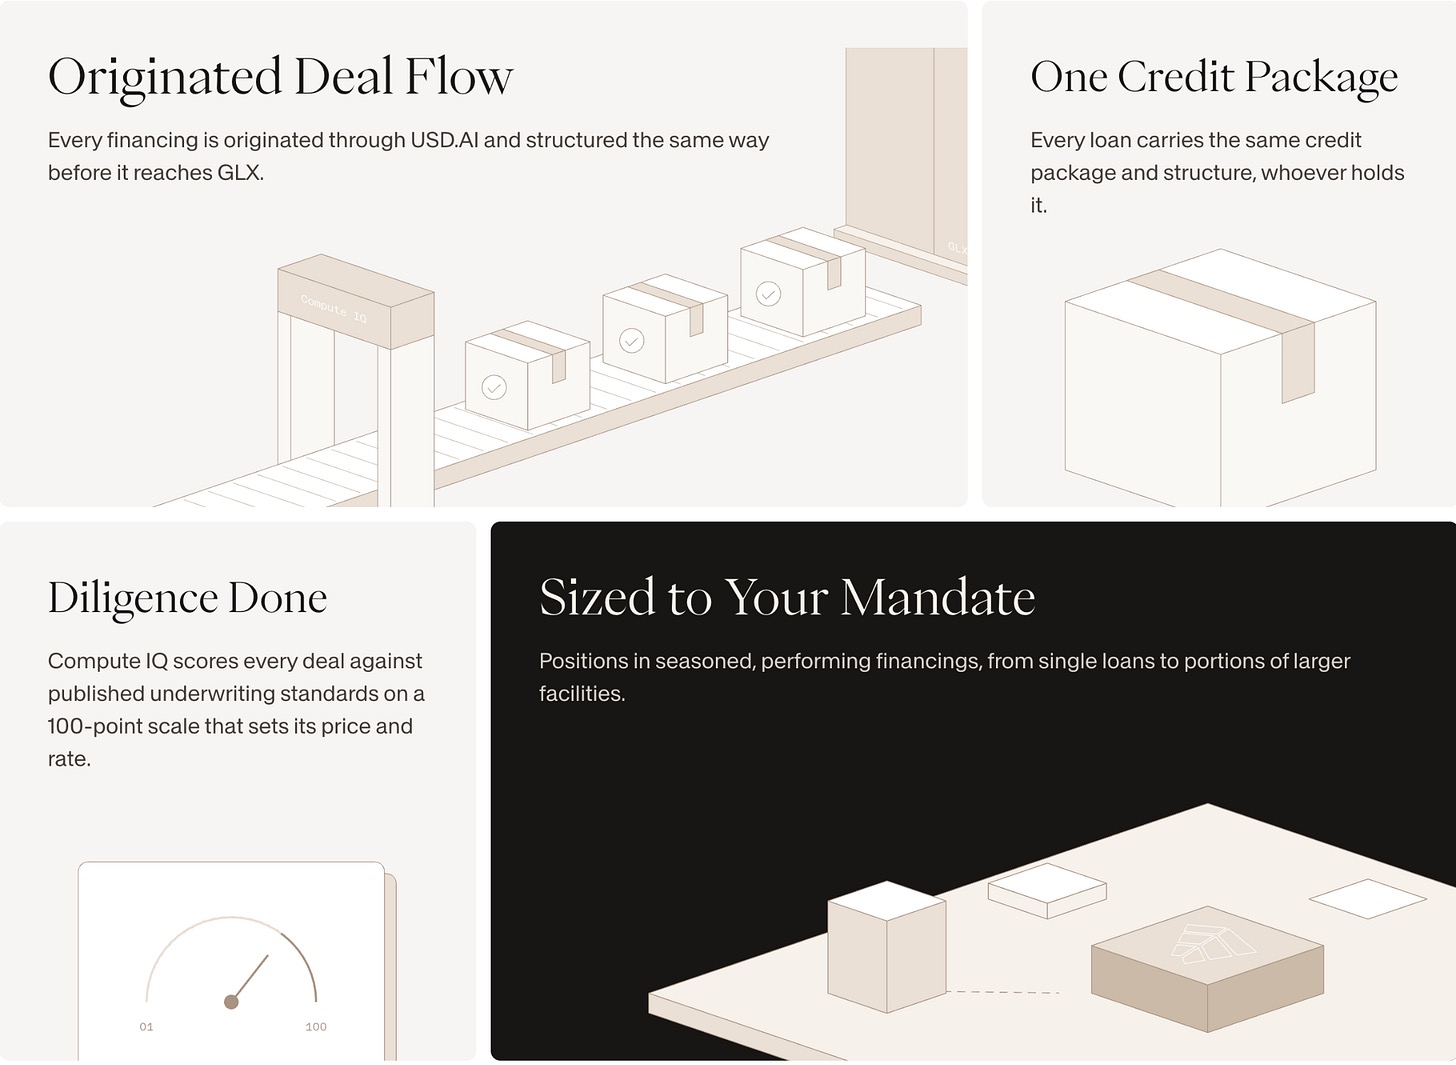
USD.AI 已经完成了 season-and-sell 模式下的首次执行。该公司 6 月向 Duos Edge AI 放贷 9810 万美元,用于 2304 块 B300 芯片。9 月 30 日,SEC 文件显示 Axe Compute 买下了这个集群,并偿还了约 8780 万美元债务。
对 USD.AI 来说,几乎全部资本在不到四个月内就回来了。
现在谁拿到钱
Season-and-sell 把一笔 GPU 贷款拆成两个不同的层次。
最上面坐着芯片厂商英伟达。它的主要收入来自制造并销售芯片。此外,凡是为某家 neocloud 的收入做托底的地方,它还会分走芯片离开生产车间之后所赚收入的一部分。
在 SemiAnalysis 的模型中,在 40% 收入分成的安排下,这笔分成平均约为 neocloud 租赁收入的 18%。
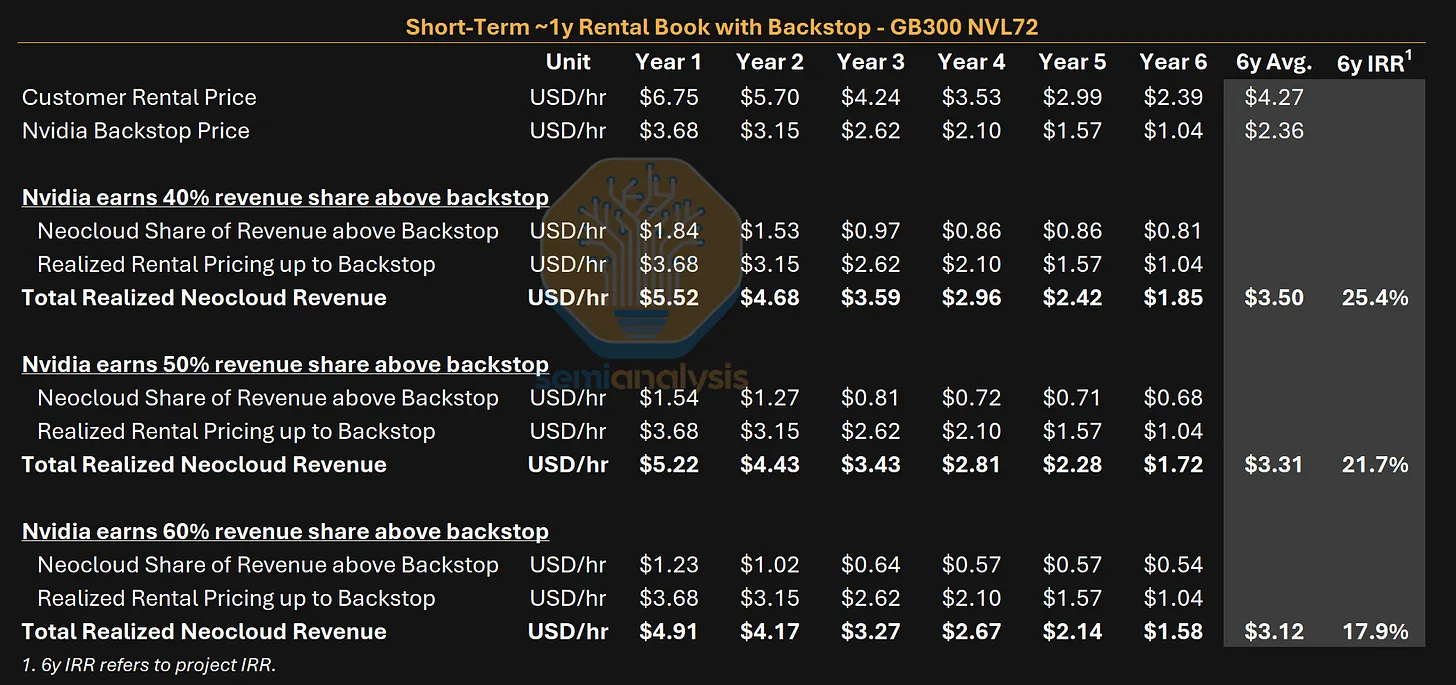
除了作为供应商,英伟达如今还能通过为下游客户的命运提供保险来赚取一份租金。
往下第一层,是拿走价值的 neocloud。能拿多少取决于它们签下的合同。Nebius 的短期协议每兆瓦每年能收 4000 万至 5000 万美元,长期协议只有一半。但短期合同的融资成本更高。当合同期限短于贷款期限时,CoreWeave 要多付整整一个百分点。
neocloud 再往下是贷方。而现在,连这一层也一分为二。
第一层贷方为最初的建造提供资金。在 USD.AI 的模式中,存款人的钱在服务器运输和安装期间,在托管账户里赚约 6.5% 到 7%。一旦贷款开始生息,收益率就往上抬,USD.AI 的活跃贷款平均约 11%。这是贷款生命周期中风险最高的一段,此时它还尚未证明自己有任何价值。
第二层贷方买下已经"养熟"的贷款。到那时,它已经是一笔有还款记录、正在履约的多年期资产。保险公司、私人信贷基金和银行很喜欢这种稳定收入。
建造阶段贷方所赚与最终买方所接受的之间的差额,就是新价值流的来源。谁找到借款人,谁就必须核查芯片、撰写法律结构并卖出贷款。第一层贷方因此赚取这段差额,以及促成交易的手续费。所有这些价值累积的新层次,让"持有贷款"变成了一门不吸引人的生意。
贷款持有者三年里只赚一份利差,同时承担转售风险。但贷款发起方可以让同一笔资本一年周转数次,并在每一轮发起中赚钱,尽管单笔票面金额更小。
Figure Technology 展示了这在房屋净值贷款中的演绎。其二季度交易量的 65% 通过其区块链市场完成。尽管每经手一美元赚得更少,它在这个过程中占用的自有资本也少得多。
USD.AI 的新模式实现了什么
USD.AI 想在 GPU 贷款的产生与出售环节经营,而不是简单地把这些贷款留在账上。这改变了协议的赚钱方式。持有贷款的贷方把每一美元锁定三年(或贷款期限),只赚一份利差。而在 Duos 那笔交易里,USD.AI 的钱不到四个月就回来了。按这个速度,同一美元一年可以支撑三笔贷款,并从每笔贷款中赚取手续费。这让资本运转得更有效率。
在 USD.AI 自称有超过 250 亿美元的在途贷款需求、而目前活跃贷款仅投放 3.11 亿美元的时候,让同一笔资本循环起来是填补这一缺口的唯一办法。
卖出贷款还让 USD.AI 成为 GPU 贷款的定价场所——这是持有贷款永远做不到的。每一笔在 GLX 上成交的贷款,都展示了在给定芯片、借款人和合同期限下,一笔履约中的 GPU 贷款值多少钱。这确实是一个名副其实的"交易所"。掌握 GPU 贷款定价数据的人,最终会为所有人设定市场。
买方获得了原本触及不到的市场。保险公司和信贷基金想要稳定的多年期收入,却不想养一支完整的投资团队去审查交给小型云运营商的数千万美元贷款。GLX 让他们既跳过审查,也跳过风险最高的那几个月,直接买下一笔有还款记录的贷款。
对借款人来说,一个几个月就能回款、而不是几年的贷方,可以更频繁地点头放款。
它还创造了只有在贷款交易时才会存在的工作。贷款卖出后,得有人去收款并执行合约。在房贷领域,这本身就是一门大生意,叫做"服务"。贷款到期时得有人给芯片估值,而 Silicon Data 指数和芝商所的租金期货,就是这方面的第一批工具。
season-and-sell 策略还让打包成为可能。当成百笔养熟的贷款、来自数十家运营商,被打包进同一只债券,就能催生出又一个资产类别:GPU 贷款池。
所有贷款和交易都记录在链上,这确保了一整套关于 GPU 贷款如何发放、归还和定价的资料库,对任何买方、评级机构或贷方都是公开可查的。
尽管代币化的私人信贷已占链上现实世界资产的 54%,但其中大部分只是把 Apollo 这类贷方先做出来的贷款包装了一遍。加密最终买的是华尔街生出来的东西。USD.AI 把这个方向反了过来:稳定币发起贷款、赚取手续费,然后再把它卖给那些存在了几十年甚至更久的机构。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 钱志敏案:6.1万枚比特币涨近200倍 这笔增值该归谁?
Conflux树图区块链
 Claude彻底解禁第三方应用
新智元
 2026 年第三季度加密行业报告
金色精选
 分发、稀缺与时间:加密资产如何创造价值
金色精选
 芯片贷方为何开始卖贷款
金色精选
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部