

 Android & iPhone
$PEARL 涨了 8 倍——我却更看空了
比推 Bitpush News
刚刚
来源:Blockworks Research;作者:Jake Koch-Gallup;编译:BitpushNews
开门见山的说,我不喜欢 Pearl。我是一个 PEARL 看空者,而且会一直看空下去,哪怕它涨到 100 亿美元市值。
问题是,它的基本面客观上就是很糟糕,而我是个基本面投资者。如果你持有 PEARL 纯粹是为了叙事和短期,我能理解。如果你是因为基本面而持有它,那你错了。
但在我给出看空理由之前,让我先为看多理由做一次最有力的辩护。
Pearl 的“有用工作量证明”(Proof of Useful Work)是一个真正创新且新颖的安全模型。
就目前而言,比特币挖矿把电力消耗在没有任何其他用途的哈希计算上,而 Pearl 则用 AI 训练和推理中的矩阵乘法来保护其区块链。此外,比特币的区块奖励很可能无法覆盖不断上升的挖矿成本,尤其是在 2028 年减半之后,这就是为什么许多矿工已经在转向 AI。但转向意味着放弃挖矿,因为比特币 ASIC 无法运行 AI 工作负载。在 Pearl 上,同一批 GPU 可以同时服务 AI 客户并挖矿。
一个 AI 服务商可以在它已经拥有的 GPU 上挖 PEARL,而无需建设专用基础设施,而拟议中的 FP8 升级使挖矿与现代 AI 工作负载更加紧密地对齐。AI 收入为机器买单,PEARL 则成为额外收入。这是对抛压论点最好的回应:一个 GPU 成本已被覆盖的矿工,不必为了支付电费而抛售代币。
除此之外,团队阵容强大。它由 Omri Weinstein(曾任职于 Nvidia/Microsoft/Vast Data,希伯来大学计算机科学教授,目前从哥伦比亚大学休假)和 Ilan Komargodski(NTT Research 的密码学家,希伯来大学计算机科学教授)打造。
据团队称,PEARL 还是一次公平启动,没有 VC 轮、没有团队分配、没有解锁cliff(不过今天流通供应量中约有三分之一是在最初六天内挖出的,我们不知道其中有多少流向了团队)。
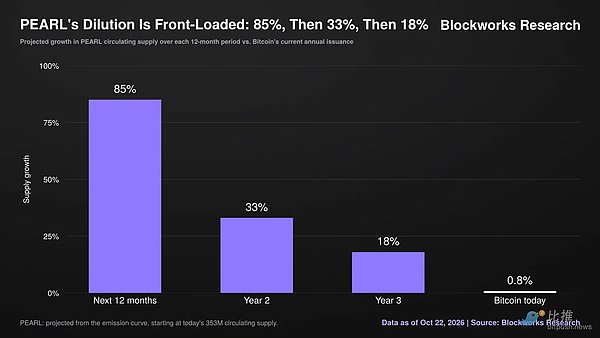
再说货币溢价这套逻辑。与 BTC 一样,PEARL 本身不产生现金流,其价值完全来自货币溢价——即市场愿意为一个稀缺、中性、由 PoW 保障安全的资产支付多少溢价。PEARL 硬顶为 21 亿枚;同时,由于 AI 客户承担了矿工的大部分成本,即便发行量逐步下降,其安全性也无需随之收缩。此外,稀释节奏明显前置:今年约 85%,明年约 33%,后年约 18%,因此可以说市场当前已在为最糟糕的一年定价。
增长势头同样持续:价格较 8 月约 0.27 美元的低点上涨约 8 倍,周交易量从 8 月的 200 万至 300 万美元升至上周的 5100 万美元,Coinbase 亦于 10 月 19 日将 PEARL 纳入其上币路线图。
好,让我们进入看空理由。
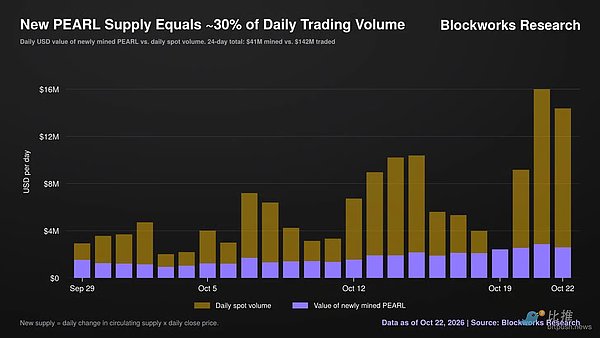
第一,货币溢价只有在资产真正稀缺时才成立,而目前 PEARL 并不稀缺。BTC 的供应量每年增长约 0.8%,而 PEARL 的供应量将在未来一年增长约 85%。在 2.17 美元的价格下,这意味着每天约有 220 万美元的新供应流向那些有 GPU 和电费要付的矿工,而日均交易量约为 850 万美元。仅新币就大约相当于日交易量的 30%。一年下来,这大约是 6.54 亿美元的发行量,对应约 7.68 亿美元的市值,所以,市场必须找到几乎相当于一整个市值的买盘,才能把价格撑住。
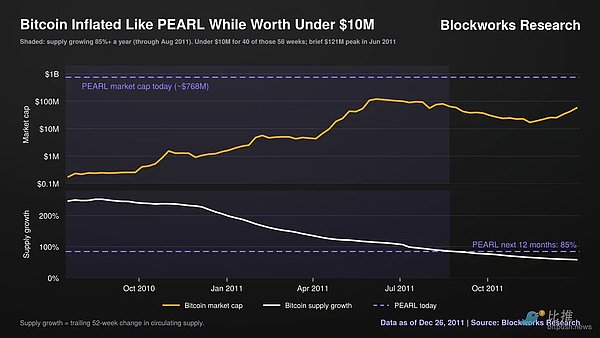
通胀是反对 PEARL 最常见(也是最合理)的论点,而通常的反驳是:“嗯,这和比特币一样!它在早期阶段也通胀那么多。你在 2011 年不会买比特币吗?”
当然,但比特币这笔交易之所以成立,是因为没有人知道如何给它定价。
当比特币在 2010 年和 2011 年以 PEARL 的通胀率增长供应时,它只值几百万美元。PEARL 是在约 7.68 亿美元市值和约 46 亿美元 FDV 的情况下、才 6 个月大时就这么做的。如今市场对新加密货币的定价速度快得多,所以让早期 BTC 成为一笔伟大交易的错误定价已经不复存在了。
第二,AI 客户是用美元付推理费的,不是用 PEARL,所以这些"有用工作"并不会给代币带来需求。看多的人会说,比特币不也没有代币消耗场景吗?而且 Together AI 打的那 25% 推理折扣,说明补贴确实落到了真实用户手里。可问题是,这个折扣是靠卖 PEARL 来贴的。矿工挖出币、卖掉币,再把美元转给推理买家——这是补贴从代币里往外流,不是需求往里进。在推理真正用 PEARL 定价或结算之前,用得越多,抛压越大,而不是买盘越多。再说了,Pearl Research Labs 是靠卖推理收美元赚钱的,就算代币不行,公司照样过得好好的。这也意味着它现在根本没有护城河:谁都可以分叉比特币、换上自己的有用工作量证明,客户照样用美元付钱。
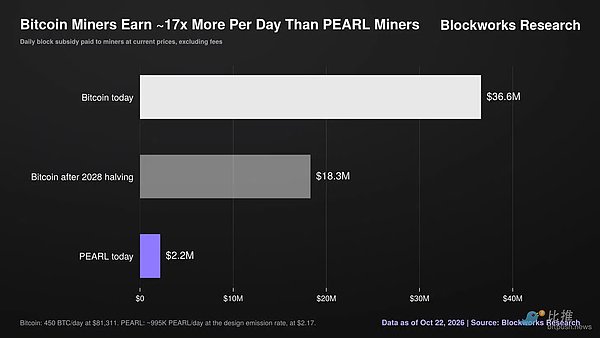
第三,即使 Pearl 最终拥有“比比特币更多的算力”,那也不会让它更安全。世界上几乎所有能挖比特币的 ASIC 都已经在挖比特币了,所以攻击者必须建造或购买一支在攻击成功的那一刻就会贬值的矿机队伍。Pearl 运行在 AI 行业使用的同一批数据中心 GPU 上,所以可租用的 GPU 数量远多于挖 PEARL 的 GPU。这正是 2018 年至 2020 年间以太坊经典、比特币黄金和 Vertcoin 遭受 51% 攻击的完全相同的情形,它们都是小链,其硬件可以从某个大得多的东西那里租走。此外,比特币矿工仅从补贴中每天就能赚约 3660 万美元,而 PEARL 矿工每天赚约 220 万美元。PEARL 的价格需要上涨约 17 倍才能匹配比特币的安全预算,而且随着每区块排放量下降,这个门槛还会上升。
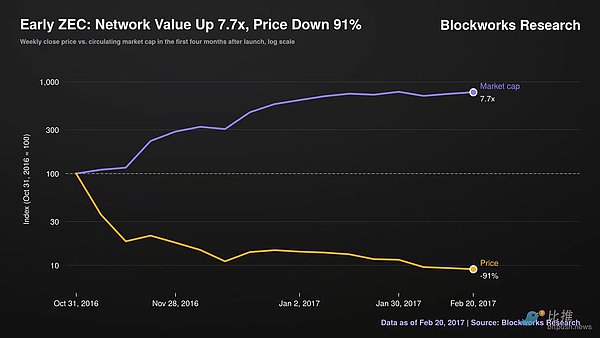
第四,早期的 Zcash 已经把结局演过一遍了,虽然 PEARL 今天还没走到那一步。从 2016 年 10 月 31 日到 2017 年 2 月 20 日,ZEC 的价格跌了 91%(从 328 美元跌到 29.80 美元),可它的市值却从约 290 万美元涨到了约 2200 万美元。网络增长了约 8 倍,供应量却增长了约 84 倍,所以持有者照样被狠狠收割。我敢打赌,他们当时也在说同样的话:“可 BTC 当年通胀也很高啊。”
尽管基本面存在这么多缺陷,但不幸的是,加密市场总体上仍然更看重叙事、而非基本面来给代币定价(不过这种情况正在开始改变)。所以,我还在“中途转向”的路上,这个币可能会继续涨——但这改变不了我的结论:它的基本面真的很糟糕。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 加密做市商:什么才算合规做市?
金色精选
 投机盛世:为什么投机成了这个十年的主题
碳链价值-Tangent
 Circle 股东、孙宇晨先后起诉:特朗普家族 WLFI 争议不断
Conflux树图区块链
 Agent 真的需要加密支付吗?
金色精选
 金色Web3.0日报 | a16z旗舰基金更名Frontier
金色财经 善欧巴
 2026年第四季度机构市场展望
白话区块链
 白毛股神跌下神坛 AI又进化了 比特币还有一跌?
比推 Bitpush News
 $PEARL 涨了 8 倍——我却更看空了
比推 Bitpush News
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部