 Android & iPhone
Kalshi永续合约交易量背后的真相
金色精选
刚刚
作者:Kalshi 来源:Kalshi News 翻译:善欧巴,金色财经
注:Icobeast本周末发布了一张图,展示Artemis统计的全球加密类别预测市场交易量份额。尽管该图本身与Kalshi的永续合约产品毫无关系,但随后出现的X讨论似乎都把焦点放在了Kalshi永续合约平台的交易活动上。除了对整个预测市场行业如何计算交易量[1]的批评外,我们看到的其他内容都与Kalshi预测市场平台无关,因此本文主要回应有关永续合约的评论。
本周末,X上出现了多篇讨论,指责Kalshi夸大其加密永续合约交易量。与其逐一回应,我们认为更合理的做法是集中说明:这些讨论中的一些说法具有误导性,另一些则完全不实。
简要结论
主要指控是,Kalshi ETH永续合约中某些被点名的交易属于“刷量交易”。所谓刷量交易,是指交易者建立自己实际上并不想持有的仓位,通常是为了制造市场活跃或价格波动的假象。最愚蠢的做法是与自己交易,而Kalshi已从机制上阻止这种行为。稍微聪明一点的做法是与同伙交易,Kalshi会对此进行监控,且明确禁止这种行为。
然而,本周末X上分享的所有交易,在成交当时都是双方真实希望进行的,因为双方对公允价格存在分歧。事实证明,一方基本上持续判断正确,即由数百名不同交易者组成的吃单方;另一方则基本上持续判断错误,即挂单方。这是真实经济活动的迹象,而非刷量交易。若是刷量,通常会看到交易量增加,却没有任何一方实际产生盈亏。下文将对此展开说明。
与大多数受监管交易所一样,Kalshi设有相关计划,向做市商支付固定费用,要求其在多个永续合约市场持续提供挂单流动性。交易所维持挂单流动性的目的,是在订单提交后快速、高效地完成撮合。这类激励在受监管交易所中十分常见,例如CME、CBOE和Nasdaq,目的是确保参与者始终能够按公允价格建仓和平仓。这类机制不会激励交易者刷量,因为奖励依据不是成交量,而是所提供的挂单流动性。
参与该计划的做市商必须持续留在市场中,这是其承诺或义务,即使这意味着需要进行自己并不想做的交易。因此,如果一名聪明的交易者持续比做市商反应更快,就可能获得许多机会,与做市商进行有利可图的交易。传统交易所同样存在这种情况。
下面先介绍几个基本概念。
流动性与交易量
尽管流动性和交易量都可以用来衡量市场健康状况,但两项指标衡量的是不同事物。交易量是回溯性指标,衡量已经发生的交易活动。每成交1美元,就对应1美元交易量。流动性则是前瞻性指标,衡量未来进行交易的可能性。它回答的是这类问题:“如果我想买入价值1000美元的比特币永续合约,需要支付什么价格?”以及“买入价值1万美元比特币永续合约时的价格,与只买10美元时相比,是否存在显著差异?”
换句话说,流动性有助于衡量成交质量。订单簿上的流动性越好,用户获得的交易结果就越好,市场效率越高,价格发现也越充分。因此,Kalshi或任何受监管交易所高度重视市场流动性并不令人意外。这也引出了我们想说明的第一点。
Kalshi永续合约做市商计划采用流动性激励
我们的流动性提供者激励计划大体采用这样的形式:“如果你的买卖订单规模不低于X美元,买卖价差不超过Y%,且每月至少Z%的时间满足上述条件,Kalshi将每月向你支付W美元。”纽约证券交易所也有类似计划。在Kalshi,任何能够满足要求的交易者都可以参与这些计划。
一项示例计划可能如下:
如果Bank Street Trading在每小时至少95%的时间里,都在订单簿上挂出规模至少为5000美元、买卖价差不超过0.1%的买单和卖单,Kalshi将每月向其支付10万美元。
我们希望确保用户想要交易时能够顺利下单。凭借Bank Street Trading作出的承诺,我们可以量化并预测用户将获得怎样的交易体验。
我们想说明的第二点是,Bank Street Trading这类专业交易公司往往以“自清算会员”身份交易永续合约,而不是通过经纪商[2]交易。
永续合约自清算会员目前享受手续费减免期
出于多方面的风险管理原因[3],扩大自清算会员群体对Kalshi有利。今年7月,为鼓励更多交易者成为永续合约自清算交易者,Kalshi启动了一项临时手续费返还计划。根据这份申报文件,自清算会员每月底获得的返还金额,与其永续期货交易已支付的手续费完全一致。CME和CBOE也有类似计划,CME还提供事件合约手续费豁免。Kalshi的公开申报文件可在相关页面查阅,其中明确规定,单笔交易的净手续费不得为负,也就是说,交易者不能通过增加交易量获得超过手续费支出的回报[4]。
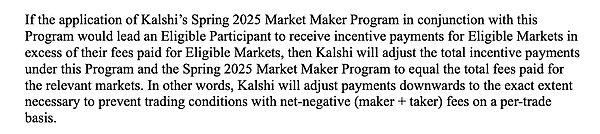
继续沿用上面的例子,假设Bank Street Trading及其竞争对手Thames River Securities都是自清算会员。
在这个虚构情境中,Thames River Securities对低延迟通信网络和预测模型进行了大量投资。因此,它拥有出色的技术系统,能够掌握所交易产品的最新价格。Bank Street Trading也进行了投资,但无论出于什么原因,Thames River Securities的速度略胜一筹。
订单簿上会出现怎样的情况?为了获得每月10万美元的报酬,Bank Street Trading会挂出5000美元规模的买单和卖单。Thames River Securities则可能观察其他市场的比特币价格。每当比特币价格与Bank Street Trading的报价出现轻微偏差时,Thames River Securities就会与其成交[5]。
由于Thames River Securities无需支付手续费,哪怕每次只能赚取少量利润,只要能够反复获利,它就会进行交易。与此同时,Bank Street Trading必须满足流动性条件,因此会持续报价。在此期间,Bank Street Trading会设法尽量减少Thames River Securities及其他吃单方能从自己身上赚取的资金。
理解这一点后,我们再来看看过去几天出现的一些分析。先从这份“Kalshi刷量交易”分析[6]开始,因为它恰好替我们清楚说明了上述观点。
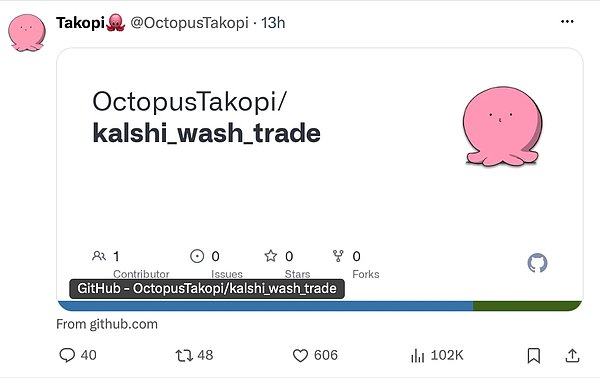
我们从这份分析的后半部分看起。
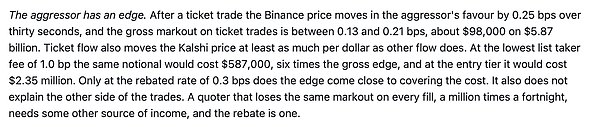
首先会注意到的一点是,主动成交方具有优势。这些所谓的“刷量交易”实际上能让吃单方获利。别忘了,Thames River Securities无需支付任何手续费。如果这些交易是Thames River Securities与Bank Street Trading之间发生的,前者最终将获得约9.8万美元利润。
这项研究的其余部分主要关注一个事实:交易记录中反复出现相同规模的交易。例如,我们可以看看第6.2节。
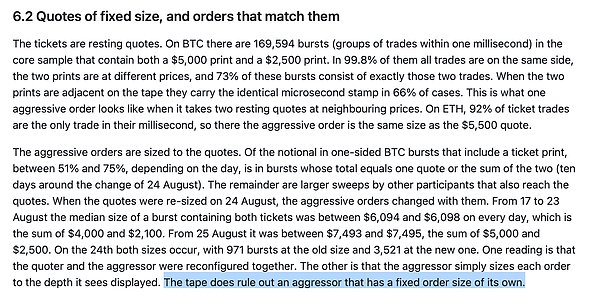
Thames River Securities以及其他速度更快的交易者当然愿意进行规模更大的交易[7],但他们做不到,因为当前的规模就是Bank Street Trading愿意交易的全部规模。固定规模的交易完全符合这种情形:单个挂单方提交固定规模的挂单,随后由众多吃单方与之成交。
结论
刚刚过去的周末,有几篇讨论在X上广泛传播,指责Kalshi导致刷量交易。即使暂且不谈上述交易模式存在自然、合理的解释,也有必要再次强调,Kalshi的规则手册明确禁止刷量交易。我们受到监管,也知道参与交易者的身份。我们从机制上阻止自成交,并设有监控系统,排查与同伙预先安排的交易。我们没有发现任何串通或刷量交易的证据。
归根结底,我们有必要退一步看看究竟发生了什么。Kalshi重视市场流动性,因为我们希望为平台交易者提供良好体验。由于永续合约市场是新业务,我们愿意付费获取这种市场流动性。对于任何受监管交易所的新产品而言,这种做法都十分常见。但Kalshi是一个开放平台,因此我们付费获得的流动性并非只有散户可以利用,任何人都可以从中受益。这些分析表明,一些专业交易者确实从这些激励中获益;与此同时,普通用户也以高流动性市场的形式享受到了好处。过去几个月,Kalshi永续合约累计交易者已超过35万名。自6月以来,每天都有数千名新交易者加入,并从高流动性市场中受益。未平仓量主要由自主决策型交易者持有,而非高频做市商,其规模持续逐周增长,并在过去30天内翻了一番。我们很高兴继续推动美国首个永续合约市场发展,持续加深流动性,并逐步改善交易体验。
脚注
1 这项指控的核心是,Kalshi使用名义价值计算交易量。例如,一笔交易中有人支付3美分,Kalshi会将其计为1美元交易量。但这是预测市场行业的标准做法,所有相关业内参与者都以这种方式报告交易量,因为一方以3美分买入“是”,必然对应另一方以97美分交易“否”,所以总成交价值为1美元。无论如何,对于更愿意使用吃单方交易量而非总交易量的人,Dune等平台也公开提供了这项指标。
2 任何符合监管要求的人都可以自清算会员身份交易。大多数Kalshi用户都以自清算会员身份在预测市场平台交易。
3 若要成为保证金产品的自清算会员,必须向担保基金注资。若某一交易所会员未履行保证金义务,该基金将承担损失共担职能。Kalshi已投入4000万美元自有资金,为支持永续合约交易所的担保基金流动性提供最后保障。让更多会员承担切身风险,可以在任何会员违约且损失需要共同承担时减轻冲击。
4 另一份提到吃单方手续费为+0.3个基点、挂单方手续费为-0.3个基点的申报文件也在流传。该计划尚未生效;即使未来实施,交易所也必须发布公开通知。
5 Kalshi未设置任何速度缓冲机制。因此,Thames River Securities相对于Bank Street Trading哪怕只有很小的延迟优势,也足以抢先成交,因为它的吃单指令会比Bank Street Trading的撤单指令更快到达撮合引擎。
6 https://x.com/OctopusTakopi/status/2101970575824667095
7 正如该研究指出的,主动成交方并没有固定的订单规模!
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 暴涨32倍的ZEC 扯下了比特币最后的“遮羞布”?
考拉财经CoinKaola
 美联储利润机器失灵
周子衡
 AI垃圾大爆炸
格隆汇
 加密市场的下一个大趋势
金色精选
 孙正义借钱给OpenAI买时间
字母榜
 Kalshi永续合约交易量背后的真相
金色精选
 SEC为何应明确区块链应用的交易所规则
金色精选
 一年涨 32 倍 比特币的保险该值多少钱
白话区块链
 统一登记智能体:合规治理的第一步是"管什么”
数字新财报
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部