 Android & iPhone
资产代币化与24/7交易:区块链重构全球金融市场
金色财经
刚刚
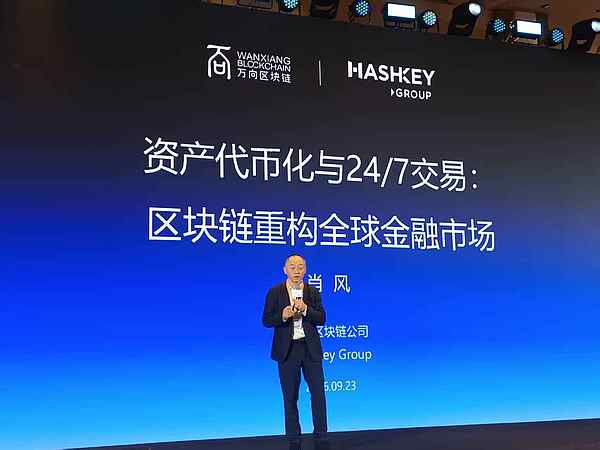
9月23日,2026上海区块链国际周暨第十二届区块链全球峰会在上海举行。HashKey Group董事长兼首席执行官、万向区块链董事长肖风博士带来闭幕演讲,主题为《资产代币化与24/7交易:区块链重构全球金融市场》。
他从一个独特的角度切入:当一家国际金融中心下定决心推进金融资产的大规模代币化,并开展7×24小时全天候交易,这对全球其他国际金融中心意味着什么,又该如何应对?在他看来,这个问题在公开舆论中讨论得远远不够。
肖风援引9月22日(美国当地时间)在纽约举行的第十二届美国国债研讨会——由美国财政部、美联储、纽约联储、美国证监会(SEC)与美国商品期货交易委员会(CFTC)五家机构共同主办——指出CFTC主席在会上的表态恰与本次主题呼应:大规模代币化、链上金融与7×24小时全天候交易这三件事,对美国金融体系未来十年带来的变化,将超过过去数十年。以下为演讲实录整理。
金融基础设施的五十年:从周三闭市到DTCC
肖风:CFTC主席说,未来十年的变化会超过过去数十年。要理解这句话,得先看过去几十年美国金融体系到底发生了什么。
这二十年,主要是信息技术带来的所谓平台化。而从上世纪70年代到2000年,美国金融基础设施——清算、交易、结算制度——经历过一次迭代。今天很多专家提到一个词,“DTCC”,也就是美国中央存托与结算公司。这家公司成立于1999年,但它不是新创一家公司,而是把过去数十年美国分散化的登记、分散化的结算一家一家吸收合并,花了将近25年时间,最终在1999年整合成型。
上世纪60年代,因为金融基础设施跟不上金融市场的发展,出现过一个今天看来难以想象的现象:纽约交易所每周三要停市一天。为什么?清算来不及。那时还是纸质股票,交易量一大,要把纸质股票从高盛客户手里搬到摩根士丹利客户手里,算来算去,结算来不及,于是有一段时间纽交所周三闭市,靠周一周二再来清算。
如今,纳斯达克已经宣布将在今年12月6日开展“23×5”交易,即每周交易5天、每天交易23小时。股票交易的登记结算制度,已经发生了非常大的变化。总结过去五十年,美国金融市场、金融体系已经翻天覆地。但CFTC主席说,未来十年的变化会超过过去数十年。
一个金融市场体系的五层结构
肖风:那么,一个理论上的金融市场体系到底是什么结构?大概包括五个层次。
最底层是中央银行。中央银行是资金的总阀门,所有的钱都是从央行发出来的,同时它也是最后贷款人。前几年美国利率突然上涨,低利率周期发行的国债价格下跌,而美国银行按照资本充足率要求,有相当大一块资产负债配置在国债上,价格下跌就造成账面亏损。有人统计,那一次美国银行的资本金损失接近6600亿美元。
这之后出现了大家都熟悉的一幕:一家区块链公司把30多亿美元储备金放在硅谷银行,硅谷银行因持有的国债损失而资不抵债,挤兑随之发生。这并非某一家银行经营不善,而是宏观经济与利率整体上升所致。最后出来救场的,是美国财政部——所有储户存款获得100%的联邦保护。这就是最后贷款人的角色。
2008年也一样。摩根士丹利、高盛为什么要申请成为银行控股公司?因为金融危机后整个华尔街流动性出了问题,这类机构每天要在市场从事数百亿美元的拆借回购才能维持运行。当它们借不到钱、或者要付出极高利率才能借到钱时,问题不在自身经营,而在市场流动性枯竭。于是美联储出手:投行不能直接给钱,但可以给银行流动性,除非你申请成为银行。两家公司上午递交成为银行控股公司的申请,下午就获批,美联储随即调给400亿美元。
所以说,央行是最顶级的一层。曾经有朋友在AI最火的时候问我:硅谷AI这么火,美国的国际金融中心会不会从纽约搬到硅谷?我说,这事不太可能。交易所只是最上面、最显性的那一层,搬不动的东西是美联储纽约分行——美联储的公开市场操作就在纽约分行,除非把公开市场操作室也搬过去,否则你只有资产,没有钱。
第二层是金融机构。央行发行基础货币,银行通过资本充足率做货币创造,把央行给的1块钱变成5块、8块来花。所以金融机构是货币乘数的创造者,也是各类资产的信用创造者,通过发行各种金融工具、设计不同信用结构,提升资金和资本的效率。为什么美国国债是任何金融机构最保守的底层资产?因为你买100块钱美国国债,即刻就能拿它抵押融回至少95美元,这就是信用创造。
第三层是货币市场,第四层是资本市场,第五层是基于货币市场、资本市场现货的衍生品市场。这五层构成了整个金融市场体系。
一个高效金融市场的四个标准
肖风:一个有效、高效的金融市场,可以从四个最主要的方向来衡量。
第一是交易效率,必须高速、迅速完成,而这依靠一个非常深、非常大的资金池和流动性,否则交易者无法按自己的意愿迅速达成交易。
第二是结算速度。基于区块链的数字资产是“交易即结算”,交易和结算同步,所以数字资产交易所天然可以7×24小时交易。纳斯达克在现有的支付清算结算系统之上做不到7×24小时,所以先做12月6日开始的23×5小时。要做到7×24小时交易,首先结算货币必须代币化——银行下午5点就关门,周日、公共假期也不提供资金划拨服务,你晚上、周日、假期交易时,银行不提供服务。所以高效的结算网络显然需要区块链,需要把货币代币化。
第三是合理的信用创造。要么给资金加杠杆,要么给资产加杠杆,为资金和资产提供更高的使用效率。比如资产成为保证金、抵押物、押金,都是信用创造。任何人买下金融资产都希望能随时变现,同时持有期间还能把它作为抵押物继续融资、加杠杆。这套信用创造系统,是金融市场非常重要的一块。
第四是深度流动性。市场必须有足够的广度和深度,做到“所见即所得”:你看到的报价就是你能成交的价格。如果一个资产账面上是100块,交易时却要损失3%,那你实际拿到的是97块;只有流动性足够好、市场深度足够深,才可能以100块或99.99块成交。这四个方面,是衡量一个金融市场是否成熟、是否优秀的最主要标准。
记账方法的第三次创新
肖风:现在金融市场体系面临的重构与创新,都基于区块链这一新的记账方法。所有的代币化,目前只有区块链技术做得到;交易也只有分布式账本能做到实时结算,即交易即结算。
区块链是人类社会记账方法的第三次创新。数千年来,记账方法总共只进行过三次创新。最早的记账出现在公元前3500年,在今天的伊拉克、当年的苏美尔地区。那里出土过一块3500年前的泥板,上面做了非常简单的记账:收入、支出。数千年之后,公元1300年前后,在意大利地中海地区出现了我们熟悉的复式记账法——不只记收入和支出,也要记资产和负债。再过了730多年,到2009年,第三次记账方法迭代出现:比特币区块链问世,分布式记账开始出现。
一种千年一变的东西,它对金融市场体系和结构带来的影响,确实会如CFTC主席所讲的那样:未来十年的变化超过过去数十年、超过过去五十年。
资金端与资产端,同时走向代币化
肖风:在区块链技术的支持之下,金融市场体系已经在资金端和资产端开始了创新与重构。
资金端,我们已经讨论到央行数字货币CBDC、稳定币,以及银行存款的代币化。不管是CBDC、银行的代币化存款,还是私人机构发行的稳定币,其实干的都是同一件事——把货币代币化,统称资金端的代币化。
这里要特别解释一下稳定币。稳定币在功能上与私人数字现金一模一样。你从银行取出100块钱现钞,钱就离开了银行账户体系;稳定币同样,当你铸造1块钱稳定币,它就在你的手机钱包里,就像在裤兜里一样,离开了银行账户体系。第二,现金是没有利息的,稳定币也没有利息。第三,支付现金是点对点支付:你拿现金去商店买瓶酱油,钱货两清,交易即结算,不存在刷完卡第二天钱才到账的问题。这其实就是数字现金的独特价值——就像我们兜里有时还需要一点现金、一点纸币一样。稳定币就是现金,银行存款不是现金,银行存款是银行货币。
资产端也在代币化。债券代币化方面,香港特区政府已经把700多亿港元的债券代币化;基金代币化、衍生品代币化也已出现。衍生品代币化中最引人关注的一件事,是曾有一家拟赴A股上市的境内企业,其股票尚未在A股挂牌之前,就已经在海外一个去中心化交易所形成了交易价格,而当它在A股上市开盘时,开盘价与该海外交易价格非常接近。于是有人惊呼:中国资产的定价权,就这么轻易地转移到了海外。这给国内市场带来巨大压力,同时也是一种动力——你跟不跟?做不做代币化?你不做,别人可能会做;你不做,定价权先过去,最终会影响国内资产的定价。
资金端、资产端都代币化,最终会形成一个自我闭环的链上金融市场体系。这正是CFTC主席在前述演讲中所说:这些变化,对未来十年金融体系的改变将超过过去五十年。这不是畅想,是正在发生的事实。
率先者的虹吸效应:流动性、资金与资产
肖风:那么,当一家国际金融中心率先在全球推进金融资产的大规模代币化、并开展7×24小时全天候交易,对其他金融中心意味着什么?
第一,其他国际金融中心的流动性会上升还是下降?答案是流动性会被虹吸到那个7×24小时交易的金融中心。流动性主要有两个指标:交易量大不大,交易深度够不够,即市场冲击成本或买卖差价是否平滑。以美国市场为例,纽交所、纳斯达克目前只开5个半小时,但美股并非只有这5个半小时才有交易,盘前盘后仍通过ATS和暗池在交易。设想两大交易所自己开了7×24小时交易,这些碎片化在十几个暗池、ATS里的流动性自然回流。它们回流后,即使在美国夜间,交易量都可能大于其他国家的交易所。此外,7×24小时还会吸引全球投资者——原来必须守到半夜才能买卖美股的,现在在本地白天就能买卖。流动性会被虹吸,只是虹吸多少的问题。
第二,资金也会被虹吸。谁都愿意去流动性好、越来越好的市场交易,没有一个交易者愿意去滑点2%的地方,而不是滑点0.1%的地方。为什么美国能轻易产生5万亿美元市值的上市公司?一个尚未上市的OpenAI或Anthropic就能被轻易估值为1万亿美元、还能融到钱?这就是中国那句老话——水大鱼大。同样一家公司,即使赚的钱一样多,在其他资本市场上市,估值往往小于美国。资金池足够大,才养得大鱼。
美国之所以要做代币化和全天候交易,一个非常明显的目的,是为未来AI基础设施建设的10万亿美元融资做准备。美国已经数十年没有做过像样的全国性基础设施建设,现在面临新的周期:AI基础设施,从电力到数据中心,未来五年的建设资金规模在10万亿美元级别,需要融资。开一个7×24小时的资金市场、资本市场,显然更方便把资金融回来。同时,也只有7×24小时、全球化、全天候的交易市场,才可能养得起将来10万亿美元的AI公司。除此之外,我没看到全球第二个资本市场具备这样的资金链基础。当然,美国也必须改革,而它改革的一招就是:我开7×24小时全球全天候交易,你们都来。
第三,资产发行方也会理性地选择去一个水池更深的市场发行资产。率先开展代币化和全天候交易的资本市场,会逐渐成为全球资产发行、交易、结算的中心。这是一个自我强化的过程。
定价权、投资者与结算:更集中的话语权
肖风:在这种交易模式下,定价权会更加集中。前面提到的那家企业赴A股上市,第一次让市场惊呼:一个在A股上市的中国资产,其定价权居然不由境内说了算,而是由一个海外的、没有司法区域、没有主权、也没有明确法律架构的去中心化交易所影响。定价权的进一步集中,意味着全球金融市场话语权的进一步加强,这是必须面对的挑战。
从投资者角度看,代币化加上7×24小时交易,意味着全球投资者可以更方便地投资那个市场的资产——不需要去本地银行开户,不需要再为投美股去开设美国银行账户、兑换美元。用稳定币,在全球任何地方都能投。纽交所的7×24小时交易方案建议中,就写明用稳定币作为交易媒介和结算工具。全球投资者投资美股的便利程度会大幅提升,交易时间也大幅延长。如果美国变成这样一个全天候的金融超市——货品齐全、要啥买啥、价格合理、想买多少有多少,最新的创新产品别处还没有它就先摆上——投资者自然更愿意去。这样的超市,你会不去吗?
再说结算。此前一直有人尝试建立覆盖全球、7×24小时都能交易的交易市场体系,但都不成功。为什么?即使你买下一家亚洲交易所、一家欧洲交易所,再买一家美国交易所,三家交易的产品不同,结算货币也不同——港股用港币、欧洲用欧元、美国用美元,银行也不同。而现在,因为稳定币、银行代币化存款乃至央行数字货币,7×24小时结算的问题解决了。金融资产代币化之后,全球流通也解决了:就像比特币一样,全世界数百个交易所交易着同一个产品,用USDT、USDC结算。技术上的障碍一旦消除,这个时代就开始了。
为机器交易做准备
肖风:7×24小时代币化市场交易,更多的是为机器交易做准备。AI Agent交易7×24小时,它需要休息吗?
如果我们认为未来AI Agent能够辅助人交易,甚至独立于人去做交易判断,那么资本市场就应该改造成7×24小时交易的市场。而机器不认识美元和人民币,它认的是代币化的货币。所以,你难道不应该把货币代币化吗?不把货币变成可编程的代币,机器就没法使用。代币化资金、代币化资产、7×24小时交易,未来是为AI做准备的。时不我待,这样的准备今天就应该开始。
金融信息与标准的碰撞
肖风:还有金融信息和标准的问题。美国证监会曾要求有权查看赴美上市中国公司的会计工作底稿,但会计工作底稿涉及主权,中国不愿意提供。美国资本市场这么大的资金池、资产池,国内的投资建设仍需要它的支持,最后妥协的结果是:美证监会有权查看这些上市公司的工作底稿,但底稿不能去美国,可以在香港。
一个代币化的交易市场,逻辑会更直接:你要发股票,对方会说,我们现在不发股票了,都是代币,你认不认?你的国家认不认代币?不认,请离开。信息披露既然是代币化股票的信息披露,就有新的规则,不遵守,甚至代币化的资本市场也进不去。会计准则也可能有新的变化,你遵不遵守?这涉及大量金融市场标准的矛盾与碰撞,最终需求方必须妥协——因为需求方拥有power。就如同当年会计底稿的审查,我们需要美国资本市场为我们融资,因此可以妥协,在香港开。
全球金融中心的分化:一超多强,还是独步天下
肖风:在这些碰撞、冲突与重构之下,全球金融中心一定会分化。
最乐观的估计是没有影响,各自安好,各走各的路。但这种可能性非常小。影响一定在,冲突也一定在,无非是到什么程度而已。中性的判断是承认这种影响与冲突的存在,走向“一超多强”——全球可能真的只出现一个超级金融中心,或者现有超级金融中心的地位进一步得到加强。悲观的判断则是“独步天下”,其他金融中心变得不那么重要,地位、角色、影响力整体下沉。一个往上涨,一个往下沉。
对其他国际金融中心而言,可能面临的风险是真正的脱钩、断链、分道扬镳——如果你不接受代币化、不接受区块链、不接受7×24小时全天候交易,那就留在旧的金融市场体系里。而全球最大、最核心的金融市场体系已经更新换代。这种断裂,几乎没有哪个国际金融中心承受得了。大家都清楚,港币是挂钩美元的。经常有人建议,香港市场与内地经济联系这么密切,港币是不是应该挂钩人民币?但离岸人民币市场规模约1.5万亿,美元市场则是数十万亿美元级别的资金池。你跟哪个资金池接上?道理不是很清楚吗?
所以,我们必须让链下金融市场体系与链上金融市场体系相结合,接受并参与建设这么一场新的金融市场体系,而不应置身事外。
谁在真正推进这件事
肖风:讲了这么多,说有一家国际金融中心要干这些事,对别人家可能造成影响——那么这一家是谁?就是美国。目前只有美国在真正推进这件事。欧洲还只是在商量、讨论;亚洲方面,今天上午李国权教授也介绍了,亚洲基本是一盘散沙,各自做各自的事,没有人在帮助建立一套规则、标准与统一体系,去跟另一个市场体系竞争。
稳定币法案,今天也有嘉宾提到。摩根大通、美国银行、花旗银行、富国银行等大行在推进代币化存款网络,美国30家中小银行也在做类似的联盟,货币市场上美国已如火如荼。资本市场上,美国同样如火如荼。我有一位朋友从硅谷到纽约逛了一圈回来,我问他今年去有什么感受。他说:到硅谷,所有人都在谈AI;到纽约,关于Web3、区块链、数字货币、数字资产的热度跟一年前一模一样。我们外面看,好像美国只谈AI,但真去纽约,所有金融机构见你面谈的仍然是Web3、是区块链、是数字资产;话题只是从比特币转移到了代币化,转移到了Tokenization。这个时间表,我们也拭目以待。
这大概就是我今天的分享,谢谢大家。
(本文为现场演讲实录整理,仅供交流学习,不构成任何投资建议。文中观点仅代表演讲者个人立场。)
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 观点:万物皆将成为Token
金色财经
 暴涨32倍的ZEC 扯下了比特币最后的“遮羞布”?
考拉财经CoinKaola
 OpenAI和Anthropic开打"价格战" 同日推出"廉价模型"
华尔街见闻Max
 山寨牛来势汹汹 踏空了怎么办?
币市操盘手
 美联储利润机器失灵
周子衡
 AI垃圾大爆炸
格隆汇
 加密市场的下一个大趋势
金色精选
 孙正义借钱给OpenAI买时间
字母榜
 SEC为何应明确区块链应用的交易所规则
金色精选
 一年涨 32 倍 比特币的保险该值多少钱
白话区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部