 Android & iPhone
AI新叙事:值不值一万亿?
格隆汇
刚刚
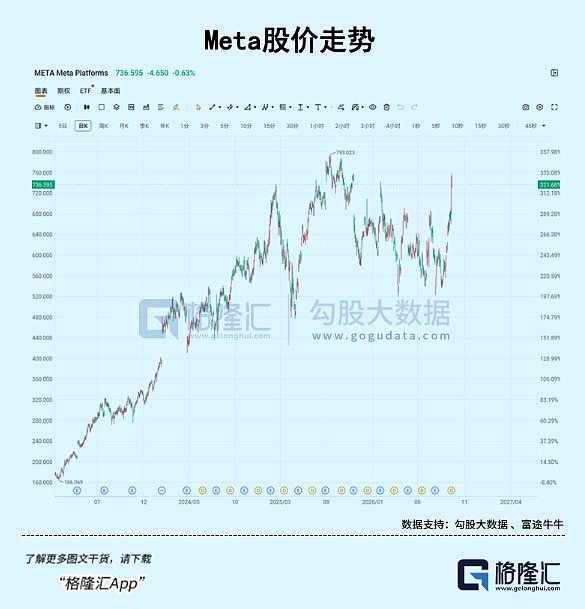
前天晚上,美股科技巨头Meta上演了一场极具戏剧性的暴力拉升——单日大涨11.43%,一天之内市值膨胀了1938亿美元(约1.29万亿元人民币)。
同一天,AMD也大涨近10%,市值首次冲破1万亿美元大关。
引爆这场狂欢的,是上线仅两周便突破250万次下载、强势霸榜美区AppStore免费榜的个人AI智能体——Muse。
然而,就在资本市场为之沸腾的同时,电商巨头亚马逊却以隐私与安全风险为由,将能替用户比价购物的Muse直接拒之门外。
一边是AppStore的下载狂飙,另一边却是核心商业场景中的“堵门”,市场缺选择性地忽视后者,为叙事买单。不禁让人有了疑惑:
Muse,真的彻底点燃了AI交易的新阶段吗?
01 纳指找到新叙事
如果关注Meta Muse,别忘了明早7点(9月24日)开幕的MetaConnect2026大会,届时可能还会有新的内容呈现给我们。
Muse和之前对话式Agent有明显的差距,它不再只是陪人聊天的Bot,而是能自主完成邮件收发、行程预订、表单填写、跨平台商品比价以及自动续费排查等复杂工作流的超级代理。
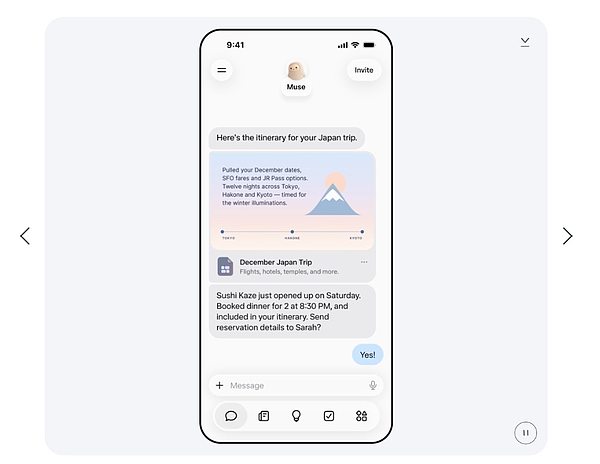
更具杀伤力的是,Muse具备跨应用记忆与长上下文关联能力,并已直接嵌入MetaAI、WhatsApp、Instagram和Facebook。这意味着,Muse在上线短短十几天的窗口内,就无缝切入了Meta生态背后数十亿全球用户的日常工作流。
而真正让股民兴奋到睡不着觉的,是Muse背后那套颠覆性的AI硬件运行机制。
传统聊天机器人依赖GPU完成文本Token的推理返回,用户关闭网页,计算便宣告终止。而AI智能体涉及大量任务编排、工具调用、API请求、环境沙箱、状态记忆与多轮任务循环执行环节,高度依赖CPU算力支撑。
Muse爆火之后,资本市场围绕它形成了两条彼此独立又相互呼应的逻辑链条。
一条是资本市场新叙事,市场为什么需要这个故事、如何理解 Muse、如何形成预期差和投资标签。另一条是硬件实体增量,回答产业链上新增了什么资源消耗、哪些硬件环节受益、供需缺口和涨价如何出现。
目前AI需求只有coding被真正跑通。但全球程序员仅约3000万人,付费天花板肉眼可见。
而Muse代表的个人Agent面对的是几十亿普通消费者,需求主体从几千万切换到几十亿,天花板和算力需求都是此前未见过的量级。个人Agent因此被视为继coding之后的第二增长曲线,而Muse的爆火给这条曲线提供了真实数据验证。
同时,它沿着算力传导,将整个半导体上游制造环节卷入。
芯片股之所以集体狂欢,是因为市场意识到AI算力需求正在从“GPU单极驱动”向“CPU+GPU协同承载”演进,服务器CPU价值面临系统性重估。
由于虚拟机管理、操作系统常驻、内存调度与无头浏览器启动全部高度依赖CPU,服务器CPU瞬间从配角升格为Agent执行层的核心承载。
并且,复杂工作流需要维持多轮工具调用状态与长周期内存管理,导致KVCache容量与内存带宽压力剧增,直接拉动HBM、DRAM及NAND存储需求。
此外,服务器CPU还是ABF载板最大的终端应用,但当前全球三大载板龙头(日本揖斐电、欣兴电子、三星电机)产能高度满载,且资源优先倾斜给英伟达和谷歌等GPU大客户,导致英特尔与AMD的CPU载板长期面临超50%的供需缺口。
在供给侧,台积电代工拟调涨10%,AMD计划在2026年四季度将芯片组调涨10%,英特尔也传出PC CPU提价10%且仅能满足50%需求的消息。
这一连串涨价与紧缺信号,虽然本质上是半导体产能周期与晶圆厂议价权演变的结果,并非Muse爆火直接引发,但却被市场顺水推舟地吸收为“CPU全链紧缺”的有力论据。
但这套逻辑,是否顺利成章接替了Coding,成为下一轮AI交易的主线?甚至,带来更大规模的回报?
02 重估为时尚早
纳指连续两日的上涨,整个华尔街似乎都在为这个推演买单。然而,这轮暴涨更像是在宽松宏观环境下的一次风险偏好回补,资金是在为“假设”定价,而非为“兑现”买单。
市场开始重新评估这样一种场景:
当真正实用的个人智能代理需要长期驻留在虚拟机中运行,并持续占用 CPU、内存和存储资源,那么当用户规模从数百万扩大到数亿,甚至数十亿时,相关硬件需求可能出现一轮新的爆发。
如果我们回到现实的基本面,这层叙事尚有几点是需要逐步验证的。
比如,Muse上线13天下载量超250万次确实惊艳,但Sensor Tower数据显示,其9月18日的日活跃用户(DAU)仅为44.8万。
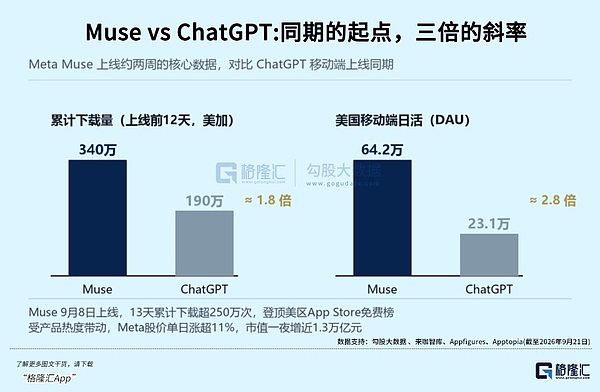
几十万的实际日活对于Meta的数十亿用户盘而言可谓杯水车薪,并且Meta现在还没公布任何次日留存率、周留存率及明确的商业化订阅价格。
下载量仅仅只能代表巨头渠道强分发下的触达规模,而留存率才真正决定了云端虚拟机的常驻生命周期。在现代云原生架构下,一旦用户无后续交互,系统会立即触发弹性缩容机制,毫秒级回收闲置的隔离 Linux 容器与计算节点。
这意味着,没有高留存支撑的下载膨胀,后台vCPU占用与内存带宽消耗将呈断崖式下降;缺少持续的资源占用,所谓重构CPU底座的宏大叙事,就永远无法穿透为上游厂商的订单。
其次,是资本提前定价与订单验证的时滞。
虽然Meta作为AMD的第二大客户(贡献约5.5%营收)推动其市值冲破万亿,但目前还没有公开信息去验证,Muse的虚拟机消耗后续还会为AMD带来更多的真实大额采购订单。
只有当AMD后面真能交出服务器CPU订单超预期的增长,这个逻辑才从压注变成兑现。
再者,底层硬件大盘的真实支撑其实就相当脆弱。
全球PC出货量预期已从2026年的约2.6亿台下调至2027年的2.5亿台,英特尔二季度客户端收入增长也主要靠平均售价(ASP)提升,而非出货量扩张。
把这些线索串起来看,你会发现市场还是处于一种悬空状态。股价在短短几天内被推升至历史高位时,市场定价的实际上是一个“新世界”。
它要求Agent的渗透速度极快、用户的算力与Token消耗呈指数级暴增,进而倒逼各大云厂商源源不断地掏出钱来加码硬件。但凡这中间任何一个环扣出了岔子,故事也会走向完全相反的方向:
比如用户尝鲜期一过,Agent的渗透率停滞不前,后台算力消耗的增速开始明显放缓,云厂商就会很快意识到投入产出比不对。接下来最直接的动作,就是将原本资本开支(CapEx)进行下修,缩减对上游零部件的采购。
到那时,挤干水分的就不只是故事,更是高高在上的股价。
03 还需要什么条件
前面的质疑恰好告诉我们,抛开喧嚣的概念炒作,去看看真正决定这场AI故事能否走通的核心——算力承载的架构、流量入口的归属,以及宏观资金的定价法则。
任务型Agent的本质,其实是“操作系统常驻+环境沙箱调度”。
当Agent需要维持多轮工具调用状态与长周期内存管理时,KVCache容量与内存带宽的压力会呈指数级上升。
这意味着计算架构的价值核心正在发生了转移,打破了过去“算力即GPU”的单极信仰,让被边缘化的标准x86或Arm CPU重新回到了舞台中央。
但这仅仅是技术层面的升维,真正让Meta单日拉升近两千亿美元市值的,是互联网流量治理权的二次分配。
过去AI的商业化多局限于几千万程序员群体,而Muse的爆发让市场看到了Agent面对数十亿消费者的庞大天花板。
亚马逊之所以对Muse严阵以待,正是因为一旦智能体替用户完成了跨平台比价和下单,传统电商将被彻底剥夺流量入口,沦为纯粹的仓储履约方。而Shopify选择接入Muse,是因为他本来也没有排他入口,接入 Muse 等于多一条带货通道。
所以,应该被重新定价的不全是算力,消费级Agent的核心商业壁垒,在于对用户工作流与交易通路的绝对控制权。
入口的故事听起来很美,真实的商业化变现路径也还没有落到实处。
过去几年,AI 的商业化路径极其单一,要么靠卖 API 参数、按 Token 消耗计费,要么局限在程序员这类高付费意愿的特定圈子里。
但个人 Agent 走的是一条完全不同的路——它的核心壁垒根本不在于单纯的模型能力,而在于规模效应、用户体验,以及对日常工作流的无缝渗透。
在这个高并发、高算力消耗的阶段,利润会优先流向云端沙盒与硬件基础设施,大厂必须持续给算力买单。
固然拥有数十亿用户的入口优势,Meta虽然声称“绝大多数用户免费,重度用户付费订阅”,但具体的订阅定价、广告分成模式甚至佣金比例,也还不清楚。
究竟是依靠订阅费覆盖高昂的CPU算力成本,还是通过接管交易入口抽取佣金?
在这些落地的商业路径敲定之前,市场对入口重构的狂热,本质上依然是在为一个充满不确定性的商业预期预支溢价。
04 尾声
Muse 的爆火,刚好给热钱递上了一个极其顺手的抢筹理由。油价大跌、通胀缓解,大盘正处于风险偏好回升的窗口,资金急着找下一个科技故事。
回到最开始的问题,这不是业绩兑现的估值重估,而是一场踩准宏观窗口的情绪预支与仓位回补。
市场买下的,只是一套尚未被证实的远期假设。既然是假设,就要耐心等待验证。再惊艳的下载量,留不下用户、变不成现金流,终究只是过眼云烟。
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。

24小时热文
 观点:万物皆将成为Token
金色财经
 暴涨32倍的ZEC 扯下了比特币最后的“遮羞布”?
考拉财经CoinKaola
 山寨牛来势汹汹 踏空了怎么办?
币市操盘手
 美联储利润机器失灵
周子衡
 AI垃圾大爆炸
格隆汇
 加密市场的下一个大趋势
金色精选
 孙正义借钱给OpenAI买时间
字母榜
 Kalshi永续合约交易量背后的真相
金色精选
 SEC为何应明确区块链应用的交易所规则
金色精选
 一年涨 32 倍 比特币的保险该值多少钱
白话区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部