 Android & iPhone
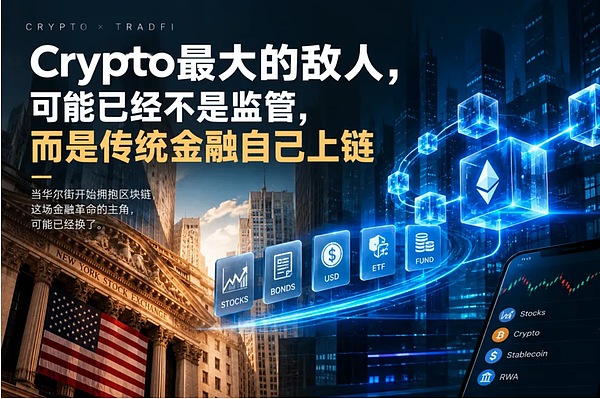
Crypto最大的敌人 可能已经不是监管 而是传统金融自己上链
元块
刚刚
过去十几年,Crypto一直在讲一个故事:把金融搬到链上。
股票、债券、美元、基金、贷款,最终都应该变成Token,在一个没有边界、没有休市时间的开放网络里流动。
但一个有意思的变化正在发生。
真正把这件事推进到现实里的,越来越不只是Crypto公司。
而是券商、交易所、资管机构,甚至传统金融基础设施本身。
9月17日,美国SEC批准了一项临时性的“创新豁免”,允许符合条件的Tokenized Securities Venues在特定框架下交易Tokenized NMS Stocks。虽然限制很多,但监管机构已经正式给“股票上链”打开了一条制度通道。
更值得注意的是,传统金融没有站在门外观望。
Nasdaq在9月宣布向Kraken母公司Payward投资1亿美元,并计划共同推进Tokenized Stocks的发展。
这意味着一件很重要的事情:
Crypto正在从“挑战传统金融”,变成传统金融的基础设施供应商。
一、真正的变化,不是股票上链,而是交易规则开始变化
很多人理解Tokenization,就是把一张股票的所有权换成一个Token。
如果只是这样,它其实没那么性感。
真正有价值的是Token化之后,资产获得了新的“可编程性”。
Kraken目前的xStocks就是一个典型案例。
这些Token化股票由底层股票1:1支持,可以在链上转移,并能够进入DeFi,用作抵押品、流动性资产或者借贷资产。
这和传统股票最大的区别,不是“股票变成了Token”。
而是:
股票开始变成一种可以被其他金融协议调用的资产。
过去股票只能待在证券账户里。
现在理论上可以:
股票 → Token → 钱包 → DeFi → 抵押借款 → 再交易。
资产不再只是一个投资标的,而开始成为金融系统里的“原子”。
这才是Tokenization真正有可能改变金融市场的地方。
二、24小时交易只是表面,真正重要的是金融市场开始“组合化”
现在很多Tokenized Stocks项目都在强调一个卖点:24/7交易。
这当然有价值,但它其实只是第一层。
真正重要的是金融市场开始从“一个产品一个账户”,变成“资产之间可以自由组合”。
例如,一枚Tokenized Stock可以作为抵押品。
稳定币可以作为结算资产。
链上借贷协议负责融资。
智能合约负责清算。
交易平台负责撮合。
这些东西过去分别属于券商、银行、清算机构和交易所。
Tokenization做的事情,是把它们逐渐变成可以在同一个网络里组合的模块。
所以这场变化真正冲击的,并不是股票交易本身。
而是金融基础设施的组织方式。
三、这也是Robinhood为什么要自己造链
Robinhood Chain值得单独看。
它并不是简单地增加一个Crypto交易功能。
其定位本身就是围绕Tokenized Real-World Assets和链上金融展开。
主网上线后,Robinhood已经将Tokenized Stocks与链上金融结合,并进一步推出基于美元稳定币的借贷产品。
这背后的逻辑非常清楚:
如果股票只是一个交易产品,那么Robinhood可以继续当券商。
但如果股票变成链上资产,那么Robinhood就可以进一步控制:
发行、交易、托管、结算、借贷以及资产之间的组合。
这就是为什么它需要一条链。
它真正想控制的可能不是“区块链”。
而是:股票进入链上之后的整个生命周期。
四、Crypto交易所也在反过来变成“金融超级App”
Kraken的方向同样值得注意。
它现在一边做Crypto,一边做Tokenized Stocks,一边和传统资管机构合作。
今年5月,Kraken与Franklin Templeton宣布合作,把Tokenized Money Market Funds、Tokenized Equities以及收益产品结合起来。
这实际上已经不是传统意义上的“Crypto交易所”。
它正在变成一个金融账户。
账户里可以有:BTC、ETH、稳定币、股票、ETF、货币基金以及各种链上收益产品。
这也是未来交易平台真正危险的地方。
当用户不再需要在“券商”和“交易所”之间切换时,原来的行业边界就开始失去意义。
五、但这里有一个容易被忽略的问题
传统金融上链,并不意味着传统金融会被Crypto取代。
恰恰相反。
最可能发生的情况是:Crypto提供技术,传统金融掌握资产。
股票是谁的?还是上市公司和证券体系的资产。
托管是谁负责?还是受监管的机构。
合规由谁负责?还是监管体系。
而区块链负责的,可能主要是:发行、转移、结算、可编程性和资产组合。
这意味着Crypto最初设想的“去中心化金融全面替代传统金融”,可能不会发生。
更现实的结果是:传统金融吸收区块链最有用的部分。
然后把不需要的部分留在原来的体系里。
这才是Crypto真正需要警惕的地方。
六、Crypto可能赢了技术,却输了入口
如果Tokenization最终成功,最大的赢家未必是最早提出“金融上链”的Crypto原生项目。
可能是拥有用户、牌照、资产和流量的金融机构。
这就是现在越来越有意思的一幕:
Robinhood在造链。
Kraken在做股票。
Nasdaq开始投资Crypto基础设施。
Franklin Templeton把基金搬上链。
SEC则开始为Tokenized Stocks建立监管框架。
过去Crypto希望进入华尔街。
现在华尔街正在进入Crypto的技术体系。
所以真正的竞争已经不是:Crypto vs TradFi。
而是:谁能够成为下一代金融系统的入口。
如果未来一只股票、一只基金、一笔美元都可以变成链上资产,那么交易所、券商、银行、公链、钱包和稳定币发行商最终都会争夺同一个位置:控制资产进入链上之后的第一站。
这可能才是这一轮Tokenization最值得关注的事情。
Crypto真正的终局,也许不是把华尔街赶出市场。
而是让华尔街不得不使用Crypto的基础设施。
到那时候,最尴尬的问题反而会变成:
区块链赢了,但Crypto公司真的赢了吗?
 0

声明:本文由入驻金色财经的作者撰写,观点仅代表作者本人,绝不代表金色财经赞同其观点或证实其描述。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。
24小时热文
 GPT-6全系提速50%
新智元
 硅谷大厂命令员工:少用Claude
Bitpush
 AI泡沫:历史最大赌注下的虚火
周子衡
 HIP-4:Hyperliquid的预测市场 为什么追不上Polymarket?
IOSG Ventures
 自掏腰包35万 链上侦探卧底洗钱链
大漂亮加密观察
 Peter Thiel专访:停滞五十年 AI是文明最后的自救吗?
动察Beating
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部