

 Android & iPhone
支付巨头集体抢稳定币到底在图什么?
全球数字科技频道
刚刚
2026年8月4日,万事达卡正式完成对稳定币基础设施公司BVNK的收购——最高18亿美元。这是稳定币领域有史以来最大一笔收购。
2026年7月,Visa正式推出企业级稳定币平台VSP(Visa Stablecoin Platform),"交钥匙式"帮银行入局稳定币。
2026年6月30日,Visa、万事达卡、贝莱德、谷歌、Stripe、渣打银行、纽约梅隆银行、Coinbase、Ripple等140家企业联合发布合规联盟型稳定币。
2026年6月11日,Visa在Payments Forum大会上宣布推出AI智能体支付、稳定币结算和标记化三大能力。稳定币业务年化运行规模已达70亿美元。
2026年3月,万事达卡宣布18亿美元收购BVNK。同月,Visa宣布扩大与Bridge合作,年底前将稳定币关联卡覆盖至100多个国家。
2024年10月,Stripe以11亿美元收购稳定币公司Bridge,这是当时稳定币领域最大收购——一年半后,被万事达卡刷新了。
万事达卡首席产品官Jorn Lambert说:"在法币、稳定币、代币化存款等多种价值共存的多货币世界中,下一代支付模式将由各轨道的连接效率决定。"
稳定币是加密圈搞出来的东西,但最积极布局的,不是币圈公司,而是Visa、万事达卡、Stripe这些传统支付巨头。
我们可以怀疑资本的人品,但一定不要怀疑资本对钱的嗅觉。
把时间线拉出来,就会发现这场竞赛有多疯狂:
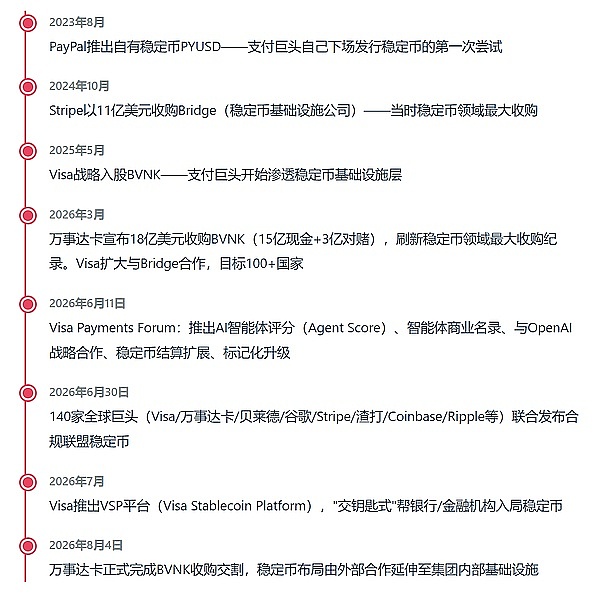
从2024年10月Stripe买Bridge,到2026年8月万事达卡拿下BVNK——不到两年时间里,稳定币基础设施领域最核心的几家公司全被收购完了。
Bridge归了Stripe,BVNK归了万事达卡,只剩Zero Hash还在独立运营。很明显,这不是在"试水",而是在抢地盘。虽然四家公司的打法不同,目标完全一致。
?Visa:把稳定币塞进全球最大的支付网络
核心打法:不是自己发稳定币,而是把稳定币接入VisaNet——全球最大的支付结算网络之一。
具体动作:
(1)稳定币结算:2021年就开始用USDC做结算试点,已通过VisaNet完成数十亿美元稳定币资金流转,年化规模约70亿美元。
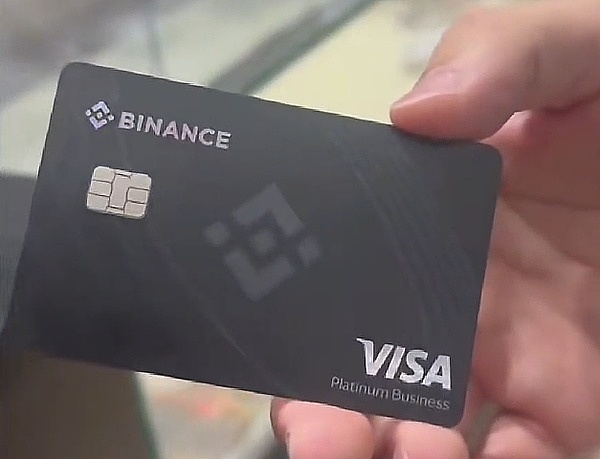
(2)稳定币关联卡:全球已推出或正在开发超160个项目,用户直接用稳定币余额在Visa商户网络消费。比如币安Visa卡,可直接要商户刷卡消费。
(3)合作Bridge/Baanx/Rain:在拉美6国上线稳定币卡,计划扩展至欧非亚。
(4)VSP平台:2026年7月推出,"交钥匙"帮银行发行稳定币,赛道从"前端发行"转向"后端基础设施"。
(5)AI+稳定币:与OpenAI战略合作,推出Agent Score(智能体评分)和Agentic Directory(智能体商业名录)。
(6)代币化存款:帮银行把传统存款转化为可编程、7×24小时运行的数字货币。
Visa不是跟Tether抢发币生意,它要当稳定币世界的"高速公路收费站"——不管你用哪种稳定币,结算都走Visa的通道。
?万事达卡:花18亿买一根"管子"
核心打法:不自己建,直接买。18亿美元收购BVNK,买的是连接法币与链上稳定币体系的"桥梁"能力。
具体动作:
全链条支付生态:
(1)从钱包(MetaMask卡)到交易所(Kraken/Gemini/Bybit/Crypto.com/Binance/OKX)到商户结算(USDC via Nuvei+Circle)。
(2)多代币网络(Multi-Token Network(MTN)):
企业级代币化平台,摩根大通Kinexys已集成,渣打银行碳信用代币化交易。
(3)加密凭证(Crypto Credential):
用别名代替复杂钱包地址发稳定币,自动交换Travel Rule数据,已上线拉美+欧洲。
(4)BVNK收购(8月4日完成):
获得钱包、链上转账、法币出入金、流动性连接等能力,覆盖130+国家万事达卡买BVNK,买的是稳定币支付网络中的"霍尔木兹海峡"控制权——避免被绕开。
Mastercard首席产品官Jorn Lambert:"自己建不如买现成的——BVNK的链上基础设施和稳定币原生技术,将帮助金融机构扩展跨境B2B支付、汇款、结算和资金流。"
?Stripe:造了一条完整的闭环
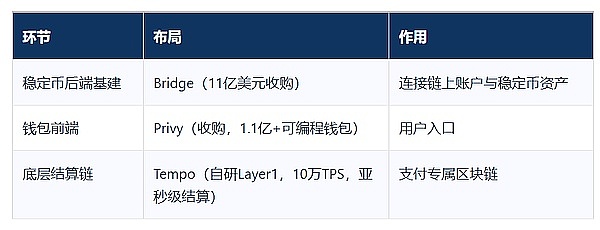
核心打法:最激进的玩家。别人还在买"管子",Stripe已经在造"水厂+管网+水表"一条龙了。
三位一体生态闭环:
AI支付超前布局:与OpenAI共同开发智能体商业协议(ACP),推出机器支付——让开发者直接向AI Agent收取API调用费,以稳定币微支付结算。
业绩:2025年交易额1.9万亿美元(同比+34%),估值从915亿暴涨至1590亿美元(+74%)。道指企业客户覆盖率90%,纳指100企业覆盖率80%。几乎所有头部AI公司(OpenAI/Anthropic/Cursor/Midjourney)的收款基建都是Stripe。
Stripe在建造下一个金融时代的地基——从七行代码收款出发,一路建到稳定币编排、加密钱包、支付专属区块链、AI智能体支付协议。
?️PayPal:起了大早,赶了晚集
核心打法:2023年8月就推出了自有稳定币PYUSD,比所有同行都早。但——PYUSD市值不足40亿美元,市场占有率不足0.5%。
在USDT(1847亿)和USDC(738亿)面前几乎可以忽略不计,甚至后来者USD1的市值都超过了它。
直到最近,花了近3年才将PYUSD扩展至全球约70个市场——先机已失。
根本矛盾在于PayPal靠"资金流动手续费"活着,而稳定币靠"沉淀资产吃国债利息"活着。PayPal每推广一笔PYUSD支付,等于在蚕食自己的传统手续费收入。
业绩:2025年净收入332亿美元(增速仅4.3%),Q4核心业务增长跌至1%,活跃账户4.39亿原地踏步,CEO离职,股价单日暴跌超20%。正在寻求被收购——而潜在买家之一,就是Stripe。
PayPal不是差公司,但在新支付时代,它的资产是需要被重新激活的底牌,而不是固若金汤的护城河。
放到一起对比就会发现:
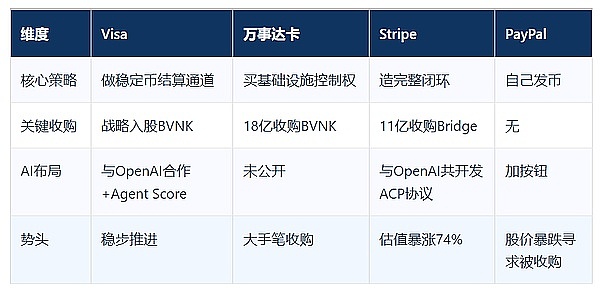
为什么支付巨头热衷稳定币?
看完上面的动作清单,最核心的问题来了:为什么?
Visa和万事达卡每年处理十几万亿美元的交易,日子过得好好的,为什么突然对稳定币这么上心?
原因一:传统跨境支付太慢太贵
传统跨境支付靠代理行网络——链路长、节点多、速度慢、费用高。一笔跨境汇款平均成本6.49%,到账时间2-5天。
稳定币链上转账,几分钟到账,成本比传统渠道低约40%。
但关键不是"快和便宜"——而是:"慢且贵"恰是传统银行和卡组织的利润来源。
稳定币一旦大规模进入商业支付场景,旧体系中最核心的环节——谁来连接商户与资金、谁来组织清算、谁来掌握支付入口——将面临重新洗牌。
这个世界唯一不变的就是变化,Visa和万事达卡选择主动出击——与其被颠覆,不如自己先变成颠覆者。
原因二:稳定币交易量已经大到不能忽视
2026年稳定币市场硬数据:
总市值:约3130亿美元(同比增23%,两年翻倍)
2025年年度交易量:约34万亿美元(史无前例)
2026年2月链上结算量:7.2万亿美元,首次超越美国ACH网络(6.8万亿)
稳定币占加密货币总市值约13%,约99%为美元计价
持有地址数:约2.69亿个
链上地址:USDT市值1847亿(占59%),USDC市值738亿(占24%)
7.2万亿美元——这是2026年2月单月的链上结算量,超过了美国ACH网络。
34万亿美元——这是2025年全年稳定币交易量,接近Visa和万事达卡年度交易量的总和。
这么大的资金流从自己的网络旁边流过,支付巨头不是傻子。
原因三:AI时代需要全新的支付基础设施
这个原因最容易被忽视,但可能最重要。
未来发起支付的主体,不一定是人——可能是AI Agent、机器人、自动化系统。
小额、高频、自动化结算的需求,传统卡网络根本不适配。 Visa的手续费率、清算周期、最低交易金额,都是为"人类消费者偶尔买一次东西"设计的。但AI Agent可能一天发起几万笔微支付,每笔几美分。
稳定币天然具备:7×24小时运行、可编程、支持微支付、全球统一结算。这才是AI时代该有的支付基建。当AI Agent开始替人类做购买决策,谁掌握了支付渠道,谁就抢先掌握了AI经济的核心命脉。
Visa首席产品与战略官Jack Forestard:"AI正在变革商业的前端,而稳定币正在重塑资金流转的后台体系。Visa的职责是确保这一切能安全、可靠且全球化地运行。"
Visa在2026年Payments Forum上推出的Agent Score和与OpenAI的合作,本质上就是在为
"AI替你花钱"的时代铺路
——谁来验证AI Agent的身份?谁来确保AI花的钱是合法的?谁来结算?答案还是Visa。
原因四:监管终于落地,规则清晰
全球三大监管框架已基本成型:
美国:GENIUS法案,2025年7月18日签署,全面监管制度预计2027年1月运作。储备金1:1由现金+短期国债支持,每月审计,禁止向持有人支付利息。
欧盟:MiCA规则,2024年6月30日实施,2026年7月1日过渡期结束。
香港:《稳定币条例》,2025年8月1日生效,2026年4月发放首批牌照。
三大经济体均趋向:全储备支持、按面值赎回、禁止支付利息。
监管落地意味意味着合规风险大幅降低。
以前支付巨头不敢碰稳定币的原因是,万一无监管,今天接了明天被罚怎么办?
现在GENIUS法案把规则写清楚了:储备金怎么放、怎么审计、谁能发、谁不能发。规则清晰了,巨头就敢下场了。
原因五:不抢基础设施,就沦为"管道工"
这是最深层的原因,也是最残酷的。
稳定币支付的下半场,核心不是"谁发币"——Tether和Circle已经把发行端占完了。核心是
"谁能把稳定币组织成一张可运行的网络"。
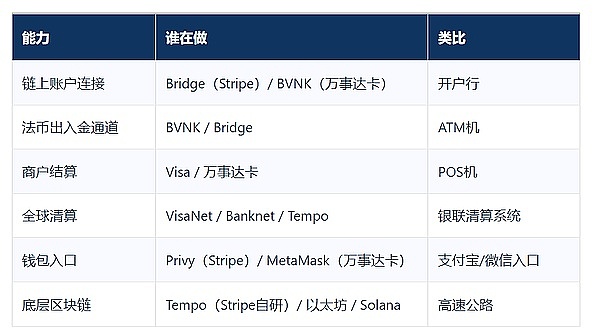
支付巨头不是在"做稳定币",而是在建稳定币的基础设施。
Bridge、BVNK这些公司,本质上是稳定币网络中的"管道"——连接链上账户与法币世界的桥梁。谁控制了这些管道,谁就控制了稳定币支付的咽喉要道,这就叫“管道收入”
万事达卡花18亿买的"不是公司,是一根管子"。Coinbase曾经想花20亿买同一根管子,谈崩了。万事达卡不在乎BVNK一年4000万美元的营收——它要的是牌照、管道和控制权。
稳定币市场到底有多大?
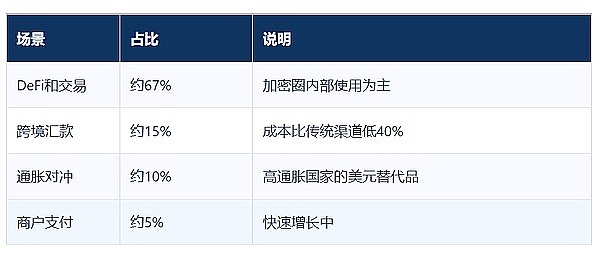
2025年稳定币总转账额28万亿-62万亿美元,但真正的实体经济支付(商品和服务)只有3500亿-5500亿美元,占比不到1%。
BCG分析指出:62万亿美元的总流转中,只有约7%(4.2万亿美元)是真正的经济活动,其余93%为交易、机器人活动和资金内部路由。
也就是说——稳定币目前还不是支付工具,主要是投机和交易工具。
但这恰恰说明:增长空间巨大。
跨境B2B支付是最大增长点:目前约85%的稳定币价值来自B2B场景。
跨境B2B稳定币支付预计从2026年的约134亿美元增至2035年的5万亿美元
稳定币关联卡消费已达年化约180亿美元(与P2P转账的190亿美元相当)
企业采用率:约13%的机构已使用过稳定币(金融机构23%,企业8%);54%的非用户计划在6-12个月内开始使用。
谁在持有稳定币?
稳定币发行方集体持有的美国短期国库券规模已媲美大型国家,位列全球前20大外国持有者之列——其中Tether约排第17位。
这意味着稳定币已经成为美国国债的大买家。USDT约64%持有美国国债,USDC约三分之一持有美国国债。
这就不难理解,为什么美国要搞GENIUS法案了——稳定币发得越多,美国国债卖得越多。这本质上是把美元通过区块链输送到全世界。
看完所有数据和分析,回到最初的问题:国际支付巨头为什么热衷稳定币?
答案其实很简单——不是为了做稳定币,而是为了控制稳定币的通道,谁控制了通道,谁就控制了下一代支付的基础设施。
现在或许已经进入了加密寒冬,但却绝对是稳定币之夏。
支付巨头在稳定币上砸了几十亿美元,不是因为他们喜欢加密货币——而是因为他们看到了一个
比加密货币大100倍的市场:全球资金流转的基础设施。
这个市场每年流水数十万亿美元。谁控制了通道,哪怕只收0.1%过路费,那也是数百亿美元的收入。
这才是支付巨头热衷稳定币的真正原因。
不是信仰,背后都是生意。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。


24小时热文
 a16z摘下Crypto招牌:一代加密VC的时代结束了
PANews
 加密做市商:什么才算合规做市?
金色精选
 KBW 与 TOKEN2049 之后:加密退潮后谁还在建设?
IOSG Ventures
 太子集团往事:150 亿美元比特币冻在链上
白话区块链
 投机盛世:为什么投机成了这个十年的主题
碳链价值-Tangent
 Circle 股东、孙宇晨先后起诉:特朗普家族 WLFI 争议不断
Conflux树图区块链
 亲属去世后留下加密货币:继承人应该如何合法提取?
曼昆区块链法律
 跌得少:不等于脱钩
刘教链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部