

 Android & iPhone
代币化家族比你想的要大
全球数字科技频道
刚刚
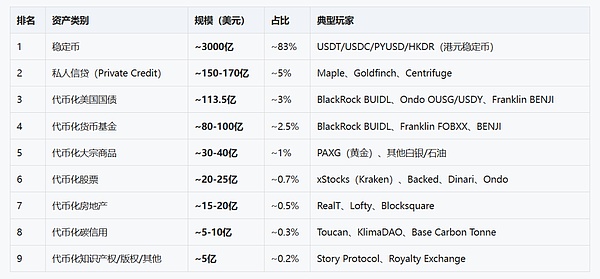
截至2026年9月,全球链上代币化资产(含稳定币)总规模约3600亿美元。但大多数读者嘴里的"代币化=RWA=代币化股票",其实只占了不到十分之一——真正的代币化战场是国债、私人信贷、稳定币、货币基金、存款这五大块。
但代币化股票是最有流量的赛道,却是最小众的赛道;代币化国债和私人信贷才是真正吸金的赛道。
真实规模占比:稳定币约78% > 私人信贷约15% > 代币化国债约4% > 代币化股票约0.7% > 其他
代币化股票≠RWA:代币化股票只是RWA九大类里最小的一块。
九大类代币化资产的真实规模
很多人一提"代币化"就联想到"特斯拉股票上链"——这是营销带出来的错觉。
很多读者一提"代币化"就联想到"特斯拉股票上链"——这是营销带出来的错觉。
⚠️ 同一资产可能跨多个分类(如"代币化货币基金"和"代币化国债"高度重叠),总数与分项存在交叉统计。
九大类资产看上去很杂,但本质上都在回答三个问题:
1、资产到底是什么?
代币化资产分两大类,法律本质完全不同:
链下资产上链(Off-chain → On-chain):资产本身在链下,由第三方托管/审计/记账,只是把"权益证明"放到链上——典型如代币化股票(链下真实股票托管在DTCC)、代币化国债(链下真实国债在托管行)
原生链上资产(On-chain native):资产本身就在链上,链下没对应物——典型如USDT/USDC等稳定币(虽然有美元储备,但稳定币本身就是链上货币单位)
这个区别决定了合规难度——前者基本按"证券化"逻辑监管,后者更多按"支付工具"或"货币工具"监管。
2、法律结构是什么?
拿到的代币,背后是一份什么样的法律文件?
* 证券型代币(Security Token):背后是股票、债券等传统证券——受SEC/SFC监管
* 基金份额型代币(Fund Token):背后是货币基金、ETF等基金——受SEC mutual fund规则监管
* 存款型代币(Deposit Token):背后是银行存款——受银行法+存款保险条例监管
* 支付型代币(Payment Token):背后是法币储备(稳定币)——受支付/反洗钱法规监管
* 实物资产型代币(Asset Token):背后是黄金、房产、艺术品——受物权法+特定资产法规监管
3、技术怎么实现?
同一个"代币化",实现方式差很多:
* 中心化托管+链上凭证:链下资产严格托管,链上只是"凭证"(典型如BlackRock BUIDL)
* 智能合约映射:通过智能合约实现链下资产与链上代币的1:1映射(典型如PAXG黄金)
* 链上原生+链下储备:代币本身在链上发行,储备在链下托管(典型如USDT/USDC)
* 链上原生+链上抵押:链上原生资产,链上抵押生成(典型如DAI超额抵押稳定币)
把"代币化"理解成"上链",是最常见的误读。
上链只是表面,真正决定代币化资产价值的是法律结构——它决定了能不能拿回链下资产、谁来监管、出了事找谁。把这一点想不通,所有代币化讨论都是空中楼阁。
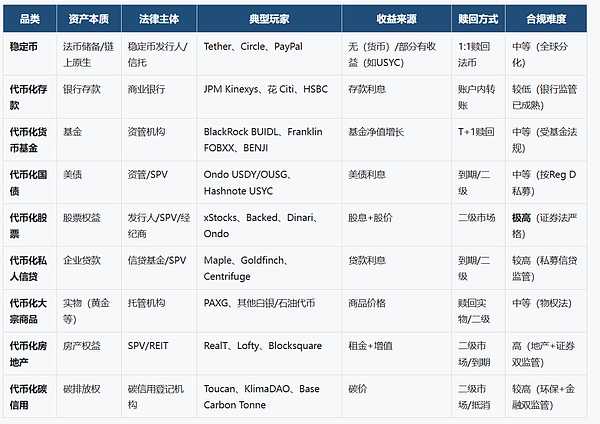
九大类代币化资产横向对比表
下面这张表是整篇文章的核心,建议收藏:
(1)代币化股票——争议最大,但合规最严
代币化股票是流量赛道,但也是合规最复杂的赛道。
核心难点:
* 股东投票权:怎么给到链上持有人?(Ondo和Broadridge合作,通过ProxyVote.com平台给代币持有人投票权)
* 股息派发:怎么做到链上?(Ondo用DTC持有真实股票,分红再上链)
* 跨境发行:怎么不违反当地证券法?(Ondo Global Markets用代币化"凭证"给非美投资者,避开了美国1933年证券法的发行注册)
关键进展(2026年9月最新):
* Ondo——已经向SEC提交"无异议函"申请,想把代币化证券记录在以太坊主网。这是代币化股票"合规上链"的标志性事件。
* Backed Finance、Dinari、Kraken xStocks——三家主打"散户友好"的代币化股票平台,2026年Q3规模合计已超15亿美元。
* Ondo和印尼FLOQ合作(180万用户)、Ondo和澳大利亚Openmarkets合作——代币化股票在亚太扩散。
代币化股票的最大卖点是"24/7交易"和"DeFi可组合性",但真正的难点是"股东投票权和分红能不能完整迁移"。
Ondo用Broadridge(美国最大的代理投票服务商)这套"美国传统金融基础设施"做合规锚定——这说明:代币化股票不是去中心化的胜利,是传统金融基础设施和区块链的缝合。
(2)代币化货币基金——机构最爱,门槛最高
代币化货币基金(Tokenized Money Market Fund)是2026年增长最快的赛道,从2024年约8.5亿美元增长到2026年初超70亿美元。
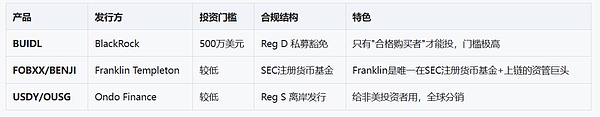
BUIDL、FOBXX、USDY的合规路径完全不同——BlackRock走私募豁免,Franklin走注册基金,Ondo走离岸豁免。这是为什么它们能同时存在不打架的原因:合规层隔离了客户群。
(3)代币化存款——中国独有的合规赛道
这是中国语境下最特殊的代币化资产——和代币化货币基金、稳定币都不一样。
我在《代币化存款是什么》里详细讲过表,本篇只讲核心区别:
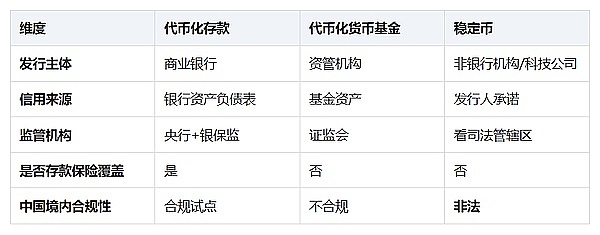
代币化存款是"银行借区块链升级自己的支付系统"——它本质是数字人民币2.0的预演,不是替代。
代币化货币基金是"基金借区块链扩展分销渠道"——它本质是资管行业的渠道革命。
两个都不是"去中心化金融",而是"传统金融的链上延伸"。
(4)稳定币——最早期最成熟,但争议最大
稳定币严格来说不算RWA,因为它不是"真实世界资产上链",而是"法币储备的链上凭证"。但市场上习惯把它归入广义RWA。
稳定币单独成篇写过了(《21家银行巨头抱团发稳定币》),本篇只讲它和"代币化资产"的根本区别:
* 稳定币的"锚定"靠的是发行人承诺+储备资产托管,本质是"信任票"
* 代币化资产的"锚定"靠的是链下真实资产的法律所有权转移,本质是"权益证明"
* 稳定币出问题,靠的是发行人兑付能力(参考USDC 2023年SVB事件短期脱锚)
* 代币化资产出问题,靠的是链下托管机构的法律救济
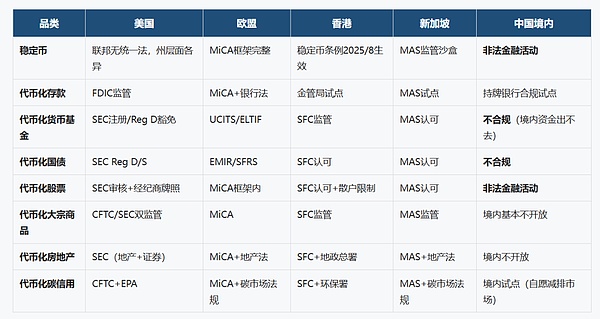
⚠️ 重要合规提醒:
1. 中国境内,任何虚拟货币相关业务(包括USDT/USDC等稳定币、代币化股票/货币基金等)属于非法金融活动。
2. 代币化存款是唯一在中国境内持牌银行试点合规的"代币化"品类。
3. 跨境参与境外代币化资产,不构成境内合法通道。
4. 香港稳定币条例、代币化资产牌照等,仅适用香港地区,不构成内地居民参与通道。
5. 本表仅做趋势分析,具体合规边界以最新监管文件为准。
普通人怎么看?
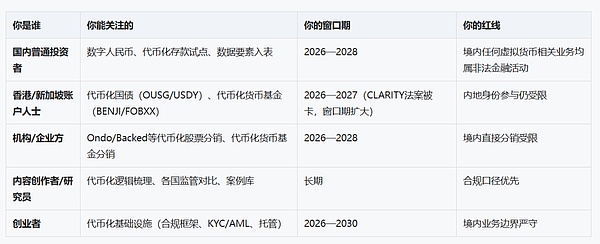
代币化资产里至少一半目前是"灰色创新"——比如很多私人信贷代币化其实是私募信贷的另一层皮,监管套利意味很重。CLARITY法案被卡,美国合规框架延期,这类创新未来12-18个月内可能面临更严的执法。
很多代币化资产根本没人交易——你看到链上有代币,但二级市场不活跃,买了卖不出去。要看真实日均交易量,不是看"上链规模"。
对境内普通用户而言,真正合规且可触达的"代币化"只有代币化存款和数字人民币两条路。但代币化存款目前只在招行、平安等少数银行试点,门槛高、额度低、不能自由交易。
本文参考资料:RWA.xyz(2026年9月链上RWA数据)、cleansky.io(2026年RWA市场报告)、eco.com(代币化股票和国债数据)、coinpaprika(代币化国债Top 10)、Datawallet(2026年RWA项目指南)、美国SEC无异议函申请公告(Ondo)、BlackRock BUIDL / Franklin FOBXX/BENJI / Ondo USDY/OUSG官方文件、Ondo + Broadridge股东投票合作公告、Ondo与印尼FLOQ和澳大利亚Openmarkets合作公告。
风险提示:本文涉加密资产部分仅为行业科普,不构成任何投资建议
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。


24小时热文
 加密做市商:什么才算合规做市?
金色精选
 KBW 与 TOKEN2049 之后:加密退潮后谁还在建设?
IOSG Ventures
 投机盛世:为什么投机成了这个十年的主题
碳链价值-Tangent
 Circle 股东、孙宇晨先后起诉:特朗普家族 WLFI 争议不断
Conflux树图区块链
 梁文锋需要一个自己的“Tibo”
盒饭财经
 Agent 真的需要加密支付吗?
金色精选
 金色Web3.0日报 | a16z旗舰基金更名Frontier
金色财经 善欧巴
 2026年第四季度机构市场展望
白话区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部