

 Android & iPhone
全球银行纷纷入局代币化存款究竟是什么?
全球数字科技频道
刚刚
今年秋天,美国富国银行正式向企业和商业客户开放代币化存款服务,美元-英镑7×24小时全天候转账走廊——从此转账不看营业时间,也不看时区。
过去一年,摩根大通的Kinexys链上平台,日均结算量达到数十亿美元量级,2025年11月还把存款代币JPMD部署到了Base公链——这是第一家把存款代币放上公链的全球系统重要性银行。
今年1月1日,《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》正式实施,央行副行长陆磊撰文确认:数字人民币从"数字现金时代"迈入"数字存款货币时代"——定位从央行负债转向"央行保障+商业银行负债"的混合架构,并开始付息。
三件事发生在三个国家、三家机构,但指向同一个动作:把存款搬上链。这就是本文的主角——代币化存款(Tokenized Deposits)。国际清算银行(BIS)2025年年度经济报告把它定位为"下一代货币体系的基础构件"。
但截至2026年中,全球头部290家银行里,真正上线代币化存款业务的只有3.4%。也就是说:这件事已经开跑,但绝大多数人——包括绝大多数银行从业者——还没搞懂它是什么。
代币化存款是什么?它和熟悉的存款有什么区别?它和稳定币、数字人民币这堆"数字货币"到底怎么分?
代币化存款到底是什么?
代币化存款把用户在银行账本上的存款,变成区块链上的一枚"代币"。存款还是那个存款,银行还是那家银行,只是存款的"存在形式"从账本上的一行数字,变成了链上一段可编程的代码。
这就像纸质车票变成电子票。车还是那趟车,座还是那个座,用户的权利一分没少——但凭证形式变了,而且变出来的电子票还能干纸质票干不了的事:自动改签、按条件退票、无缝换乘。代币化存款之于传统存款,就是这个关系。
国际上的通行定义是:商业银行利用分布式账本技术,将传统存款以数字代币形式表示,每一枚代币与银行账户中的法定货币存款1:1对应,代表对发行银行的债权,持有人拥有与传统存款完全相同的法律权利,并且可以产生利息。
把这句话拆成"三不变、三变",就好记了:
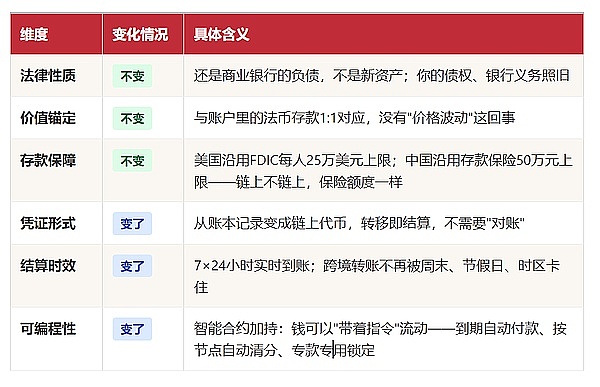
传统存款是账本上的"一行字",代币化存款是链上"一段会自己干活的代码"。
与传统存款的六大区别
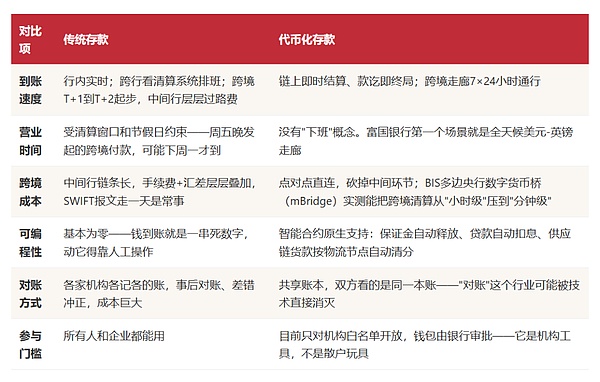
举个具体场景感受一下:供应链结算。
传统模式下,核心企业付款、供应商收款、银行清算,中间对账周期动辄一个月,小供应商账期被拖到怀疑人生。代币化存款模式下,货到港的物联网信号一触发,智能合约自动把货款从核心企业的存款代币划给供应商——账期从"月"变成"秒",而且全程可查、赖不掉。这不是效率优化,这是商业规则的重写。
稳定币、代币化存款、央行数字货币的区别
这是全文最值钱的一节。很多人把三者混为一谈,因为它们长得都像"数字钱"。但判断一个数字货币是不是"真钱"、靠不靠谱,别看名字,看它躺在谁的资产负债表上。
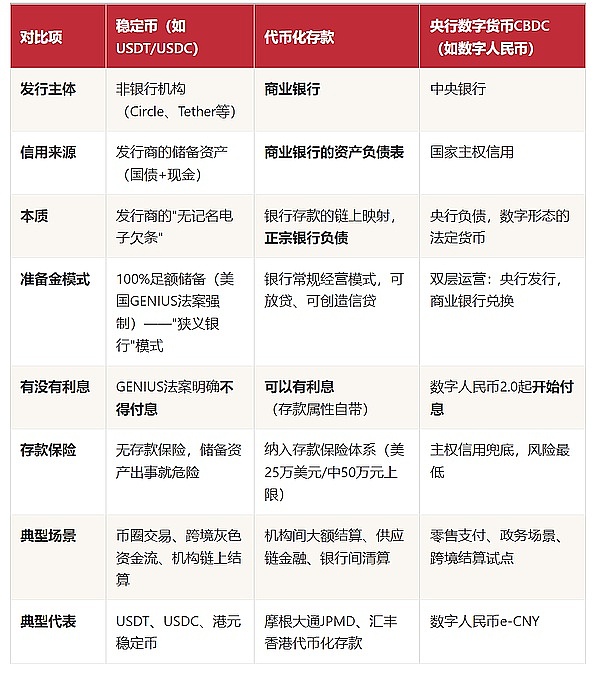
这张表的信息量很大,提炼三个关键判断:
第一,稳定币是"民间攒的数字现金",代币化存款是"银行搬上链的真存款"。前者靠储备资产背书,后者靠银行信用背书。记住一个判定口诀:看信用落在谁的头上——落在发行商头上的是欠条,落在银行头上的是存款,落在央行头上的是法币。
第二,付息权是分水岭。GENIUS法案禁止稳定币付息,而代币化存款天然可以付息——这一条就把两者的金融属性彻底分开:稳定币是"数字现金"(现金没有利息),代币化存款是"数字存款"(存款天生有利息)。美国立法者故意留的这个口子,就是在保护银行的存款护城河。
第三,三者的竞争本质是"货币层级"的竞争。央行数字货币占最底层(主权信用),代币化存款占中间层(银行信用),稳定币在圈外野蛮生长(机构信用)。谁的信用层级高、谁的使用成本低,未来的钱就往谁那里跑。
三者背后的玩家、监管框架、商业模式、风险结构,是完全不同的三盘棋。
银行为什么突然抢着干?
主流叙事把代币化存款讲成"银行业数字化转型",听上去很被动、很进取、很"拥抱未来"。但看穿一层你会发现:这是一场防御战。
防御的对象,就是稳定币。
稳定币这几年的扩张速度惊人——总市值已突破3000亿美元,跨境结算场景越铺越广。对银行来说,每一枚被企业持有的稳定币,都是一笔从银行体系流出的存款。存款是银行的生命线:存款流失,放贷能力就萎缩;放贷萎缩,利润就塌方。
更扎心的是成本结构,稳定币发行商拿着100%储备资产买国债吃利息(Tether的年利润一度超过很多华尔街投行),却不给持币人付一分利息——这笔"息差"正是从银行嘴里抢走的肥肉。
银行的反击打法就是代币化存款,稳定币有的效率优势(7×24、可编程、即时结算),我全都有;但我还有你没有的——存款利息、存款保险、完整的银行监管合规。用行话说,这是"把钱留在监管围栏之内,而不是让它在圈外打转"。
看懂了这个逻辑,再看全球银行的竞赛地图,就全通了:
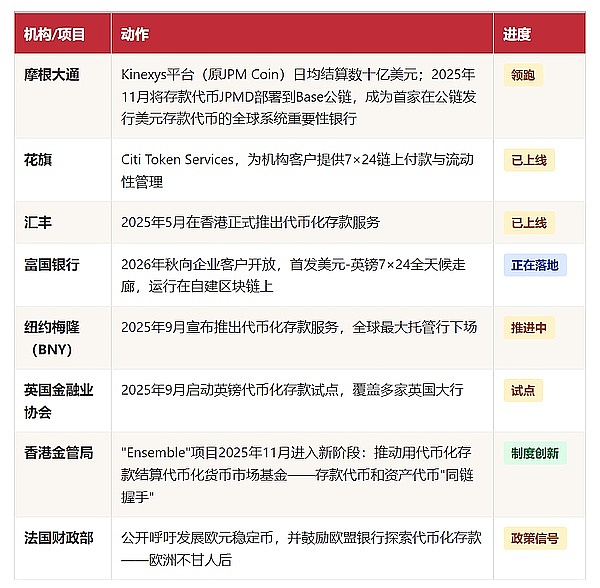
BIS在2025年年度经济报告里,把代币化的商业银行存款列为下一代货币和金融体系的核心基础——这不是某家银行的想法,是全球央行体系的共识性路线图。摩根大通的研究部门预测,代币化资产市场2030年可能达到13万亿美元量级。预测可以打折听,但方向上,"存款上链"已经是明牌。
数字人民币2.0,是更大的一盘棋
很多人以为代币化存款是华尔街的独角戏,忽略了国内发生的事——而且规模更大。
2026年1月1日,《关于进一步加强数字人民币管理服务体系和相关金融基础设施建设的行动方案》正式实施。最核心的变化,用央行副行长陆磊在《金融时报》撰文的话说:数字人民币将从"数字现金时代"迈入"数字存款货币时代"。
1.0版本的数字人民币是央行负债——相当于"数字现金",现金没有利息,大家用它的动力不足。2.0版本的新定位是"中央银行提供技术支持保障并实施监管、具有商业银行负债属性"——信用结构上向商业银行存款靠拢,开始付息,同时优化"央行-商行"双层架构,兼容分布式账本技术。
仔细品这个架构,央行出技术和监管框架,商业银行出负债和信用——这和代币化存款"银行负债上链"的底层逻辑是相通的,只是中国的方案是把CBDC和存款货币体系做成了"央行保障+银行负债"的混合体,而不是让商业银行各自发币。
西方是"银行各自把存款搬上链",中国是"国家统一修一条存款数字化高速公路"。
再叠加两个已落地的基建,中国的"存款数字化"版图就很完整了:
* 多边央行数字货币桥(mBridge):中国央行、香港金管局、泰国央行、阿联酋央行联合推进,已实现真实贸易结算,跨境清算从"小时级"压缩到"分钟级"——这是跨境场景的"代币化存款走廊";
* 上海数字人民币国际运营中心:已揭牌,配合"跨境支付通"实现内地-香港支付系统互联互通;
* 香港的补位:汇丰2025年5月已在港推出代币化存款,香港金管局Ensemble项目打通"代币化存款×代币化基金"的结算闭环——香港正在成为东西方两套体系的实验场。
华尔街用"市场竞赛"跑,中国用"国家基建"跑。两条路线,同一个终点:存款的数字化重构。而这场重构的底层技术,就是区块链和智能合约。
最后提醒大家
代币化存款目前只对机构白名单开放,它是机构间结算工具,封闭白名单、1:1锚定、没有二级市场价格波动——它没有任何"炒作属性",银行绝不会让你"购买存款代币""炒链上存款"。如果有人给你推销"代币化存款理财""链上存款高息",任何以"代币化存款"为名的理财产品,承诺高收益、让你转账到个人账户的,直接按诈骗处理——这是骗子蹭新概念的新话术。
代币化不改变银行信用本身——银行经营不善,代币化存款一样有风险,存款保险覆盖的是额度内的损失,不是无限兜底。"上链"提高了效率,没有提高信用。别被"区块链加持"迷惑,以为它比存款更安全。
货币的进化史,本质是钱流动方式的进化史:贝壳到金属,金属到纸币,纸币到账本数字,现在轮到账本数字到代码。每一次进化,最先受益的不是看热闹的人,而是提前看懂规则、把业务搬上新轨道的人。
数据与案例来源:国际清算银行(BIS)2025年年度经济报告、《华尔街日报》、Yahoo Finance/Breaking Blockchain News富国银行代币化存款报道、Fireblocks《代币化存款与交易银行》研究、Rootstone、Blockchain.News(全球290家头部银行上线率3.4%)、摩根大通代币化资产2030年预测(Cryptowisser转引)、维基百科Meme币词条(背景)、百度百科"代币化存款服务"词条(汇丰香港2025年5月/英国金融协会2025年9月/纽约梅隆/HKMA Ensemble时间线)、证券时报网数字人民币2.0报道(央行副行长陆磊《金融时报》撰文)、马可解读金融科技"三胞胎对比"框架、鲲鹏扶摇数科CBDC/稳定币/存款代币化分析、读特新闻mBridge与跨境支付通报道。本文为金融基础设施科普与趋势分析,代币化存款属于商业银行体系内的合规创新,与虚拟货币炒作无关;境内虚拟货币相关业务活动属于非法金融活动,参与虚拟货币投资炒作存在法律风险。本文不构成任何投资建议、产品推荐或职业决策建议。
 0

声明:本文系金色财经原创稿件,版权属金色财经所有,未经授权不得转载,已经协议授权的媒体下载使用时须注明"稿件来源:金色财经",违者将依法追究责任。
提示:投资有风险,入市须谨慎。本资讯不作为投资理财建议。


24小时热文
 加密做市商:什么才算合规做市?
金色精选
 KBW 与 TOKEN2049 之后:加密退潮后谁还在建设?
IOSG Ventures
 投机盛世:为什么投机成了这个十年的主题
碳链价值-Tangent
 Circle 股东、孙宇晨先后起诉:特朗普家族 WLFI 争议不断
Conflux树图区块链
 梁文锋需要一个自己的“Tibo”
盒饭财经
 Agent 真的需要加密支付吗?
金色精选
 金色Web3.0日报 | a16z旗舰基金更名Frontier
金色财经 善欧巴
 2026年第四季度机构市场展望
白话区块链
- 寻求报道
- 金色财经APPiOS & Android
- 加入社群
Telegram - 意见反馈
- 返回顶部
- 返回底部